NYダウ見通し:4年越しのレジスタンスを試す展開、一段高か調整局面か
ビットコインは67,000ドルを下回る水準で推移する一方、NYダウは複数年にわたる主要なレジスタンスを試している。今後の相場の方向性を左右し得る重要なテクニカル水準に注目が集まっている。

米連邦準備制度理事会(FRB)による政策金利の据え置きを受け、株価は先週、急落したものの、世界の株式市場はその翌日に反発した。米国の株式先物は欧州の株価指数の堅調な動きに連動して上昇したが、その後、高値から反落した。ドル高が続き、貴金属や主要な通貨ペアのいくつかには引き続き、下押し圧力がかかった。
2026年6月23日 午後13:37
タイトルが見つかりません
米連邦準備制度理事会(FRB)による政策金利据え置きの決定を受け、株価は先週、急反落したものの、世界の株式市場はその翌日に反発した。米国の株式先物は、欧州の株価指数が堅調に推移する中、上昇したが、その後、高値から反落した。ドル高が継続したことで、貴金属や主要通貨のいくつかには引き続き、下押し圧力がかかった。当社のS&P 500指数に関する見通しは、現在やや慎重なものへと転じている。投資家は、人工知能(AI)主導の成長やエネルギー価格の下落に対する期待感と、明らかに引き締め的な政策スタンスを採り始めたFRBとのバランスを慎重に見極めている。政策当局者の間では、今年さらなる引き締めが必要かどうかについて意見が分かれているものの、直近の会合では、これまで見られていた緩和的なトーンから著しい転換が見られた。
最近の原油価格の急落は、重要な相殺要因となっている。エネルギーコストの低下が引き続き、インフレ統計に反映されれば、政策当局者は、金融引き締めを再開するのではなく、長期にわたり政策金利を据え置く十分な根拠を見出すことになるかもしれない。原油価格が急落していなければ、先週の米連邦公開市場委員会(FOMC)の発表は株式市場にはるかに大きな下落をもたらしていたはずだ。
今後ほぼ確実に起こりそうなのは、市場が再び経済指標データに左右される傾向が強まることだ。現時点では、株式強気派が一定の主導権を握っている。しかし、バリュエーションは依然として高水準にあり、短期的な明確な材料も乏しいため、FRBのタカ派的な方針転換を受けて、利益確定売りの動きや小幅な調整が起こる可能性が高まっている。
ケビン・ウォーシュFRB議長が就任後初めて主宰した会合で発したメッセージは、市場から明らかにタカ派的と受け止められた。その直後の影響として、ドルが上昇し、リスク資産全体が一時的に軟調となったが、その後、一晩で市場心理は落ち着いた。
この反応の主な要因は、FRBがインフレリスクを改めて強調したことであり、よりタカ派的な金利見通しによってその姿勢が裏付けられた。18名の政策立案者のうち9名が、年末までに少なくとも1回の追加利上げを見込んでいる。FRBは基本的に、インフレ圧力が再燃した場合に対応する用意があることを示唆している。
声明およびその後の記者会見では、(政策の先行きを示唆する)フォワードガイダンスが限定的な内容にとどまったため、今後数カ月間の市場予想を形成するうえで、発表される経済指標の重要性がさらに高まる可能性が高い。
筆者の見解としては、今後数カ月でインフレは徐々に緩和していき、それによりFRBは新たな引き締め策を実施するのではなく、現在の政策スタンスを維持する可能性があると見ている。
市場は現在、今年中に約30―35ベーシスポイントの利上げを織り込んでおり、直近のFOMC会合前の20ベーシスポイント未満から上昇している。こうした予想が正当化されるかどうかは、今後発表されるインフレデータに大きく左右されるだろう。
一方、欧州市場は、日中の高値からは上昇幅が縮小したものの、やや楽観的な展開となった。エネルギー価格の軟化、比較的堅調な経済指標、そしてインフレを背景とした中央銀行の最近の引き締め姿勢が終盤に差し掛かっているという確信の高まりが相まって、主要指数のいくつかは依然として史上最高値圏付近で推移している。
世界経済の成長に対する懸念が完全に払拭されたわけではないものの、投資家はリスク資産への投資を再開する姿勢を強めているようだ。特に欧州大陸の市場は、一部の海外市場と比較して相対的にバリュエーションが魅力的と見られている。
エネルギー価格が抑制された状態を維持し、経済情勢が著しく悪化しない限り、同地域の株式市場は引き続き、投資家の関心を集めるだろう。
最近の市場センチメント改善の最も重要な要因の一つが、原油価格の急落である。原油先物価格は6営業日連続で下落しており、今後数カ月においてインフレ圧力がさらに緩和されるとの見方を強めている。
投資家にとって、エネルギー価格の低下は二重の恩恵をもたらす。投入コストの低下を通じて企業の収益を支えることが期待されるのに加え、インフレリスクの後退は主要中央銀行による追加的な金融引き締めの可能性を低下させる。そのため、原油価格の下落は、株式市場全体の上昇基調を支える重要な柱の一つとなっている。
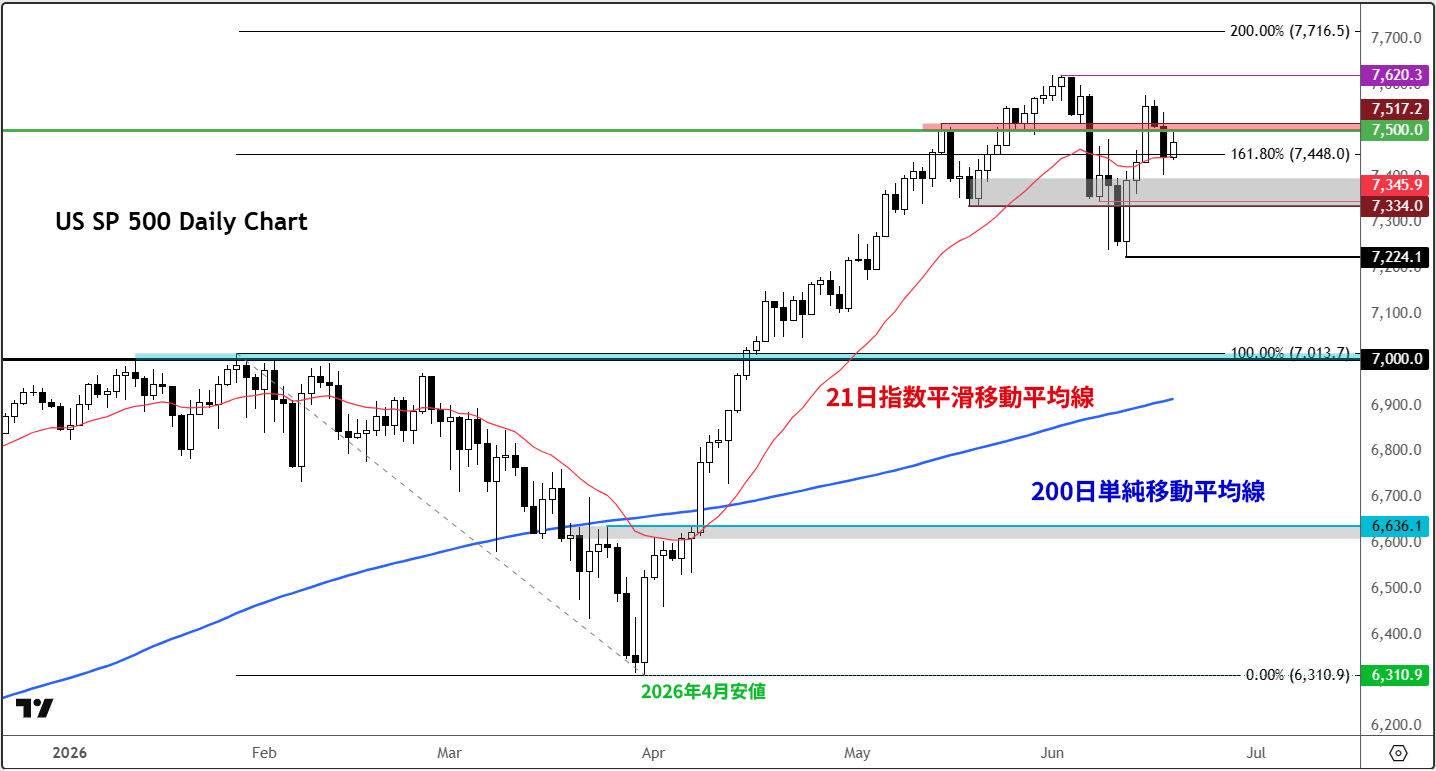
FOMC決定後の反発は強気派にとって心強い動きだが、S&P500先物をベースとした当社のSPX500チャートでは、現在7,500―7,517のレンジに重要なテクニカル上の壁が控えている。このゾーンはこれまでサポートとして機能していたが、FOMC後に見られたFRBの強気姿勢への転換を受け、今後はレジスタンスとして作用する可能性がある。
現時点では上昇トレンドは維持されているものの、再び弱さが確認されるには、少なくとも昨日(17日)安値を明確に下抜ける動きが必要となる。こうした下抜けが生じた場合、さらなる調整局面を招き、短期的なS&P500の見通しは売り手優勢へと傾く可能性がある。特に、7,334も割り込むようであれば、その傾向は一段と強まるだろう。
さらにこのエリアを割り込めば、テクニカル分析上の見通しは大きく悪化し、相場は先々週安値7,224付近の流動性が高いとみられるゾーンへと下落するリスクにさらされる可能性がある。さらに売り圧力が強まれば、7,000近辺に位置する長期サポートゾーンも下値目標となる可能性がある。
一方、上値では、7,500―7,517のレジスタンスゾーンを明確に上抜けし、その状態を維持できれば、直近高値(7,620)を再び試す展開が視野に入ると見ている。
その先では、1月から3月にかけての下落幅に対するエクステンション200%の水準にあたる7,716近辺が次の主要な上値目標となりそうだ。モメンタムが再び加速する場合、この水準は引き続き、強気シナリオにおける重要な目標値として位置づけられるだろう。
グローバル経済において、根本的な市場のテーマや相場の流れを構築する可能性のある主要なイベントや指標とは? 毎週更新される経済指標カレンダーで世界の主要イベントを確認できます。
(6月18日付記事「S&P 500 forecast: Investors weigh hawkish Fed against weak oil prices」、StoneXマーケット・アナリストのFawad Razaqzada著)
ビットコインは67,000ドルを下回る水準で推移する一方、NYダウは複数年にわたる主要なレジスタンスを試している。今後の相場の方向性を左右し得る重要なテクニカル水準に注目が集まっている。

今週のダウ工業株30種平均株価(NYダウ)はマイナス圏で寄り付き、23日の取引では1.3%超の下落となった。投資家心理が再び悪化しつつある。関税を巡り世界的な緊張が高まるなか、ここ最近の取引で売り圧力は落ち着きを見せている。

ここ最近の貿易摩擦問題の動向、英国の経済指標などを鑑みつつ、FTSE 100指数のテクニカル分析見通しについて、StoneXのマーケット・アナリスト、ファワド・ラザクザダ氏が解説する。