S&P500はさらなる高値更新なるか? 7月は米国株が好調 ―米国株見通し
歴史的に、7月は米国株が堅調な月で、市場の広範な動きを反映するS&P500種株価指数の過去35年間における平均リターンは1.4%を記録し、12カ月の中では10月に並んで3位タイの月となっている。

29日の米国株式相場は、特にテクノロジー株がけん引し、堅調な滑り出しになると見られている。投資家がマクロ経済環境の改善を背景にポジションの再構築を進めるなか、先週の急落後に買い戻しの動きが広がっている。
2026年6月30日 午後12:52
タイトルが見つかりません
米株先物
欧州市場
主なポイント
マクロ経済環境の改善を背景に投資家がポジションの積み増しを進めるなか、先週の急落からハイテク株が反発しており、週明けの米国株相場は堅調な滑り出しが見込まれている。
ナスダック100先物は1%超上昇している。ハイテク株中心の同指数は、成長期待の高いテクノロジー株から資金が流出したことで先週4.6%下落した。一方で、ダウ工業株30種平均株価は0.6%上昇し、市場がよりディフェンシブな銘柄へ資金をシフトさせていることがうかがえる。
今回の反発は、投資家が人工知能(AI)関連銘柄そのものを見限ったわけではなく、銘柄選別を強めていることを示唆している。先週の売りは、AIインフラ構築に必要な巨額投資や割高なバリュエーションへの懸念を反映したものであり、AI需要そのものの悪化を示すものではなかった。そのため、AI関連銘柄への買い戻しが進んでおり、エヌビディア、マイクロソフト、アドバンスト・マイクロ・デバイセズ(AMD)、インテルはいずれも寄り前取引で上昇している。
それでも6月のナスダック株価指数は6%超の下落となる見込みで、月間ベースでは昨年3月以来の最大の下げとなりそうだ。投資家が米金融政策の先行きに加え、AI関連株主導の上昇相場が持続するかどうかを改めて見極めようとしたことが影響している。一方で、ダウ平均は6月に1.6%上昇する見通しだ。
今月初めの米連邦公開市場委員会(FOMC)でタカ派的な姿勢が示されたことを受け、市場には依然として、年内の25ベーシスポイントの追加利上げ観測が残っている。割引率(ディスカウントレート)の上昇は、将来の利益成長への依存度が高いグロース株の重しとなっており、特に収益の多くを遠い将来に見込む企業ほど影響を受けやすくなっている。また市場では、AIインフラへの積極投資が続くなか、それがいつ企業業績の押し上げにつながるのかを見極めたいとする慎重な声も広がり始めている。
市場の関心は、ポルトガルのシントラで開催される欧州中央銀行(ECB)年次フォーラムでのケビン・ウォーシュ米連邦準備制度理事会(FRB)議長の発言と、週後半に発表される米雇用統計へ向かう見通しだ。これらのイベントは、今後の米金融政策の方向性を見極めるうえで重要な材料になると見られている。
なお、米国市場は7月4日の独立記念日の祝日に伴い、3日(金)は休場となる。
コムキャスト(Comcast)の株価は20%急騰している。同社はNBCユニバーサルやSkyを含むメディア事業を分離・独立させる計画を発表した。株主価値の向上を目的とした措置であり、分離手続きは1年以内の完了が見込まれている。
スペースX(SpaceX) は2%上昇している。ナスダックは先週金曜、同社株を7月7日の取引開始前にナスダック100株価指数へ組み入れると発表した。指数連動型ETF(上場投資信託)によるパッシブ資金の流入が期待されている。
アルファベット(Alphabet)は1%高で推移している。ダウ平均の構成銘柄に採用され、30銘柄で構成される同指数でベライゾンに代わって組み入れられたことが好感されている。
オラクル(Oracle)は3%上昇している。投資家は押し目買いを進めている。同社株は先週、2001年以来最大の週間下落率を記録し、19%下落した。負債増加への懸念に加え、AI投資プログラムから得られるリターンが、拡大する投資負担を正当化できるのかとの疑問が重しとなった。
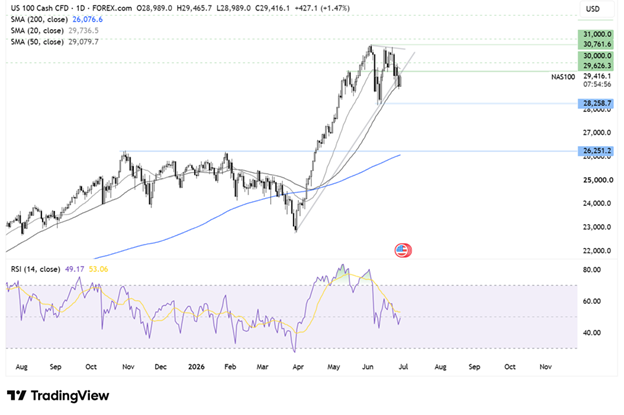
ナスダック100指数は、6月安値の28,250から反発したものの、30,650で上値を抑えられ、史上最高値の30,750を下回る戻り高値を形成した。
その後、指数は20日単純移動平均線(SMA)と上昇トレンドラインというサポートをともに下抜けたが、現在は29,000付近に位置する50日SMAが下値サポートとして機能している。
現時点では、このサポート水準が維持されている。買い方は、かつての上昇トレンドラインがレジスタンスへ転換し、かつ5月15日のスイングハイとも重なる29,650の回復を目指すだろう。
この水準を上抜ければ、次の上値目標は30,000、その後は30,650となる。さらに30,750を突破した場合には最高値更新が視野に入る。
一方、50日SMAを下抜けた場合、市場の焦点は6月安値である28,250へと移るだろう。この水準も割り込めば、下値を切り下げる展開が予想され、2026年1月の高値であり重要な長期サポートでもある26,250が次の下値目標として意識されよう。
ドルは週明けの取引で軟調に推移している。ただし、月間ベースでは2025年7月以来の大幅上昇となる見込みだ。ドル高は、底堅い米経済指標や根強いインフレ圧力に加え、米連邦準備制度理事会(FRB)が追加引き締めに動くとの見方に支えられてきた。先週発表された経済指標では、米個人消費支出(PCE)コア価格指数が3年ぶりの高水準を維持したほか、米国内総生産(GDP)成長率も上方修正され、米経済の強さに対する市場の信頼感を強めた。市場の焦点は現在、木曜に発表される米雇用統計(非農業部門雇用者数)へと移っている。
ユーロ/ドル(EUR/USD)は1.1400を上回る水準へと上昇している。ドル安が、ECB主催のシントラ・フォーラムを前にした慎重姿勢を相殺している。ラガルドECB総裁は29日および1日に講演を行う予定で、併せて発表されるユーロ圏のインフレ指標にも注目が集まっている。
英ポンド/ドル(GBP/USD)もドル安を背景に小幅高となっている。市場は、次期英国首相就任が見込まれるアンディ・バーナム氏の発言を消化しているようだ。同氏は地域経済の成長促進を目的に、財政権限をウェストミンスター(中央政府)から地方へより大きく移譲する方針を掲げている。もっとも、英国の財政状況は依然として厳しく、投資家は慎重姿勢を崩していない。そのため、財政拡張策が打ち出された場合には、英国国債市場から圧力を受ける可能性があるとの見方も出ている。
米国とイランが相互への攻撃を停止し、ホルムズ海峡を巡る協議を再開することで合意したことを受け、原油価格は落ち着いた動きとなっている。ホルムズ海峡を通過するタンカー輸送量が紛争開始以来の高水準まで回復した。
とはいえ、原油価格は依然として約4カ月ぶりの安値圏で推移している。先週は約10%下落し、過去2週間では下落率が20%近くに達した。
市場の関心は、地政学的リスクよりも供給回復へと移りつつある。世界市場への原油供給が増加し、地政学的リスクの後退が続くなか、米イラン間の交渉が決裂するか、需要が大幅に改善することがない限り、原油価格は引き続き下押し圧力を受ける可能性が高い。
グローバル経済において、根本的な市場のテーマや相場の流れを構築する可能性のある主要なイベントや指標とは? 毎週更新される経済指標カレンダーで世界の主要イベントを確認できます。
(6月29日付記事「Nasdaq 100 Forecast: NDX rebounds but is on track to fall 6% in June」、StoneXシニアマーケット・アナリストのFiona Cincotta著)

歴史的に、7月は米国株が堅調な月で、市場の広範な動きを反映するS&P500種株価指数の過去35年間における平均リターンは1.4%を記録し、12カ月の中では10月に並んで3位タイの月となっている。

S&P500、ナスダック、NYダウはブレイクアウトの兆しを見せており、主要3株価指数はいずれも明確な月間レンジを形成している。FRBの金利決定がブレイクを後押しする可能性がある。