日経平均見通し:過去最高値圏で迎える重要な判断局面
日経平均株価はブレイクアウトに成功したものの、上昇継続に対する確信は揺らいでいる。過去の高値を維持できれば強気相場が主導権を握り続けるが、下回れば相場の流れは一気に反転する可能性がある。

市場参加者は解散総選挙、財政刺激策、アベノミクス再始動を想定している。円安は国内要因に起因するように見え、日本は本当に円高を望んでいるのか、政府・日銀の介入に効果はあるのかという2つの疑問を呈している。
• 円安は主に国内政治と財政刺激策への期待を反映している
• 国債利回り曲線のスティープ化は、リフレ色の濃いアベノミクス型政策を予想する声が多いことを示している
• 過去の介入は特定水準ではなく、相場が急変した際に行われた
• 介入は日本のインフレ・成長目標に反する
2026年1月16日 午後15:13

タイトルが見つかりません
円相場は外国為替市場全体で軟調な動きが続いており、主要な円クロス通貨の大半が昨年12月中旬にかけて上昇トレンドを拡大していた。短期的な調整局面は見られるものの、米ドル/円、スイスフラン/円、豪ドル/円における根本的なテクニカル分析見通しは依然として強気の状態を維持している。季節性要因と高利回り通貨への安定した需要が支えとなっている。複数のクロス通貨ペアが重要なレジスタンス水準付近に位置し、ボラティリティが急上昇する可能性があるため、トレーダーは引き続き機敏な対応が求められる。

最初のチャートは、最近の為替介入の前に何が起きたかを示す背景情報を提供している。ドル/円が事前にどれだけ上昇したかを矢印線で示している。いずれも大きく上昇している。2024年に160円台で介入が実施される前、ドル/円は数週間でほぼ10%急騰し、その後の介入前も5%近く上昇していた。これに対し、現在はこれまでのところわずか3%の上昇に過ぎない。前例に比べたら微々たる動きであり、この上昇幅が政府・日銀の介入を促すのに十分な大きさかどうか疑問に感じる。
2022年の事例がこの点を裏付けている。当時の介入は、それぞれ12%と8%という急激な上昇(数カ月ではなく数週間で計測)の後に実施された。絶対水準よりも上昇速度が重要であるならば、政府・日銀の最近の行動が示唆するように、介入を引き起こすには160円台前半への急速な円安ドル高の進行が必要となる可能性がある。
最近、日本政府当局者から口先介入が数多く聞かれるが、その大半は「行き過ぎた動きは望ましくない」「価格はファンダメンタルズに合致すべき」という同じ主張の繰り返しだ。これまでの介入経緯を参考にするなら、差し迫った介入を示唆する材料はまだない。実際の介入前には、さらに強い口調の円安けん制発言が予想される。
さて、ここでより大きな疑問が生じる。仮に政府・日銀が介入したとしても、実際にその効果はあるのか、という点だ。 円相場の最近の下落は、世界的な金利差ではなく、国内政治とリフレ期待に起因する「自国発」の現象だ。したがって、いかなる介入もせいぜい超短期的なショック効果にとどまり、トレンドを変えるものではないと考える。
次の2つのチャートが多くを物語っている。1つ目(2時間足チャート)は、過去6カ月間の日本国債利回り(2年、5年、10年、20年、30年、40年物)の推移を示している。長期利回りを筆頭に全ての利回りが上昇傾向にあり、期間プレミアムが上昇している。トレーダーは、賃金・インフレ圧力と並行して成長を刺激するための財政支出の拡大を見据えたポジションを取っている。

2つ目の週足チャートが上記の見解を補完する。2年物と10年物の金利差(左側)および2年物と30年物の金利差(右側)の利回り曲線は、アベノミクス2.0への期待感から急激に拡大した。2年物と10年物の利回り差は102ベーシスポイントで、2011年以来の最大幅。2年物と30年物の利回り差は234ベーシスポイントで、2004年以来の最大幅である。これらの数値は単に長短期債利回りの格差を示すものであるが、すでに記録的な水準にある日本の「借金」に対する懸念の高まりを浮き彫りにしている。これまでの再インフレ政策は持続的な成果をほとんどもたらさず、構造的な課題を解決するどころか、すでに高水準にある債務対GDP比率をさらに押し上げる結果となっている。

すべてが一つのことを浮き彫りにしている。国内政治が日本の借入コストに大きな影響を与えている点だ。そして後述の通り、この同じ力学が円相場にも働き、最近の下落基調につながっているようだ。
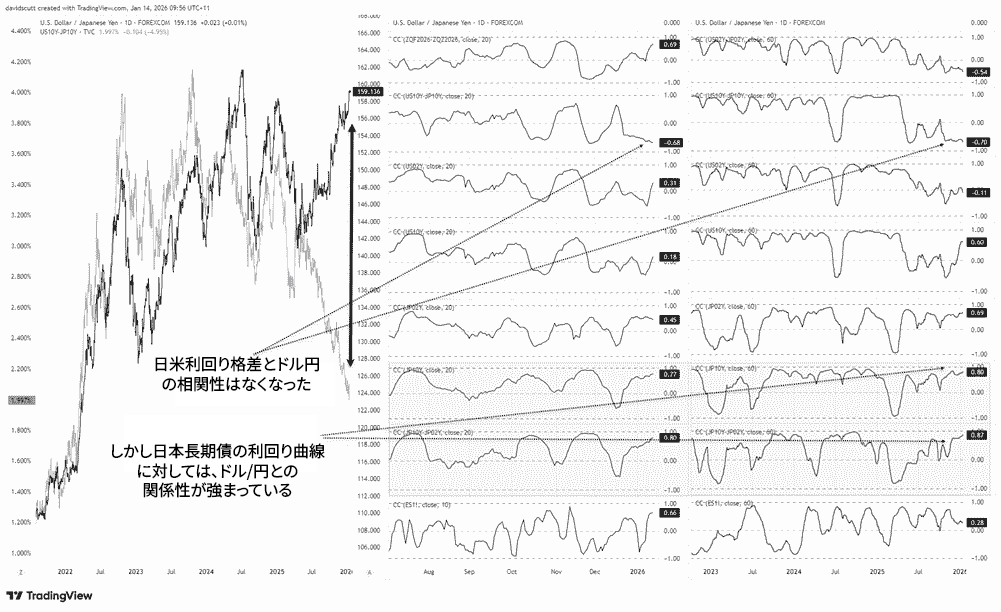
上記のチャートは状況を明確に示している。左側のチャートでは、ドル/円(黒線)と日米10年債利回り差(灰色)が表示されている。この関係性はかつてドル円相場の基軸となり、典型的なキャリートレードの動きを反映していた。しかし今は違う。昨年4月初旬の米解放記念日における関税発表前後で崩壊した。利回り格差が急速に縮小する一方でドル/円は急騰し、かつての相関性が戻る兆候は見られない。
中央と右のチャート群がこれを裏付けている。これらはドル/円と主に金利連動変数との間のローリング相関係数を示している。数十年にわたり利回りスプレッドが支配的だった。しかし現在、利回り格差との相関はマイナスに転じ、過去1カ月で-0.68、過去四半期では-0.7となっている。米国の利回り優位性の低下は、円の魅力向上に全く寄与していない。
さらに下方のチャートを見ると、ある点が目立つ。日本長期国債利回りと2年物/10年物の利回りの相関関係が急速に強まり、過去1カ月で0.77と0.8、過去四半期では0.8と0.87を記録している。相関があるからといって必ずしも同等の因果関係があるとは限らないが、メッセージは明確だ。円安は主に国内要因によって引き起こされており、リスク選好の活発な動きがさらなる円の下押し要因となっている。
こうした状況は矛盾を生んでいる。政府は円安に対して強硬な姿勢を示しているが、実際の相場の動きは政府自身の政策と今後の見通しへの憶測によって引き起こされている。再インフレが目標なら、日本政府は本当に円高を望むのだろうか? 恐らく望まないだろう。そのため、介入はトレンドを逆転させるというより、ペースを鈍らせるための形だけの措置に見える。
仮に介入が実施されるなら、そのタイミングは戦術的なものとなるだろう。流動性が乏しい状況なら最小限の支出で最大の効果を得られるため、北米市場とアジア市場の切り替え時間帯が恰好の機会となる。米国でキング牧師記念日が控えている来週月曜は、さらに魅力的な絶好のタイミングに見える。

ドル/円の週足チャートは、トレーダーにとって最も明確な読み取りが可能であり、現時点でこのチャートに対する懸念材料はほとんど見当たらない。価格は昨年10月に重要な50週移動平均線を突破して以降、明確な上昇トレンドを形成しており、直近で数回、同線を試した局面ではいずれも押し目買いが入り上昇している。また、過去数年間(直近では2025年初頭)でサポートおよびレジスタンスとして機能した158.76もすでに奪還している。この水準は再び機能しており、新たな買いポジションの基盤になり得る。介入リスクはあるものの、数十年ぶりの高値である161.95が買い勢力の目標となることは明白だろう。
モメンタム指標も強気基調を反映している。相対力指数RSI(14)は買われ過ぎの領域に突入し、警戒感が広がりつつも高値を切り上げ続けている。MACD(マックディー、移動平均収束拡散法)も同様の動きを示し、傾斜がやや鈍化したとはいえ上昇を続けている。まとめると、モメンタム指標は上昇を示唆しているが、政府・日銀が介入に動いた場合、これらは何の意味も持たなくなる。これは非常に大きな注意点として心に留めておきたい。
介入が発生した場合、154.45、153.00、さらには150.90まで下落する可能性がある。ただし、150.90を下回る動きは、重大なファンダメンタルズに関する要因が伴わない限り起こりそうにない。米連邦準備制度理事会(FRB)の独立性に対する懸念の高まり、相互関税徴収を阻止し過去の収益返還を強制する最悪の最高裁判決、あるいは重大な地政学的な出来事などが、そのような結果をもたらす可能性のある手がかり材料として挙げられる。
グローバル経済において、根本的な市場のテーマや相場の流れを構築する可能性のある主要なイベントや指標とは? 毎週更新される経済指標カレンダーで世界の主要イベントを確認できます。
(1月14日付記事「USD/JPY surge exposes Japan’s policy paradox on BOJ intervention」、FOREX.comマーケット・アナリストのDavid Scutt著)

日経平均株価はブレイクアウトに成功したものの、上昇継続に対する確信は揺らいでいる。過去の高値を維持できれば強気相場が主導権を握り続けるが、下回れば相場の流れは一気に反転する可能性がある。
衆議院総選挙を控えて円安圧力が続く中、豪ドル/円は高値圏で推移し、米ドル/円は主要なレジスタンスを試す展開となっている。

ドル/円見通し:ドル/円は現在、重要な節目である160のレジスタンスゾーン付近で落ち着いているが、タカ派的なFRBの姿勢と米ドル指数の上昇が円に売り圧力をかけ続けており、180が長期的な目標として浮上している。