ドル/円見通し:円相場の方向感、なお定まらず 日本のインフレ統計に注目
今週の取引終了まであと数日となったが、ドル/円の値動きからは依然として短期的に明確な方向性の変化が見られない。過去2営業日の平均変動幅は約0.1%にとどまっている。

ドル/円は現在、マクロ市場で最も注目されるテーマの一つとなっている。週末には、米財務長官が円購入の検討を示唆していると広く報じられ、市場の関心を集めた。
2026年8月4日 午後15:36
タイトルが見つかりません
• 先週は米連邦準備制度理事会FRB)と日銀の金融政策決定会合がそれぞれ開催されたが、ドル/円(USD/JPY)相場を大きく動かしたのは、それらの政策決定以外の出来事だった
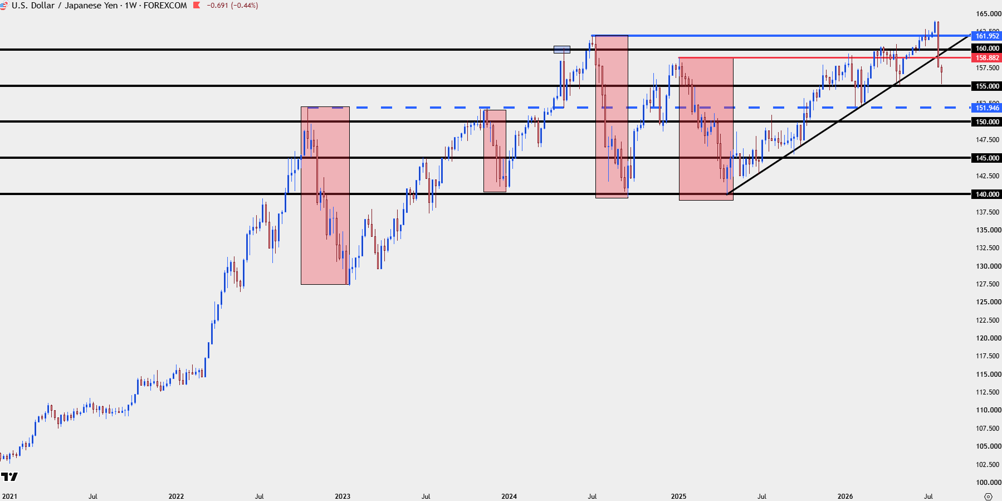
• ドル/円は先週木曜と金曜に大幅下落し、その流れは週明けの取引開始時点まで続いた。しかし、その後は155.00円近辺の重要なサポート水準のすぐ上で下げ止まり、反発の動きを見せている
ファンダメンタルズ要因やニュースの見出しが相場を直接動かしているように見えることはよくある。しかし、実際に市場を動かしているのは、突き詰めれば「買い」と「売り」という売買行動そのものである。もちろん、ファンダメンタルズ要因はしばしば相場に影響を与えるが、その関係は必ずしも単純ではなく、ときには市場の反応が直感に反するように見えることさえある。
これは、市場参加者の発言や彼らが注目している材料と、実際の行動を比較すると、明らかであると同時に不思議な現象でもある。通常、市場の見出しを賑わせるのは経済指標の結果や中央銀行の動向だが、実際には「買いたい人がすでにみな買ってしまっている市場」では、どれほど好材料が出たとしても、新たな買い手が残っていないため相場は上昇しにくくなる。
そして市場のポジションが極端に一方向へ偏ると、ごくわずかな環境変化の兆しであっても、保有者が一斉にポジション解消へ動き、大規模な逆方向の値動きが発生することがある。ただし、これは必ずしもトレンド転換を意味するわけではない。過去5年間のドル/円相場を振り返っても、このような動きがその後も継続したケースもあれば、一時的な変動に終わったケースもあった。それでも、この点は重要な事実を示している。ファンダメンタルズ要因は長期的な相場の方向性を決定づけることが多い一方で、短期的な値動きの方向までも決定するとは限らないということである。
ドル/円のファンダメンタルズ要因は、依然として上昇(ドル高・円安)方向を支持している。その背景には、米国と日本の金利差がある。もちろん、日本がその金利差を縮小したいのであれば、政策金利を引き上げるという選択肢もある。しかし、ここ数週間にわたって何度か指摘してきたように、それには相応のコストやリスクが伴う。そして現時点では、日銀はそうしたリスクを積極的に引き受ける姿勢を示していないように見える。
今後数十年にわたり人口減少が見込まれる日本において、金融引き締めによって景気を抑制しすぎれば、かつて日本が経験したようなデフレ圧力の再燃を招くおそれがある。そうなれば、人口動態上の課題や政治的な不安定さがさらに深刻化する可能性も考えられる。
もっとも、日銀がこの難しい判断を迫られるのは今回が初めてではない。過去4年間でも、日本当局は複数回にわたって為替介入を実施してきたが、そのたびに効果は限定的だったように見える。確かに、それらの介入によってドル買い・円売りポジションのストップロスが巻き込まれ、相場がサポート水準付近まで押し戻される場面はあった。しかし、日米間のファンダメンタルズの乖離が解消されない状況下で、円安トレンドそのものを反転させるには至らなかった。
今回これまでの局面と異なるのは、日本が単独で対応しているわけではなく、米財務省の支援を受けているように見える点だ。私はこの点について先週金曜にも取り上げたが、その後、ソーシャルメディア上で大きな話題となった出来事があった。スコット・ベッセント米財務長官が記者団の前に姿を見せた際、手元のメモがカメラに写り込み、そこには「50億-100億ドル規模の円買い」を示唆する内容が記されていた。
現時点では、実際にその取引が行われたかどうかは分かっていない。ただ、先週金曜には、米財務省がニューヨーク連銀を通じて複数の銀行に対し、円相場のレート提示(クオート)を求めたとの噂が市場で広がった。このような動きは、市場介入の前兆として受け止められることが少なくない。というのも、ニューヨーク連銀や米財務省はもともと市場レートを把握できる立場にあり、EBS(外国為替電子取引システム)へのアクセスも有しているためだ。
それにもかかわらず、あえて銀行へ連絡してレートを確認する行為は、市場に対して一定の警告やけん制のシグナルを送る意図があると受け止められる場合がある。そのため先週金曜の朝には、ニューヨーク連銀が銀行に対し「円相場で何らかの措置が取られる可能性があると警告した」との観測まで浮上した。
もちろん、こうした話はニュースの見出しや噂に基づく推測の域を出ない部分も多い。しかし、スコット・ベッセント米財務長官が「ブレトンウッズ体制2.0」の可能性について言及していたことを踏まえると、状況には一定の整合性があるようにも見える。ブレトンウッズ体制は、政府・中央銀行が協調して一定の方向へ誘導・管理する国際通貨の仕組みだったが、最近の出来事を時系列で振り返ると、こうした観測とも符合しているように思われる。
ただし、より重要な問題は、実際に介入が行われる場合、その規模や強度がどの程度になるのかという点だ。
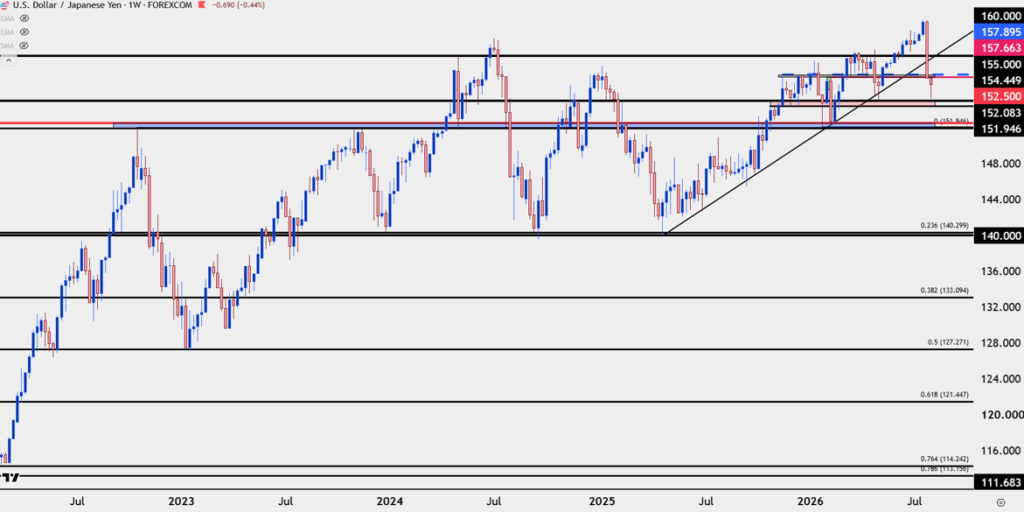
ドル/円において、155.00円は非常に重要な価格帯であるが、先週の高値から900ピップス(pips)近く下落し、この節目にかなり近づいている。また、トレーダーは依然としてドルを買い、円を売ることで、日米の金利差に基づくスワップポイント(ロールオーバー収益)を受け取ることができる。ドル/円のロングポジションには引き続き、金利面での魅力が残されているが、考慮すべき点はそれだけではない。この点については、次のチャートの後で触れたい。
ロールオーバー(スワップポイント)の観点から考えることは有益だが、この問題を個人投資家の取引だけで捉えるのは十分ではない。
キャリートレードによるドル/円上昇の大部分は、機関投資家による金利差を活用した裁定取引から生じている。例えば、日本の金利が低い、あるいはゼロ近辺にとどまる一方で、米国の金利が上昇している局面では、魅力的な投資機会が生まれる。年金基金やヘッジファンドは、日本の銀行から低い金利で資金を借り入れ、その資金をより高い利回りが期待できる投資先へ振り向けることができるためだ。
ただし、この取引には為替リスクという問題がある。年金基金やヘッジファンドは円建てで借り入れを行うため、借入期間中に円相場が大きく変動すると収益に影響を及ぼす。特に、日銀の緩和的な金融政策が海外の金融引き締めに追いつかず円安が進行した場合、為替変動による損益が投資成果を大きく左右する可能性がある。場合によっては、為替変動によって得られた利益が大きく損なわれてしまうこともある。
そのため機関投資家は通常、この為替リスクをヘッジしようとする。その方法の一つが、別の通貨を買い、円を市場で売ることで為替変動リスクを相殺することだ。そうすることで、借り入れた円資金に伴う為替リスクを実質的に軽減できるだけでなく、そのヘッジポジション自体から値上がり益を得られる可能性も生まれる。
しかし、市場環境が変化し、そのヘッジポジションが逆方向に動く可能性が高まった場合は話が変わる。介入観測や米国経済指標の悪化、日本での利上げ観測などをきっかけに、積み上がったポジションの解消が一斉に進む状況になれば、そのヘッジを維持する理由は薄れ、むしろ為替リスクを受け入れる選択が合理的になることもある。
これが、ドル/円が短期間で急激に反対方向へ動くことがある理由の一つだ。 一方で、これこそが、日本の政策当局が何度も円安反転を試みてきたにもかかわらず、ドル高・円安トレンドが長期間続いてきた理由の一つでもある。
したがって、現時点での焦点は、米国や日本の政策当局による働きかけがすでに終了したのか、それとも155.00円を下回る水準でストップロスを巻き込みながら、投機筋に対して再び揺さぶりをかけようとしているのかという点にある。仮にそうした動きが続く場合、次の重要なサポート候補として意識されるのは152円近辺だろう。皮肉なことに、その水準は日銀が2022年の介入局面で当初防衛しようとしていた価格帯でもある。
グローバル経済において、根本的な市場のテーマや相場の流れを構築する可能性のある主要なイベントや指標とは? 毎週更新される経済指標カレンダーで世界の主要イベントを確認できます。
(8月4日付記事「USD/JPY Slammed to Start the Week, then Gets a Bounce」、FOREX.comのシニアマーケット・アナリストJames Stanley著)

今週の取引終了まであと数日となったが、ドル/円の値動きからは依然として短期的に明確な方向性の変化が見られない。過去2営業日の平均変動幅は約0.1%にとどまっている。
ドル円相場は、米国とイランの停戦合意の継続に対する懸念が強まっていることを受けて、上昇傾向にある。

日経平均株価はブレイクアウトに成功したものの、上昇継続に対する確信は揺らいでいる。過去の高値を維持できれば強気相場が主導権を握り続けるが、下回れば相場の流れは一気に反転する可能性がある。