円売り勢が白旗、ドル買いポジションは極限な水準へ:円見通し、COTレポート最新情報
米ドルの買い越しが数年ぶりの極端な水準に達する中、円売り勢が撤退している。最新のCOTレポートがドル/円にどのようなシグナルを示しているかを見てみたい。

2週間前、ドル/円は当局による二度にわたる為替介入を受けて急落し、大幅な売りに見舞われた。しかし、その後は買い方が徐々に勢いを取り戻しており、現在は市場が注目する重要な心理的節目を再び試す展開となりつつある。
2026年8月14日 午後16:01

タイトルが見つかりません
• ドル/円(USD/JPY)は、2週間前の二度にわたる為替介入後、買い方が勢いを取り戻しており、「ドル買い・円売り」と当局との神経戦が続いている。
• 2週間前、ドル/円は165円目前で上昇が一服していたものの、押し目やサポート水準では買い意欲が根強く、結果として当局の介入を招く展開となった。その後の急落を経て、市場の関心は「160円が新たな防衛ラインとなるのか、それとも日銀は静観姿勢を維持するのか」に移っている。
9月の日銀利上げ観測も浮上しているが、ドル買い・円売りの流れを大きく後退させるには至っていない。日本のインフレ率は1.7%と、直近の米国の3.4%の半分程度にとどまっているが、円安是正を除けば現時点で利上げを急ぐ切迫した理由は見当たらない。市場もこうした状況をすでに織り込みつつあり、ドル買い基調は依然として健在だ。
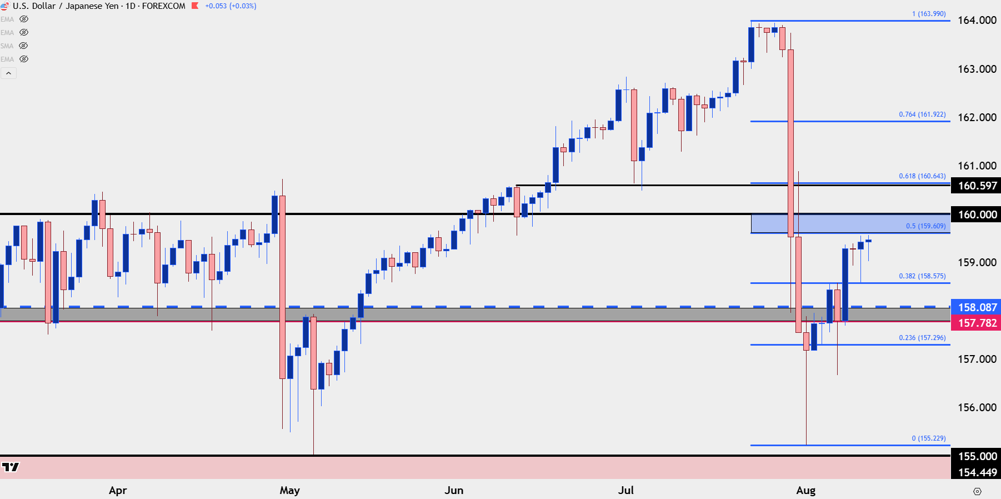
ドル/円は先週の安値から400pips(4円)超反発しており、買い勢力は再びドル買い・円売りのポジション構築を進めている。まだ明確な上抜けには至っていないものの、サポート水準では根強い買い支えが見られ、直近では安値を切り上げる展開が続いている。こうした状況はドル円の両サイドにとって神経質な相場環境を生み出している。円を売って金利差収益を狙うキャリートレードの魅力は依然として健在であり、ファンダメンタルズ面でも円には逆風が続いている。
164-165円近辺は、実際に為替介入が行われた水準であるため、当局の明確な防衛ラインと考えてよいだろう。ただし、市場のより大きな関心は、ドル/円が160円を上抜けた場合に日銀がどのような対応を取るのかという点に向けられている。160円は2024年4月にも当局が防衛を試みた水準であり、当時はニューヨーク連銀を通じて米財務省による「レートチェック(当局が相場水準を確認する行為で、介入直前に行われると言われている)」が実施されたことで市場の注目を集めた。
こうしたケースでは通常、日本側が主導して為替介入を行う。しかし今回特異なのは、米財務省やベッセント財務長官がこの問題に強い関心を示している点だ。単独介入は過去に効果が限定的だったケースも多く、2024年4月の介入もその一例とされる。日銀が円買い介入によってドル/円を押し下げたとしても、それは結果的に強気派にとって、より有利な水準でドル買いポジションを構築する機会を与えるだけになりかねない。
一方で、日米協調介入については、為替相場の安定化やトレンド転換において歴史的に一定の成果を上げてきたとされる。ただし、その実現には米国側の協力が不可欠であり、資金面や政策面での支援を巡る不透明感も残る。実際、2週間前のベッセント財務長官の対応については、ウォール・ストリート・ジャーナル(WSJ)のニック・ティミラオス記者が疑問を呈していた。ただ、その後ベッセント財務長官は同記者を「舞台裏のうわさ話を書き写すだけの速記者だ」と批判している。
うわさ話や憶測はさておき、介入直後にも筆者が指摘したように、ドル/円を155円付近で買う戦略には一定の合理性があった。この水準では当局による追加介入の可能性が低いと考えられていたためだ。さらに、市場では米国が年内に追加利上げを実施するとの見方が残っており、金利差を活用するキャリートレードの魅力も依然として健在だ。そのため、円安リスクに対するヘッジ需要も引き続き存在している。
今週の最大のリスク要因は米国の経済指標だった。もしインフレ率が急速に鈍化する内容となれば、2022年11月や2023年、あるいは2024年7月に見られたように、ドル買いポジションの手仕舞いを促す材料になった可能性がある。しかし実際には、生産者物価指数(PPI)は市場予想を下回り、消費者物価指数(CPI)は市場予想通りにとどまったものの、インフレ率は依然として目標水準を大きく上回ったままだった。
市場の関心は現在、2つの点に集まっている。1つ目は、ドル買い勢がどこまで相場を押し上げられるのかという点だ。歴史的に見ると、このような局面では買い手は段階的にポジションを積み上げながら相場を少しずつ押し上げ、最終的に重要なレジスタンスの突破を試すことが多い。
ただし、本当に重要なのはその後の展開だ。仮に日銀が相場上昇に対して対応を示さなければ、市場は当局の弱気姿勢を見極めようとするなか、ドル円の上昇ペースがさらに加速する可能性がある。2つ目は、ドル/円が160円を突破した場合、日銀が2024年4月と同様に円買い介入などで上昇を抑えようとするのかという点である。
テクニカル面では、ドル/円は短期的な上昇三角形(アセンディング・トライアングル)を形成していると見ることもできる。これは、横ばいのレジスタンスと安値の切り上げによって構成される強気のブレイクアウトパターンだ。
現在のレジスタンスは160円のやや手前に位置しており、週後半にかけては買い勢力が160円の節目に挑戦する動きを強める可能性がある。さらに160円を上抜ける展開となれば、日米いずれかの政策当局がより積極的な対応を示すのかが、大きな焦点となりそうだ。
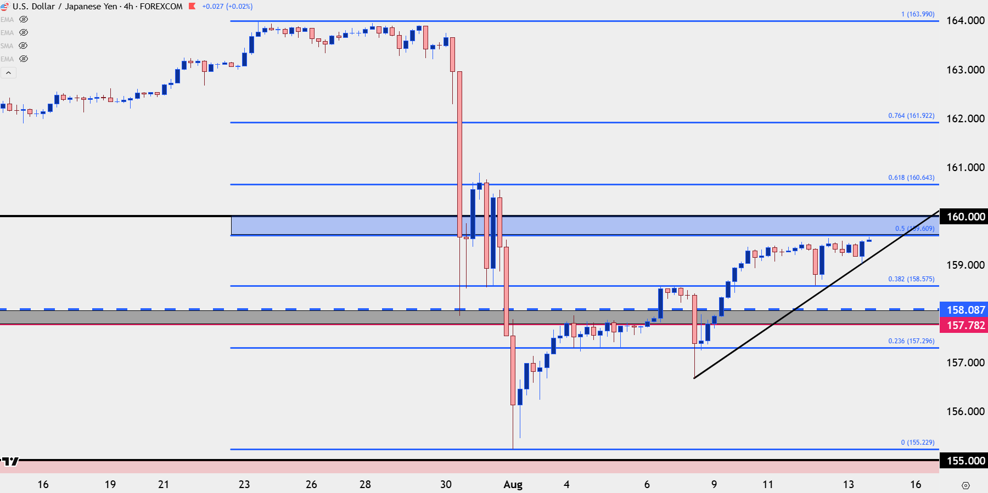
為替介入の難しいところは、その判断基準に主観的な要素が含まれることだ。ドル/円は160円を上抜けた後も上昇を続け、一時は165円手前まで上昇した。しかし、最終的に日銀の介入を促したのは、米連邦公開市場委員会(FOMC)会合後の市場の反応だった。
介入につながった当時の相場の特徴は、ドル買いの根強さにあった。FOMC会合を受けてドルが下落する局面もあったが、その下落は買い手による押し目買いの機会として利用された。また、ユーロや英ポンドに対してはドル安が進んでいたにもかかわらず、ドル/円は底堅さを維持していた。その後、同日夜の日銀による円買い介入が相場の流れを変え始め、さらに翌朝には米財務省も対応に加わったことで、市場環境は大きく変化した。
そのため、160円は当局がより強い姿勢で円安をけん制する水準として考えやすいが、実際のところ、それが本当に「防衛ライン」となるかどうかは分からない。そもそも為替介入は理想的な手段とは言えない。自国(日本)の金融政策が円安を後押ししている状況であるのに、限りある外貨準備を取り崩しながら為替レートの上昇を抑え込まなければならないからである。
また、利上げについても、日本では差し迫った必要性があるとは言い難い。日本の消費者物価指数(CPI)は米国の半分程度の水準にとどまっている。こうした状況は、ファンダメンタルズ面で依然としてドル円の上昇を支える要因となっている。介入リスクという不確実要素を除けば、投資家がドル買い・円売りのポジションを引き続き積み増していく合理的な理由は十分に残されている。
仮にドル/円が160円を上抜けた場合、次に注目される水準は160.60円近辺となると見ている。この水準は、過去にレジスタンスとして機能した後にサポートへと転換した重要なポイントであると同時に、直近の下落局面に対するフィボナッチ・リトレースメント61.8%の水準と重なる。一方、今回の下落に対する38.2%戻しの水準は、前日に発表された米CPIが下値を支える要因となり、買い手が再び相場に戻るきっかけとなった。
2022年の展開を思い出してほしい。当時、日銀は150円付近を防衛したい意向を示していたものの、実際に介入に踏み切ったのはドル/円が151.95円まで上昇した後だった。今回も160円が突破されれば、その後の上昇は非常に速いペースで進む可能性がある。
グローバル経済において、根本的な市場のテーマや相場の流れを構築する可能性のある主要なイベントや指標とは? 毎週更新される経済指標カレンダーで世界の主要イベントを確認できます。
(8月14日付記事「Japanese Yen Technical Analysis: USD/JPY Nears 160 But is that the Line in the Sand?」、FOREX.comのシニアマーケット・アナリストJames Stanley著)

米ドルの買い越しが数年ぶりの極端な水準に達する中、円売り勢が撤退している。最新のCOTレポートがドル/円にどのようなシグナルを示しているかを見てみたい。

日経平均株価はブレイクアウトに成功したものの、上昇継続に対する確信は揺らいでいる。過去の高値を維持できれば強気相場が主導権を握り続けるが、下回れば相場の流れは一気に反転する可能性がある。
週末に向けての取引では、FX市場における注目すべき動きの一つとして、米PCEインフレ指標が発表された後も、円が方向感に乏しい状態にとどまった点が挙げられる。データ公表後もドル/円に顕著な動きはみられず、値動きの幅は0.05%前後にとどまったことで、短期的に方向感のない様子見局面が続いていることが示唆された。