{{ item.post_title }}
2025年6月6日 午前09:42
タイトルが見つかりません
5日の日経平均株価は下落。前日比▲192.96円、▲0.51%となる37,554.49円で大引け。
寄り付き前に発表された4月勤労統計調査は、前年同月比で、名目賃金が+2.3%、実質賃金が▲1.8%と弱めの結果となった。
また前日に発表された米国の5月ADP雇用統計や、5月ISM非製造業景気指数が弱い数値となったことをうけて米国の主要株価指数が伸び悩んだことも影響し、日経平均株価は時間外で下落、前日の終値より157円安い37,590円で寄り付き。寄り付き後は反発し11時前に当日の高値となる37,733円を記録。その後に37,673円で前場クローズ。
後場は小幅にギャップダウンした37,605円で寄り付くと、上値重く推移し、13時半ごろ37,528円の当日安値を記録、37,554円で大引け。ザラ場は小幅な変動に留まっている。
セクター別では、サービス、自動車、小売業、化学、医薬品などが下落。一方で電気機器(含む半導体)、が上昇。個別の大型株では、集配業務を担う全国の郵便局で点呼が不適切だった問題で行政処分案が通知された日本郵便の親会社である日本郵政が▲4.76%、第一三共が▲4.00%と大きく下落。また自動車メーカーも2%超の下落が目立った。一方でアドバンテストが+4.57%、東京エレクトロンが+3.78%と半導体銘柄が強い。
中国の株価指数は上海総合が+0.23%、CSI300が+0.23%、香港のハンセン指数が+1.07%とそれぞれ上昇。
なお日経平均株価CFDは今朝7:00頃に37,412円で取引されており、本日の東京株式市場は前日の終値から小幅に下窓を開けて寄り付きそうな状況となっている。
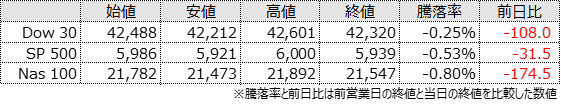
5日の米国株式市場は主要株価指数が揃って下落。
21:15に欧州中央銀行(ECB)が7会合連続となる利下げを実施。預金ファシリティ金利を2.00%、主要リファイナンス金利を2.15%、限界貸付ファシリティ金利を2.40%に、それぞれ0.25%ずつ引き下げた。
また21:30に発表された米国の新規失業保険申請件数は24.7万件と事前予想よりも悪い結果となった。
SP500は高値更新の局面であり買い意欲が強く、前日の終値より14ドル高い5,986ドルで寄り付き。新規失業保険申請件数の悪い結果が意識され寄り付き直後は下押したものの、トランプ大統領と習近平国家主席が電話会談を行ったことが明らかとなり、リスクオンムードが広がると、同指数は6,000ドル手前まで上昇した。なお、トランプ大統領は自身のSNSを通じて、「両国がさらに貿易協議を実施することで合意した。争点である中国のレアアース輸出規制を巡っては整理がついた」との見解を示した。
NY午後は手仕舞い売りが優勢。今週に発表された冴えない米国経済指標が改めて意識されたか売りが強まり、5,921ドルまで反落、5,939ドルでクローズ。FRBのクーグラー理事が政策金利の現状維持が適切になるとの考えを示したことも嫌気された。同氏は米国の通商政策によるインフレ高止まりのシナリオを強く意識している。
当日は通信サービスを除く全業種が前日比でマイナス。特に一般消費財が▲2.47%、生活必需品が▲1.19%と下げが大きかった。個別の大型株ではトランプ大統領との確執が意識されテスラが▲14.26%と大幅な下落。その他、パランティアが▲7.77%、コストコが▲3.89%と大きく下落した。
なおラガルドECB総裁は記者会見で、利下げ局面の終わりに差し掛かっているとの見解を示した。