{{ item.post_title }}
2025年7月2日 午前09:40
タイトルが見つかりません
1日の日経平均株価は大きく下落。前日比▲501.06円、▲1.24%となる39,986.33円で大引け。
日経平均株価は時間外で小幅に下落、前日の終値より146円安い40,341円で寄り付き。寄り付き直後に当日の高値である40,346円を記録した後は下落基調で推移。特段反発することなく40,081円で前場クローズ。
後場は小幅にギャップダウンし40,026円で寄り付いた後、緩やかに反発し40,150円まで回復。しかし上値は重く再び下落へと転じ、15時頃に当日の安値である39,885円を記録。その後に39,986円で大引けとなった。週末に日米通商交渉の難航が報じられており、利食いや手仕舞いの売りが広がった印象。
セクター別では、小売業、電気機器(含む半導体)、サービス、医薬品が大きく下落。一方で通信は上昇。個別の大型株ではファーストリテイリングが▲4.16%、中外製薬が▲3.83%、リクルートHDが▲3.62%と大幅に下落。一方ソフトバンクグループが+2.62%と大きく上昇した。
中国の株価指数は上海総合が+0.39%、CSI300が+0.17%と堅調に推移。香港市場は香港特別行政区成立記念日のため休場。
なお日経平均株価CFDは今朝7:00頃に39,531円で取引されており、本日の東京株式市場は前日の終値から一段と下窓を開けて寄り付きそうな状況となっている。
1日の米国株式市場はDow30が続伸、SP500とNas100は反落。
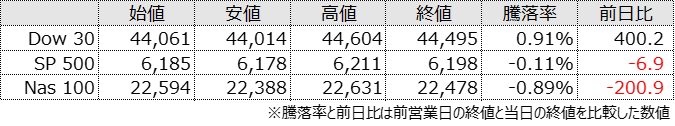
SP500は前日の終値より20ドル安い6,185ドルで寄り付き。同時刻よりECBフォーラムにおいて各国中銀総裁が参加するQ&Aセッションが行われ、市場の注目を集めた。
同セッションでは植田日銀総裁が「政策を判断するにはもう少し情報が必要だ」と発言し、利上げを急がない姿勢を見せた。この発言を受け市場は円安で反応する場面が見られた。またパウエルFRB議長は関税によるインフレについて「夏にかけて数値が上がると予想している」と発言した。
その後、23:00に米国6月ISM製造業景況指数が発表され、49.0と事前予想を上回る結果。また米国5月JOLTS求人件数も発表され、7.769M(M:100万件)とこちらも事前予想を大きく上回る結果となった。米長期金利は上昇したものの、株式市場への影響は限定的で、同指数は6,200ドルを突破した後に下落基調へと転じ、深夜0時頃に当日の安値である6,178ドルを記録した。
NY午後は反発して推移し、当日の高値である6,211ドルを記録後、荒い値動きの中で一時6,190ドル近辺まで下落。その後は持ち直し、最終的に6,198ドルでクローズとなった。当日は、米国の通商交渉に対する不透明感が広がり、利益確定の動きが優勢となった印象。
ただし、米上院が3兆3000億ドル(約474兆円)規模の税制・歳出削減法案を51対50で可決したこともあり、株式市場全体は下支えされ、伝統的な産業を中心に構成されているDow30は大きな上昇につながった。
セクター別では素材が+2.28%、ヘルスケアが+1.39%と上昇。一方で通信サービスが▲1.19%、ITが▲1.13%と下落した。個別の大型株では、コカ・コーラが+1.30%、アップルが+1.29%、P&Gが+1.19%と堅調に推移。一方でテスラが▲5.34%、ブロードコムが▲3.96%、ネットフリックスが▲3.40%、エヌビディアが▲2.97%、メタが▲2.56%と大幅に下落した。
同日、トランプ大統領は現在一時停止されている上乗せ関税について「7月9日の猶予期限を延長しない」と述べた。さらに日本に関しては「極めて大きな貿易赤字を抱えているため、30%や35%、あるいはわれわれが決める数字を課すだろう」と伝えた。