{{ item.post_title }}
2025年7月16日 午前09:35
タイトルが見つかりません
15日の日経平均株価は反発。前日比+218.40円、+0.55%となる39,678.02円で大引け。
日経平均株価は前日の終値より66円高い39,526円で寄り付き。寄り付き後は方向感の定まらない中で次第に値を下げ午前10時頃に当日の安値である39,379円を記録。しかし米エヌビディアが半導体の一部について対中輸出を再開する予定だと報じられたことで同指数は反発、午前11時頃には39,600円を突破した。正午にかけては売りが優勢で39,486円で前場クローズ。
後場は39,495円で寄り付くと、上昇基調での推移が続き当日の高値である39,678円で大引けとなった。当日は、米国6月CPIを控え方向感に欠ける展開となったが、米エヌビディアがAI企業向け半導体の一部を中国へ輸出再開する方針だと報じられたことで、半導体関連株に買いが集まった。
セクター別では電気機器(含む半導体)が大きく上昇。続いて小売業、通信が上昇。一方で商社、サービス、機械が下落。個別の大型株ではディスコが+4.47%、東京エレクトロンが+3.49%、ソフトバンクグループが+2.00%と大幅に上昇。一方でルネサスエレクトロニクスが▲2.93%、DAIKINが▲2.60%と大きく下落した。
中国の株価指数は上海総合が▲0.42%、CSI300が+0.03%、香港ハンセン指数は+1.60%とそれぞれ推移。エヌビディアの対中輸出再開を受け、CSI 300通信サービス指数は+6.09%と大幅に上昇。
なお日経平均株価CFDは今朝7:00頃に39,621円で取引されており、本日の東京株式市場は前日の終値と概ね同水準で寄り付きそうな状況となっている。
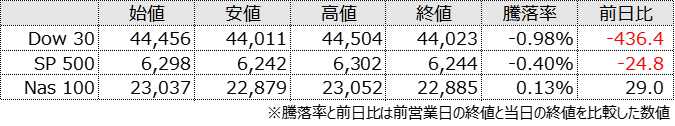
15日の米国株式市場はDow30、SP500が下落、Nas100が小幅に上昇。
米国株式市場オープン前に米国6月CPIが発表され、総合指数は前月比+0.3%、前年同月比+2.7%と概ね事前予想通りの結果、コア指数は前月比+0.2%、前年同月比+2.9%と事前予想を下回る結果となった。上記の結果をうけて初動で米長期金利が低下、ドル安、株高で反応したが、評価が分かれそうな内容で、次第に相場は反転した。
SP500は時間外で堅調に推移、前日の終値より29ドル高い6,298ドルで寄り付き。寄り付き直後に当日の高値である6,302ドルを記録。ただその後は、CPIの評価として物価上昇が継続しそうだという認識が広がった様子で米長期金利が上昇、SP500指数は下落基調で推移し、深夜0時頃には6,260ドルを割り込む場面も見られた。
NY午後も上値の重い展開が続き、取引終盤に当日の安値である6,242ドルを記録した後、6,244ドルでクローズとなった。
セクター別では素材が▲2.11%、ヘルスケアが▲1.88%と軟調に推移。一方でITが+1.27%と堅調に推移した。個別の大型株ではイーライリリーが▲3.45%と大きく下落。一方でエヌビディアが+4.04%、オラクルが+2.48%と大幅に上昇した。
同日、トランプ大統領はインドネシアとの通商交渉が妥結に至ったと発表した。当初予定されていたインドネシアからの輸入品に対する32%の税率を19%に引き下げる方針。
またベッセント米財務長官は、パウエルFRB議長の後任選びの正式なプロセスが既に始まったと明らかにした。