{{ item.post_title }}
2025年7月31日 午前09:29
タイトルが見つかりません
30日の日経平均株価は小幅に続落。前日比▲19.85円、▲0.05%となる40,654.70円で大引け。
日経平均株価は前日の終値より70円高い、当日の高値である40,745円で寄り付き。午前10時前にカムチャッカ半島付近を震源とした地震に伴う津波警報が出されたことで同指数は下落、当日の安値である40,557円を記録。しかしこのレベルでは次第に買い戻しが優勢となり、40,678円で前場クローズ。
後場は40,658円で寄り付くと、上昇基調で推移し40,700円を超える水準まで回復。しかし上値は重く再び40,600円を下回った後、取引終盤は小幅に買い戻され40,655円で大引けとなった。当日は、津波被害に対する懸念に加え、FOMCや日銀金融政策決定会合を控えて様子見ムードが強まり、売りが優勢となった。
セクター別では小売業、サービスが下落。一方で非鉄金属製品が上昇。個別の大型株では、決算発表で営業利益が事前予想を下回ったキーエンスが▲4.76%、リクルートHDが▲3.36%、村田製作所が▲3.08%と大きく下落。一方で、決算発表で好収益を発表したNECが+6.11%、三菱重工が+3.77%、日立が+3.01%と大幅に上昇した。
中国の株価指数は上海総合が+0.17%、CSI300が▲0.02%、香港ハンセン指数は▲1.36%とそれぞれ推移。
なお日経平均株価CFDは今朝7:00頃に40,704円で取引されており、本日の東京株式市場は前日の終値と概ね同水準で寄り付きそうな状況となっている。
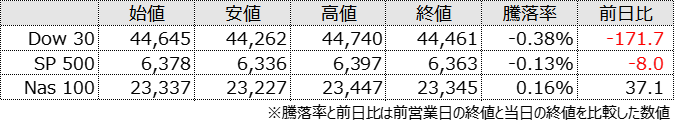
30日の米国株式市場はDow30とSP500が下落、Nas100が上昇。
米国株式市場オープン前に米国7月ADP雇用統計が発表され、+10.4万人と事前予想を上回る結果。さらに米国4-6月期GDP(速報値)も発表され、前期比年率+3.0%とこちらも事前予想より強い結果となった。
SP500は前日の終値より7ドル高い6,378ドルで寄り付き。FOMCを控えていることからNY午前は様子見の展開となり、6,370ドルから6,385ドルのレンジで方向感の無い動きが続いた。
NY午後は27:00にFOMCが終了、政策金利(FF金利)が発表され4.25-4.50%で事前予想通り据え置かれることとなった。なおウォラーFRB理事とボウマンFRB副議長が0.25%の利下げを主張していた。その後27:30からのパウエルFRB議長の定例記者会見で「9月の(FOMC)会合については現時点で何の決定もしていない」「米国の労働市場は安定している」と様子見姿勢が強調され米長期金利が上昇、SP500は当日の高値である6,397ドルから当日の安値である6,336ドルまで下落。その後引けにかけては買い戻しが優勢で6,363ドルでクローズとなった。
セクター別では素材が▲2.00%、不動産が▲1.43%、エネルギーが▲1.35%と軟調に推移。一方で公共事業が+0.66%と堅調に推移した。個別の大型株では、アップルが▲1.05%、メタが▲0.68%、テスラが▲0.67%と下落。一方でエヌビディアが+2.14%、ブロードコムが+1.75%、パランティアが+1.52%と上昇した。
なおマイクロソフトの決算発表が行われ、売上高が事前予想を上回ったことで同社の株価は時間外で上昇した。メタ・プラットフォームズも同様に時間外で大きく上昇している。
同日、トランプ大統領は自身のSNSで「インドは8月1日から25%の関税に加えてロシアから軍事機器やエネルギーを購入していることに対してペナルティを支払う必要がある」と投稿した。
さらに同日、ホワイトハウスは8月1日から銅製品に対して一律50%の関税を課すことを正式に発表した。