{{ item.post_title }}
2025年8月1日 午前09:26
タイトルが見つかりません
31日の日経平均株価は反発。前日比+415.12円、+1.02%となる41,069.82円で大引け。
日経平均株価は前日の終値より38円高い40,693円で寄り付き。寄り付き直後に当日の安値である40,639円を記録した後は目立った下落なく上昇基調で推移し、41,024円で前場クローズ。
正午頃に日銀金融政策決定会合の結果が発表され、事前予想通り政策金利は据え置きで「無担保コールレート(オーバーナイト物)を、0.5%程度で推移するよう促す」と示された。また展望レポートも公開され、実質GDP成長率の見通しは概ね横ばいとなったものの、生鮮食品を除くコアCPIの見通しの中央値が2025年度が0.5%、2026年度と2027年度については0.1%ずつ引き上げられた。外国為替市場では展望レポート発表後に円高に振れる局面も見られたが、日経平均株価への影響は限定的であった。
後場は40,960円で寄り付くと、引き続き堅調に推移し15時頃に当日の高値である41,151円を記録。その後引けにかけて小幅に売られ41,070円で大引けとなった。当日は、日銀の政策金利据え置き決定に加え、早朝のメタとマイクロソフトの好決算が追い風となり、日経平均株価は上昇に転じた。
セクター別では電気機器(含む半導体)、通信が大きく上昇。一方で自動車が小幅に下落。個別の大型株では、ディスコが+7.31%と大きく上昇、ソフトバンクグループが+2.70%、日立が+2.31%と続いた。一方で、トヨタ自動車が▲1.71%、ホンダが▲1.29%と下落した。
中国の株価指数は、軟調な中国7月PMIの結果を受けて上海総合が▲1.18%、CSI300が▲1.82%、香港ハンセン指数は▲1.60%と軟調に推移。
なお日経平均株価CFDは今朝7:00頃に40,787円で取引されており、本日の東京株式市場は前日の終値から下窓を開けて寄り付きそうな状況となっている。
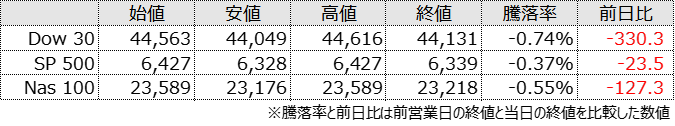
31日の米国株式市場は主要株価3指数が下落。
米国株式市場オープン前に米国6月個人消費支出(PCEデフレーター)が発表され、総合指数が+2.6%、食品とエネルギーを除くコア指数が+2.8%と事前予想を上回る結果。また同時刻に米国前週分新規失業保険申請件数も発表され、21.8万人とこちらは事前予想より強い結果となった。
SP500はメタとマイクロソフトの好決算を受けて時間外で大きく上昇、前日の終値より64ドル高い当日の高値である6,427ドルで寄り付き。22:45に米国7月シカゴ購買部協会景気指数が発表され47.1と事前予想を上回る結果。これを受け同指数は一時上昇したものの、指数の価格が過去最高水準に位置していることもあり、上値は重く6,370ドル付近まで下落した。
NY午後は米長期金利が小幅に上昇、同指数は下落基調での推移が続き取引終盤に当日の安値である6,328ドルを記録。引けにかけては上昇し6,339ドルでクローズとなった。当日は、FOMCにおけるパウエルFRB議長の会見や、PCEデフレーターが予想より上振れたことを受け、米国の利下げ観測が後退し主要株価3指数は軟調な推移となった。
セクター別ではヘルスケアが▲2.79%、不動産が▲1.74%と大幅に下落。一方で通信サービスが+2.09%と堅調に推移した。個別の大型株では、テスラが▲3.38%、イーライリリーが▲2.63%、グーグルが▲2.36%と下落。一方で好決算だったメタが+11.25%、同様にマイクロソフトが+3.95%と大幅に上昇した。
早朝、アマゾンの決算発表が行われ、営業利益見通しが事前予想を下回り時間外取引で同社の株価は下落。一方アップルの決算発表では売上高が市場予想を上回り時間外取引で株価は上昇している。
その他、トランプ米大統領は、貿易相手国に対して8月1日発効の新たな関税率を課す大統領令に31日に署名する。ホワイトハウスが明らかにした。
またトランプ大統領はメキシコに対する関税引き上げを90日間延長すると発表した。ブルームバーグが報じた。