{{ item.post_title }}
2025年8月4日 午前09:25
タイトルが見つかりません
1日の日経平均株価は下落。前日比▲270.22円、▲0.66%となる40,799.60円で大引け。
日経平均株価は前日の終値より40円安い41,030円で寄り付き。8月に入り夏枯れが意識されたか、寄り付き直後に当日の高値である41,065円を記録した後は急落、午前9:30頃に当日の安値である40,588円を記録。その後、このレベルでは買い戻しが優勢となり、40,922円まで値を戻して前場クローズ。
後場は40,979円で寄り付くと、上値の重い展開となり40,769円まで下落。その後も同水準で推移し40,800円で大引けとなった。足元でやや軟調に推移している米国株式市場や、米国7月雇用統計を控えていたことから持ち高調整の売りが優勢となった模様。
セクター別では電気機器(含む半導体)が大きく下落。一方でサービス、小売業が上昇。個別の大型株では、業績予想の下方修正を発表した東京エレクトロンが▲18.02%、日立が▲8.81%と大きく下落。一方で、キーエンスが+2.95%、ソフトバンクが+2.42%と堅調に推移した。
中国の株価指数は、上海総合が▲0.37%、CSI300が▲0.51%、香港ハンセン指数は▲1.07%と軟調に推移。
なお日経平均株価CFDは今朝7:00頃に39,889円で取引されており、本日の東京株式市場は前日の終値から大きく下窓を開けて寄り付きそうな状況となっている。
1日の米国株式市場は主要株価3指数が続落。
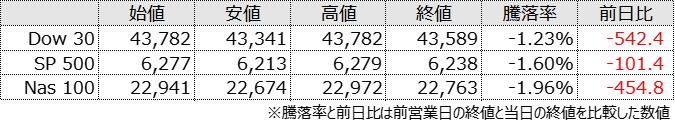
米国株式市場オープン前に米国7月雇用統計が発表され、非農業部門雇用者数が7.3万件、失業率が4.2%と事前予想より弱い結果となった。さらに非農業部門雇用者数が、5月分が▲12.5万件、6月分が▲13.3万件と大幅に下方修正された点が嫌気され、マーケットはリスクオフへと傾いた。
SP500は上記の経済指標発表を受け、前日の終値より62ドル安い6,277ドルで寄り付き。寄り付き直後に当日の高値となる6,279ドルを記録後は軟調な展開が続き、23:00に発表された米国7月ISM製造業景況指数が事前予想を下回る48.0だったことを受け、同指数は一時6,220ドルを割り込んだ。しかしこのレベルでは買い戻しが優勢となりNY正午頃には6,270ドル付近まで回復。
NY午後は上値の重い展開となり、午前3時頃に当日の安値である6,213ドルを記録。引けにかけては上昇基調で推移し6,238ドルでクローズとなった。
セクター別では一般消費財が▲3.59%、ITが▲2.07%と大幅に下落。一方でヘルスケアが+0.58%、生活必需品が+0.53%と堅調に推移した。個別の大型株では、決算発表で営業利益見通しが事前予想を下回ったアマゾンが▲8.27%、オラクルが▲3.68%、メタが▲3.03%と下落。一方でイーライリリーが+3.01%と上昇した。
米国時間31日、トランプ大統領がカナダへの関税を25%から35%に引き上げる大統領令に署名したとホワイトハウスが発表した。さらに4月に発表した世界一律の基本関税の最低税率を10%に据え置くことも発表された。
またFRB(米連邦準備理事会)は1日、クグラー理事が8日付で退任すると発表した。
さらに、米国時間1日にトランプ大統領は自身のSNSで、米国7月雇用統計の発表で大きく数値が下方修正されたことに言及し「(米労働省労働統計局のエリカ・マッケンターファー局長を)直ちに解雇するように命じた」と投稿した。