{{ item.post_title }}
2025年10月1日 午前09:32
タイトルが見つかりません
30日の日経平均株価は続落。前日比▲111.12円、▲0.25%となる44,932.63円で大引け。
日経平均株価は前日の終値より11円高い45,055円で寄り付き。寄り付き後は軟調な推移が続き、午前10時頃に当日の安値である44,734円を記録。しかしこのレベルでは買い戻しが優勢となり44,490円で前場クローズ。
後場は45,006円で寄り付くと、同水準でのもみ合いが続き、その中で当日の高値である45,126円を記録。クローズにかけては売りが優勢となり44,933円で大引けとなった。当日は、四半期末ということもあり持ち高調整の売りが優勢となった印象。また米政府閉鎖シナリオが嫌気された可能性もある。
セクター別では電気機器(含む半導体)、通信が下落。一方で化学、医薬品、サービスが上昇。個別の大型株では、アドバンテストが▲3.27%、ソフトバンクグループが▲1.86%と下落。一方で三菱UFJ FGが+2.88%、東京海上HDが+2.80%と堅調に推移した。
中国の株価指数は上海総合が+0.52%、CSI300が+0.45%、香港ハンセン指数は+0.87%と堅調に推移。
同日、日銀の主な意見(9月会合分)が発表され、「市場にサプライズとなる現時点での利上げは避けるべき」「物価の上振れリスクがある中、将来の急激な利上げによるショックを避けるため、中立金利にもう少し近づけておくべきである」という意見が見られた。
なお日経平均株価CFDは今朝7:00頃に44,852円で取引されており、本日の東京株式市場は前日の終値から小幅に下窓を開けて寄り付きそうな状況となっている。
30日は主要株価指数が堅調に推移。
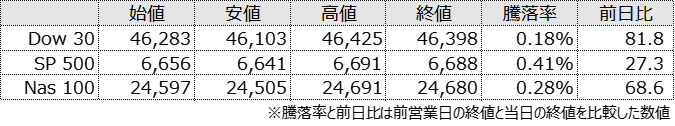
SP500は前日の終値より5ドル安い6,656ドルで寄り付き。23:00に米国8月JOLTS求人件数が発表され、7.227M(M:100万件)と事前予想を上回る結果となった。ただ雇用率と離職率が低下し労働市場の流動性が低下していることが明らかになった。また同時刻に米国9月消費者信頼感指数が発表され、94.2と事前予想を下回る結果となった。これら2つの経済指標の相場への影響は限定的に留まり、NY正午にかけては6,650ドルを挟んだもみ合いが続き、その中で当日の安値である6,641ドルを記録。
NY午後は買いが優勢となり、特にクローズにかけて大きく上昇。取引終了直前に当日の高値である6,691ドルを記録した後、6,688ドルでクローズとなった。当日は、米製薬大手ファイザーが、トランプ大統領が表明していた医薬品関税について、3年間の猶予を得たと明らかにしたことで、同社株を含めた製薬株が上昇、主要株価指数の伸びを牽引した。
セクター別ではヘルスケアが+2.45%と上昇。一方でエネルギーが▲1.07%と下落。個別の大型株ではファイザーが+6.83%、イーライリリーが+5.02%、エヌビディアが+2.60%と大幅に上昇。一方でメタが▲1.21%、アマゾンが▲1.17%と軟調に推移した。
同日、トランプ大統領が「おそらく政府閉鎖になるだろう」と発言した。米国時間30日深夜の期限(日本時間10月1日、13時)が迫る中、歳出を巡る協議の行き詰まりにより、多くの政府機関の業務が停止する恐れが出ている。