


{{ item.post_title }}
2025年11月14日 午前09:57
タイトルが見つかりません
13日の日経平均株価は上昇。前日比+218.52円、+0.43%となる51,281.83円で大引け。
日経平均株価は、前日の終値より50円安い51,013円で寄り付き。寄り付き後は軟調に推移し当日の安値である50,954円を記録。しかしこのレベルで持ちこたえると、その後は買いが強まり当日の高値である51,339円を記録。正午にかけてはやや軟調に推移し、51,167円で前場クローズ。
後場は小幅にギャップダウンした51,126円で寄り付くと、午後2時過ぎに一時51,329円を記録、その後は下押したのち買い戻され51,283円で大引けとなった。米国の主要株価指数が高値圏で推移していることや、為替の円安基調が追い風となり終日堅調な値動きが続いた。
セクター別では電気機器、医薬品、機械が上昇。一方で通信が下落。個別の大型株ではアドバンテストが+4.24%、中外製薬が+3.10%と上昇。一方でソフトバンクグループが▲3.38%と下落した。
中国の株価指数は上海総合が+0.73%、CSI300が+1.21%、香港ハンセン指数が+0.56%と堅調に推移。
なお日経平均株価CFDは今朝7:00頃に50,055円で取引されており、本日の東京株式市場は前日の終値から大きく下窓を開けて寄り付きそうな状況となっている。
13日の米国株式市場は大きく下落。
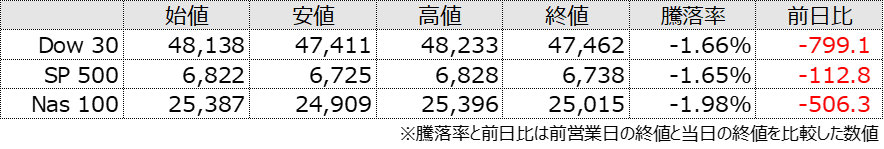
SP500は前日の終値より29ドル安い6,822ドルで寄り付き。寄り付き後に当日の高値である6,828ドルを記録した後は売りが優勢となり下落。軟調な推移が続き、NY正午にかけて6,770ドルまで下押し。
NY午後も引き続き下落基調で推移し、当日の安値である6,725ドルを記録。その後、6,738ドルでクローズ。当日は、トランプ大統領のつなぎ予算案署名により、過去最長の政府閉鎖(43日間)がついに解除されたが、今後発表される指標への不安感からか売りが優勢となった。
セクター別では一般消費財が▲2.73%、ITが▲2.37%、通信サービスが▲1.74%とそれぞれ下落。一方でヘエネルギーが+0.31%と上昇。個別の大型株ではテスラが▲6.64%、ブロードコムが▲4.29%、エヌビディアが▲3.58%と大きく下落。一方でシスコシステムズが+4.62%と大幅に上昇。
同日ハセットNEC(米国家経済会議)委員長は「政府閉鎖の影響で第4四半期GDPは1.5%低下を予想」「利下げしないという議論にはあまり賛同できない」と意見を示した。また公表が遅れていた10月の雇用統計について、失業率なしで早ければ来週にも発表されると明らかにした。
サンフランシスコ連銀のデーリー総裁は12月のFOMC会合で「利下げはしないと断言するのも、利下げすると断言するのも、どちらも時期尚早だ」と意見を示し、「次の会合まで約4週間あり、その間に多くの経済データが発表される。だからこそ、柔軟な姿勢を保っている」と強調した。
その他、ミネアポリス連銀のカシュカリ総裁は米国のインフレ率は3%近辺と、なお高すぎる水準にある中、労働市場の一部に圧力がかかっているように見えるとし、米経済はまちまちのシグナルを発していると述べた。
加えてセントルイス地区連銀のムサレム総裁はFRBの現行政策は中立に近い水準にあるとし、金融政策を過度に緩和的にせずに追加的な利下げを実施する余地は限られているとの見方を示した。















