{{ item.post_title }}
2026年9月24日 午前09:29
タイトルが見つかりません
18日の日経平均株価は3日続伸。前日比+882.70円、+1.38%となる65,018.95円で大引け。
日経平均株価は時間外で上昇。前日の終値より546円高い64,682円で寄り付き。寄り付き後64,800円で上値が抑えられると次第に売りが優勢となり10:54頃に当日の安値である64,404円を記録。その後は64,669円まで小幅に値を切り上げて前場クローズ。日銀金融政策決定会合の結果を控えていることから、方向感に乏しい展開となった。なお日本銀行は金融政策決定会合で、無担保コール翌日物金利の誘導目標を1.25%程度に引き上げることを決定した。ただし浅田委員、佐藤委員が反対票を投じており、日銀内の意見が割れていることからマーケットはハト派的と捉え、株高、円安の流れへと転じた。
後場は大幅にギャップアップした65,282円で寄り付くと、序盤は買いが優勢となり12:51頃に当日の高値となる65,437円を記録。その後は売りが優勢となり一時64,992円まで下落した。65,019円で大引け。当日は日銀金融政策決定会合で0.25%の利上げが決定されたものの、ハト派的と捉えられ、円安株高の流れが優勢となった。
植田日銀総裁は、金融政策運営について「政策の局面が変化した」と述べた。今後の利上げペースや幅も柔軟に対応するとし、利上げ継続に前向きな姿勢を示した。
米国を訪問中の高市早苗首相は22日、国連憲章から「旧敵国条項」を早急に削除するよう訴えた。
セクター別では電気機器(含む半導体)が上昇。個別の大型株ではキオクシアホールディングスが+9.40%、レーザーテックが+8.70%、アドバンテストが+5.99%、イビデンが+5.85%と上昇。一方で伊藤忠商事が▲2.68%、住友商事が▲2.63%、ソニーグループが▲1.52%と下落した。
18日の中国の株価指数は上海総合が+0.94%、CSI300が+1.06%、香港ハンセン指数が+0.60%とそれぞれ堅調な推移。
21日の中国の株価指数は上海総合が+0.97%、CSI300が+0.71%、香港ハンセン指数が+1.18%とそれぞれ堅調な推移。
22日の中国の株価指数は上海総合が+0.06%、CSI300が+0.11%、香港ハンセン指数が+0.18%とそれぞれ堅調な推移。
23日の中国の株価指数は上海総合が▲0.39%、CSI300が▲0.60%、香港ハンセン指数が▲1.01%とそれぞれ軟調な推移。
なお日経平均株価CFDは今朝7時時点66,063円で取引されており、本日の東京株式市場は前営業日の終値から上窓を開けて寄り付きそうな状況となっている。
18日の米国株式市場は、まちまち。
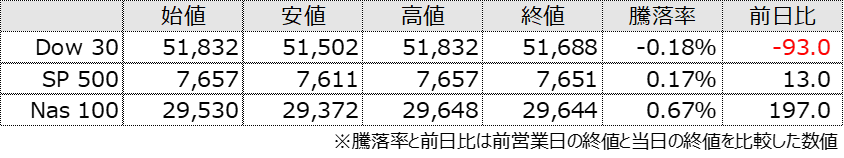
SP500は前日の終値より19ドル高い当日の高値となる7,657ドルで寄り付き。寄り付き後、米長期金利の上昇を背景に売りが優勢となりNY午後にかけて7,618ドルまで下落した。
NY午後に入ると売りが優勢となり1:15頃に当日の安値である7,611ドルを記録。その後は半導体関連株に買いが入り、7,651ドルまで上昇してクローズ。当日は、長期金利の上昇や原油価格の高止まりが重石となった一方、半導体関連株への買いが支えとなり、S&P500は小幅に上昇した。
セクター別ではITが+0.81%、工業が+0.47%、金融が+0.06%と上昇。一方で、公共事業が▲1.40%、素材が▲1.10%、不動産が▲0.94%と下落。個別の大型株ではサンディスクが+10.99%、マイクロンテクノロジーが+3.92%、ブロードコムが+2.97%、AMDが+2.70%と上昇。一方で、ネットフリックスが▲4.67%、デルテクノロジーズが▲3.46%、メタが▲2.43%と下落した。
トランプ大統領は、デンマーク自治領のグリーンランドの安全保障について米国に「恒久的な管理権」を与えることでデンマークと合意したと明らかにした。
21日の米国株式市場は主要3指数がそれぞれ大幅に上昇。
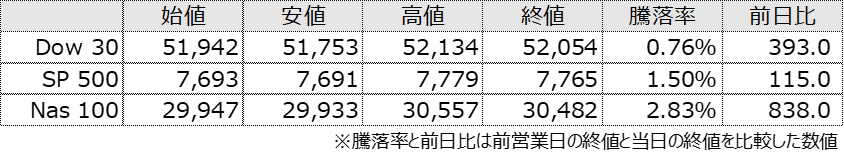
SP500は前日の終値より43ドル高い7,693ドルで寄り付き。寄り付き後、当日の安値である7,691ドルを記録。その後は一貫して買いが優勢となりNY午後にかけて7,743ドルまで上昇した。
NY午後も買いが優勢で4:30頃に当日の高値となる7,779ドルを記録。7,765ドルでクローズ。当日は国連総会を通じたイラン情勢変化への期待から原油価格が下落したことで、半導体株に買いが広がりS&P500指数は上昇した。
セクター別では通信サービスが+3.86%、ITが+2.46%、一般消費財が+1.49%と上昇。一方でエネルギーが▲2.57%、公共事業が▲0.43%、素材が▲0.19%と下落。個別の大型株ではインテルが+12.14%、メタが+11.34%、AMDが+9.95%、テスラが+3.03%と上昇。一方で、エクソンモービルが▲3.20%と下落した。
22日の米国株式市場はハイテク株が上昇。
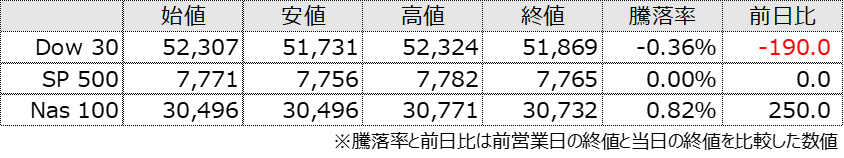
SP500は前日の終値より6ドル高い7,771ドルで寄り付き。寄り付き後、当日の高値となる7,782ドルを記録。その後は売りが優勢となり0:30頃に当日の安値である7,756ドルまで下落した。
NY午後は買い戻しが優勢となり一時7,779ドルまで上昇したものの、売りが優勢となり7,765ドルでクローズ。当日は原油価格の下落や半導体関連株への買いが支えとなった一方、金融株などへの売りが重石となり、S&P500は横ばい推移となった。なお、Nasdaq100は終値ベースで過去最高値を更新した。
セクター別では素材が+1.90%、生活必需品が+1.20%、ITが+0.63%と上昇。一方で、金融が▲1.98%、通信サービスが▲1.01%、エネルギーが▲1.01%と下落。個別の大型株ではサンディスクが+6.82%、マイクロンテクノロジーが+5.00%、インテルが+1.71%と上昇。一方でデルテクノロジーズが▲4.59%、シスコシステムズが▲4.50%、アマゾンが▲1.34%と下落した。
トランプ大統領は米当局者とイラン側の代表が、3時間にわたって直接協議したことを明らかにし、話し合いは「非常にうまく行った」と述べた。同氏はこれに先立つ演説で、イランを経済的に孤立させる戦略に他国も加わるよう訴えた。イランの代表団はトランプ氏の演説途中で退席した。
23日の米国株式市場は主要3指数がそれぞれ下落。
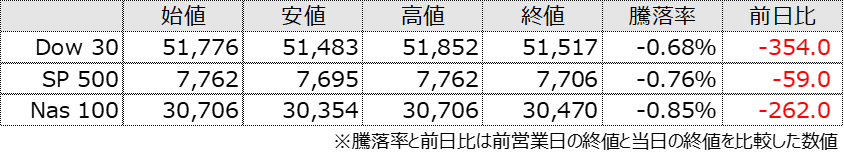
SP500は前日の終値より3ドル安い当日の高値となる7,762ドルで寄り付き。22:45に発表された米国9月総合PMIは58.4、サービス業PMIは58.7、製造業PMIは57と市場予想を上回る結果となった。その後は米金利が上昇する中で売りが優勢となった。
NY午後も売りが優勢で2:00頃に当日の安値となる7,695ドルを記録。その後、7,706ドルまで小幅に値を戻してクローズ。当日は、米9月PMIが市場予想を上回り米長期金利が上昇したことに加え、原油価格の高止まりも重石となりS&P500は下落した。
セクター別では通信サービスが▲1.89%、一般消費財が▲1.63%、不動産が▲1.49%と下落。一方でエネルギーが+1.04%と上昇。個別の大型株ではグーグルが▲3.80%、オラクルが▲3.11%、ブロードコムが▲2.62%と下落。一方で、パランティアテクノロジーズが+3.68%と上昇した。
イランのペゼシュキアン大統領は、制裁と米国による海上封鎖が続く限り、ホルムズ海峡の自由な航行は認めないと述べた。