{{ item.post_title }}
2026年10月2日 午前09:20
タイトルが見つかりません
1日の日経平均株価は続伸。前日比+2,203.00円、+3.30%となる68,956.72円で大引け。
日経平均株価は前日の終値より353円高い67,107円で寄り付き。寄り付き直後に当日の安値である67,082円を記録した後は買いが優勢で、早いペースで上昇が続き68,273円まで値を切り上げて前場クローズ。日銀が利上げを決めた9月17〜18日開催の金融政策決定会合の主な意見を公表した。会合には政府側の代表の一人として城内経済財政相が出席したが、これまでの利上げが経済に与える影響について十分点検してほしいと要請していたことが伝わった。
後場はギャップアップした68,416円で寄り付くと、その後も上昇が続き68,995円の当日高値を記録したのちクロージングオークションで小幅に売られ68,956円で大引け。10月に入り、主要株価指数のシーズナリティも意識されるなかで、政府からの金融緩和継続圧力が確認され、株高が進んだ。
セクター別では電気機器(含む半導体)、情報通信、小売業が上昇を牽引。個別の大型株ではアドバンテストが+9.78%、村田製作所が+8.43%、東京エレクトロンが+6.47%、キオクシアホールディングスが+5.55%とそれぞれ大きく上昇した。
1日の中国本土、および香港の株価指数は国慶節休暇で休場。
なお日経平均先物は今朝7時時点68,224円で取引されており、本日の東京株式市場は下窓を開けて寄り付きそうな状況となっている。
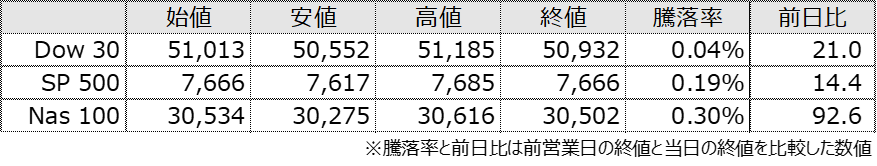
1日の米国株式市場は主要3指数がそれぞれ小幅に上昇。
18:30に発表された米国9月チャレンジャー人員削減は4万3281人と前月の5万2881人から低下。21:30に発表された米国新規失業保険申請件数は19.7万人と事前予想を小幅に下回った。
SP500指数は前日の終値より15ドル高い7,666ドルで寄り付き。寄り付き後は米長期金利(10年物国債利回り)が一時5.34%まで上昇する中で売りが優勢となり一時7,617ドルを記録。なお23:00に発表された米国9月ISM製造業景況指数は54.5と堅調な数値であったが、市場予想を小幅に下回った。
NY午後は米長期金利が低下する中で買い戻しが優勢。ジェファーソンFRB副議長が講演で「先行きを見据えると、今後の政策調整は様々な変数を慎重に検討した上で決定すべきだと考えている」と述べたことで次回FOMCにおける利上げ織り込みが低下した。一時7,684ドルまで上昇したのち、7,666ドルでクローズ。
セクター別ではエネルギーが+1.92%、工業が+1.00%、ITが+0.76%と上昇。一方でヘルスケアが▲1.30%、通信サービスが▲1.19%、不動産が▲0.62%と下落。個別の大型株ではアクセンチュアが+15.78%、マラソン・ペトロリアムが+6.25%、バレロ・エナジーが+5.38%と上昇。一方でダナハーが▲4.42%、ウォルト・ディズニーが▲3.40%、アムジェンが▲3.38%と下落した。
米紙ウォール・ストリート・ジャーナルは、米政府当局者の話として、米国は3隻目の空母打撃群と海兵隊の艦艇を中東に追加派遣すると報じた。トランプ米大統領が中間選挙後のイラン攻撃再開を検討しており、中東地域に投入される兵員は約1万人増えるという。
AIスタートアップの米アンソロピックは、いったん上場計画を先送りしたものの、早ければ11月半ばの新規株式公開を目指して準備を進めている。関係者談としてブルームバーグが報じた。