DAX-Marktbriefing – Montag, 9. November 2026
Der DAX startet fest in die neue Woche und macht einen Teil der KI-getriebenen Verluste der Vorwoche wett. Um 10:40 Uhr MEZ notierte der Index bei 25.965 Punkten, ein Plus von 293 Punkten bzw. 1,14 %, nachdem er bei 25.648,60 Punkten eröffnet und zwischenzeitlich ein Tageshoch von 25.996,50 Punkten erreicht hatte.
Die Erholung wird von der gesamten europäischen Marktbreite getragen. Der Euro Stoxx 50 steigt um 1,15 % auf 6.215,50 Punkte, der STOXX Europe 600 gewinnt 0,47 % auf 651,36 Punkte, der CAC 40 legt um 0,19 % auf 8.154,83 Punkte zu und der FTSE 100 steigt um 0,48 % auf 10.724,86 Punkte. Anleger greifen nach der hohen Volatilität der vergangenen Woche wieder verstärkt bei europäischen Risikoanlagen zu.
DAX-Technik und deutsche Konjunkturdaten
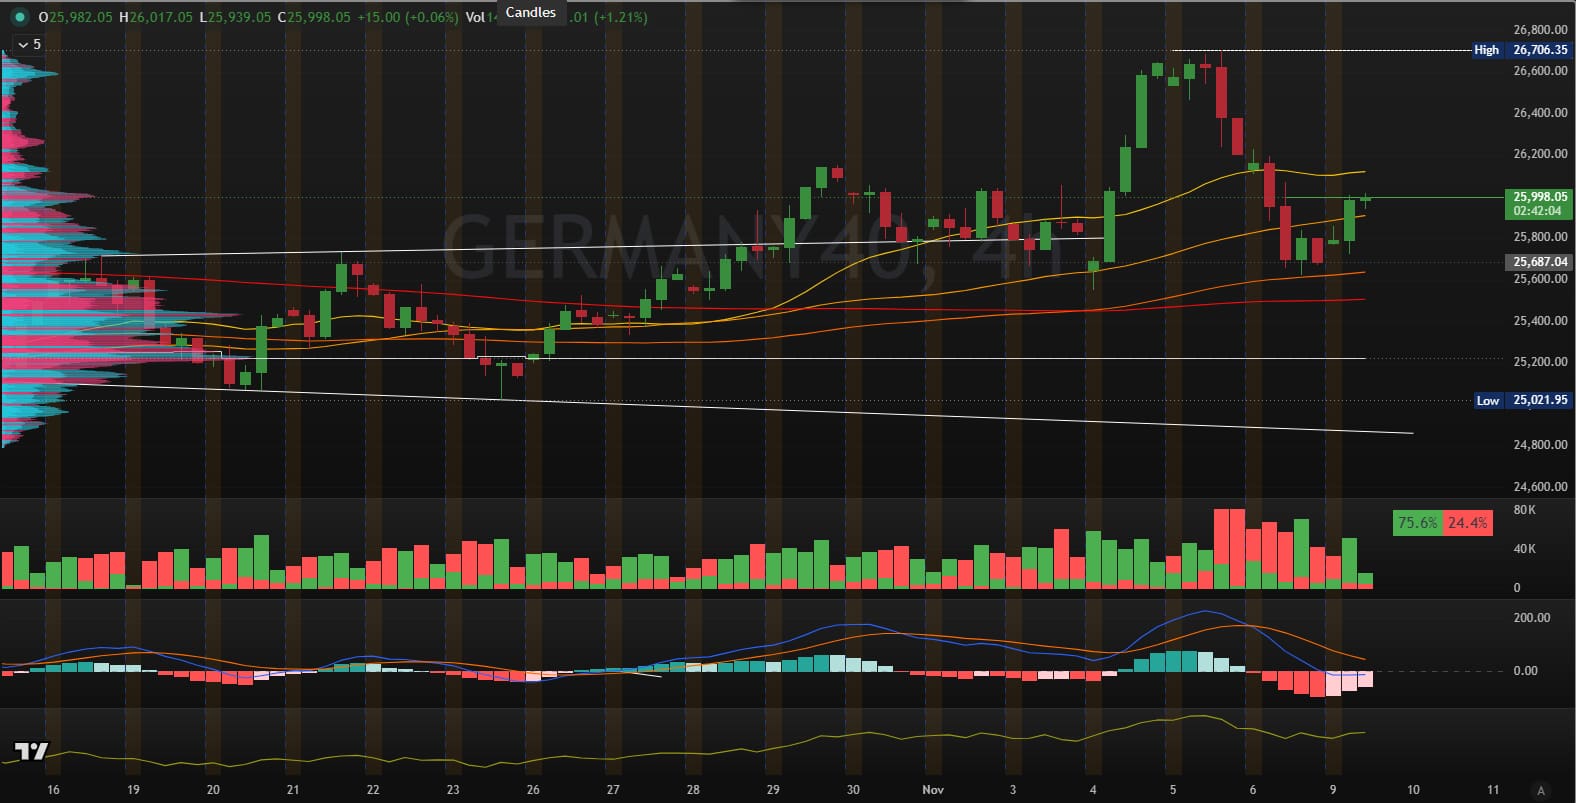
Technisch versucht der DAX die psychologisch wichtige Marke von 26.000 Punkten zurückzuerobern, nachdem der Index am Freitag bei 25.672 Punkten geschlossen hatte. Nach einem Rücksetzer auf 25.645,30 Punkte setzte eine kräftige Gegenbewegung bis knapp unter die 26.000-Punkte-Marke ein.
- Unmittelbare Unterstützung: 25.645 bis 25.672 Punkte, bestehend aus dem heutigen Tagestief und dem Freitagsschlusskurs.
- Wichtiger Widerstand: 25.996 bis 26.000 Punkte, Tageshoch und psychologisch wichtige Marke.
- Bestätigungssignal: Ein nachhaltiger Anstieg über 26.000 Punkte würde darauf hindeuten, dass die KI-getriebene Korrektur der Vorwoche absorbiert wird.
- Nächstes Aufwärtsziel: Die jüngsten Erholungshochs, wobei der DAX trotz der Erholung weiterhin deutlich unter seinem Rekordhoch notiert.
Auch die deutschen Außenhandelsdaten lieferten Unterstützung.
Im September stiegen die Exporte um 2,0 % gegenüber dem Vormonat auf 141,1 Milliarden Euro, während die Importe um 4,2 % auf 125,5 Milliarden Euro zulegten. Der Handelsüberschuss verringerte sich dadurch von 17,9 Milliarden Euro auf 15,6 Milliarden Euro.
Für deutsche Industrieunternehmen deutet dies darauf hin, dass die Auslandsnachfrage robust bleibt, auch wenn die binnenwirtschaftliche Entwicklung weiterhin uneinheitlich ausfällt. Der stärkere Anstieg der Importe signalisiert jedoch auch anhaltenden Kostendruck und eine weiterhin hohe Aktivität innerhalb der Lieferketten.
Die kommende Woche wird zudem von der Berichtssaison geprägt. Zwölf DAX-Unternehmen veröffentlichen ihre Zahlen, darunter Infineon, Siemens Energy, E.ON, RWE, Allianz und Siemens.
Weltmärkte: Asien und USA erholen sich
Auch die asiatischen Märkte stabilisieren sich nach dem massiven technologiegetriebenen Ausverkauf der Vorwoche.
Der MSCI Asia-Pacific ex Japan gewann im frühen Handel 0,8 %, während der taiwanesische Aktienmarkt um mehr als 6 % zulegen konnte, nachdem er in der Vorwoche den stärksten Rückgang seit zwei Jahrzehnten erlebt hatte.
Der japanische Nikkei 225 schloss 2,33 % höher bei 58.775,50 Punkten und machte einen Teil des 6%-Einbruchs vom Freitag wett. Dennoch liegt der Index weiterhin mehr als 20 % unter seinem Rekordhoch vom Juni.
Auch die US-Futures zeigen sich freundlich:
- S&P-500-Futures: +0,6 %
- Nasdaq-100-Futures: +0,59 %
Der Markt versucht sich nach dem starken Ausverkauf der vergangenen Woche zu stabilisieren. Der Nasdaq hatte am Donnerstag 5,5 % verloren und war in eine Korrekturphase eingetreten. Der Philadelphia Semiconductor Index brach zeitweise um 12 % auf ein Sechsmonatstief ein, bevor am Freitag eine Erholung von mehr als 4 % einsetzte.
Makroökonomisch bleibt das Umfeld jedoch anspruchsvoll.
Die US-Wirtschaft schuf im Oktober 165.000 neue Stellen, mehr als doppelt so viele wie die erwarteten 65.000. Gleichzeitig sank die Arbeitslosenquote auf 4,1 %, während das Lohnwachstum bei 3,1 % verharrte.
Dadurch stieg laut CME FedWatch die Wahrscheinlichkeit einer Zinserhöhung der Federal Reserve im Dezember von rund 70 % auf nahezu 80 %.
Ölpreise stützen das Sentiment
Die Ölpreise geben weiter nach und unterstützen damit die Inflationserwartungen.
Brent-Rohöl fiel zuletzt auf 96,38 bis 98,20 US-Dollar je Barrel, nachdem Präsident Donald Trump signalisiert hatte, dass weitere Militärschläge gegen Iran während der laufenden diplomatischen Gespräche sehr unwahrscheinlich seien.
Niedrigere Energiepreise werden von den Märkten derzeit als positiver Faktor für die globale Wachstumsperspektive interpretiert.
Unternehmensnachrichten: SAP führt den DAX an
Im Mittelpunkt steht heute SAP.
Die Aktie steigt um 2,1 % auf 215,15 Euro, nachdem JPMorgan die Einstufung von „Neutral“ auf „Overweight“ angehoben und das Kursziel von 175 Euro auf 275 Euro erhöht hat. Das entspricht einem theoretischen Aufwärtspotenzial von rund 30 %.
Die Hochstufung ist besonders bemerkenswert, da SAP zu den größten Verlierern während der KI-Regulierungsdiskussion der Vorwoche gehörte.
JPMorgan verweist dabei insbesondere auf den Cloud-Auftragsbestand von SAP, der im dritten Quartal um 26 % gewachsen ist und die Erwartungen bereits das dritte Quartal in Folge übertroffen hat.
SAP könnte damit als wichtiger Gradmesser für den Gesamtmarkt dienen. Sollten Anleger bereit sein, einen hoch bewerteten deutschen Softwarekonzern auf Basis eines verbesserten Ausblicks erneut zu kaufen, würde dies darauf hindeuten, dass der jüngste KI-Ausverkauf eher als Bewertungsanpassung und nicht als Beginn eines strukturellen Abschwungs interpretiert wird.
Auch die Berichtssaison dürfte richtungsweisend sein. Besonders die Zahlen von Infineon, Siemens Energy, E.ON, RWE, Allianz und Siemens werden Aufschluss darüber geben, ob Industriewerte und Unternehmen der Energiewende weiterhin Kapital anziehen können.
Ausblick: Worauf Anleger diese Woche achten sollten
Kurzfristig liegt der Fokus auf der Frage, ob sich der DAX zunächst über 25.800 Punkten und anschließend nachhaltig über 26.000 Punkten etablieren kann.
Ein Tagesschlusskurs oberhalb von 26.000 Punkten wäre das erste klare Signal, dass die KI-bedingte Korrektur der Vorwoche vorerst aufgefangen wird.
Makroökonomisch steht besonders der US-Verbraucherpreisindex (CPI) am Dienstag im Mittelpunkt.
- Schwächere Inflationsdaten könnten die Zinssorgen reduzieren und globale Aktienmärkte unterstützen.
- Erneut hohe Inflationswerte würden die Erwartungen einer Fed-Zinserhöhung im Dezember weiter stärken und vor allem hoch bewertete Technologiewerte unter Druck setzen.
Auch die Berichtssaison bleibt entscheidend.
Die Ergebnisse von CoreWeave, Cisco und Applied Materials dürften wichtige Hinweise auf die tatsächliche Nachfrage nach KI-Infrastruktur liefern. In Europa stehen die Zahlen von Infineon, Siemens Energy, E.ON, RWE, Allianz und Siemens im Fokus.
Fazit
Der DAX startet mit einer konstruktiven Ausgangslage in die neue Handelswoche. Der Index erholt sich vom KI-getriebenen Ausverkauf der Vorwoche, die deutschen Exportdaten zeigen Verbesserungstendenzen und die Hochstufung von SAP verdeutlicht, dass Anleger weiterhin bereit sind, Unternehmen mit sichtbarem Gewinnwachstum und starken Fundamentaldaten zu honorieren.
Sicheres Handeln...
Philip J Papageorgiou - Head of Investment Research
Follow me on X (ex Twitter) - PhilipForexCom


Neueste Marktnachrichten