DAX startet nahe dem Rekordhoch
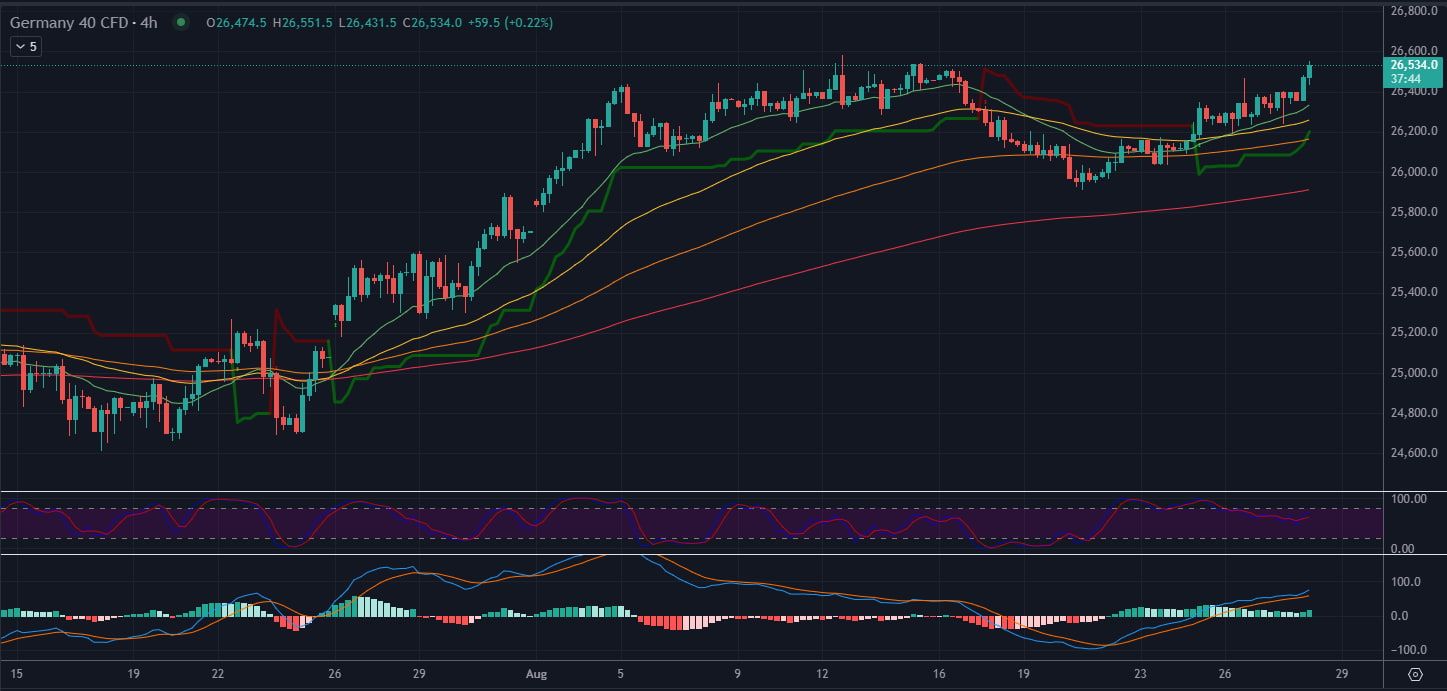
Der deutsche Aktienmarkt geht mit einer konstruktiven Ausgangslage in den Freitag. Der DAX schloss am Donnerstag bei rund 26.367 Punkten, nur knapp unter seinem Rekordhoch von etwa 26.573 Punkten. Damit bleibt ein erneuter Angriff auf die historischen Höchststände das zentrale technische Thema.
Für den heutigen Handel kommen die wichtigsten Impulse allerdings erneut aus dem internationalen Umfeld. Nvidia hat mit seinen jüngsten Quartalszahlen und dem Ausblick die Erwartungen an die anhaltende Nachfrage nach KI-Infrastruktur gestützt. Das sorgt insbesondere bei europäischen Halbleiter- und Technologiewerten für Rückenwind.
Gleichzeitig bleiben Inflation, Anleiherenditen und die Geldpolitik der EZB und Fed die wichtigsten Gegenspieler.
Nvidia gibt Technologieaktien Rückenwind
Besonders stark präsentierten sich am Donnerstag SAP und Infineon. SAP gewann 5,48 Prozent, Infineon 3,59 Prozent. Auch die Automobilwerte BMW und Volkswagen gehörten mit Gewinnen von 3,92 beziehungsweise 3,56 Prozent zu den stärkeren Titeln.
DAX-Leader Donnerstag
|
Aktie |
Performance |
|
SAP |
+5,48 % |
|
BMW |
+3,92 % |
|
Infineon |
+3,59 % |
|
Volkswagen Vz. |
+3,56 % |
|
Rheinmetall |
+3,02 % |
DAX-Laggards Donnerstag
|
Aktie |
Performance |
|
Commerzbank |
-2,71 % |
|
Deutsche Telekom |
-2,56 % |
|
MTU Aero Engines |
-1,94 % |
|
Airbus |
-1,36 % |
|
Bayer |
-1,28 % |
Damit zeigt sich eine klare Rotation in Richtung Technologie und zyklischer Werte. Sollte die US-Tech-Rally anhalten, könnten SAP und Infineon den DAX heute weiter unterstützen.
Zinsen und Inflation bleiben entscheidend
Der wichtigste Gegenspieler zur Aktienrally bleibt die Zinsentwicklung.
Die EZB sieht weiterhin Aufwärtsrisiken für die Inflation, unter anderem durch Energiepreise. Gleichzeitig haben sich die Erwartungen an das zukünftige Zinsniveau verändert. Steigende Renditen können Banken unterstützen, erhöhen jedoch den Bewertungsdruck auf hoch bewertete Wachstumswerte.
Für den DAX bedeutet das: Sinkende Renditen wären ein zusätzlicher Rückenwind für Aktien, während ein erneuter Renditeanstieg die Rally bremsen könnte.
Auch der Ölpreis bleibt relevant. Eine Entspannung bei den Energiepreisen würde den Inflationsdruck reduzieren und wäre grundsätzlich positiv für europäische Aktien. Eine erneute geopolitische Eskalation könnte dagegen schnell zu steigenden Energiepreisen und höheren Inflationserwartungen führen.
Deutschland zeigt vorsichtige Erholungssignale
Die deutsche Wirtschaft liefert inzwischen einige positive Signale. Das BIP stieg im zweiten Quartal um 0,3 Prozent gegenüber dem Vorquartal. Auch das Ifo-Geschäftsklima hat sich im August verbessert.
Das Ifo-Beschäftigungsbarometer stieg zudem auf den höchsten Stand seit Mai 2025. Die Unternehmen planen zwar weiterhin vorsichtig bei Neueinstellungen, der Abwärtsdruck auf den Arbeitsmarkt hat sich jedoch reduziert.
Für den DAX ist dies relevant, da eine Stabilisierung der deutschen und europäischen Konjunktur die Gewinnerwartungen unterstützen könnte.
Jackson Hole im Fokus
Der wichtigste Termin des Tages dürfte allerdings die Rede von Fed-Chef Kevin Warsh beim Jackson-Hole-Symposium sein.
Die Märkte werden insbesondere auf Aussagen zu Inflation, Arbeitsmarkt und dem zukünftigen Zinspfad achten. Eine dovishe Tonalität könnte US-Renditen belasten und Aktien weiter unterstützen. Eine hawkishe Botschaft hätte dagegen das Potenzial, Gewinnmitnahmen auszulösen.
Zusätzlich stehen heute die deutschen Arbeitsmarktdaten für August im Mittelpunkt. Erwartet wird eine Arbeitslosenquote von etwa 6,4 Prozent.
Die kommende Woche
Mit dem Monatswechsel nimmt die Bedeutung der Konjunkturdaten deutlich zu.
Montag, 31. August: Deutsche Verbraucherpreise für August sowie chinesische PMIs. Die Inflationsdaten sind entscheidend für die Erwartungen an die EZB.
Dienstag, 1. September: Deutsche und europäische Industrie-PMIs sowie weitere Inflations- und Arbeitsmarktdaten. Auf Unternehmensseite berichtet unter anderem Nio.
Mittwoch, 2. September: US-ADP-Arbeitsmarktbericht, Auftragseingänge und Fed Beige Book. In Deutschland steht der Bayer Crop-Science Investor Day an. In den USA berichten unter anderem Broadcom, Hewlett Packard Enterprise und Snowflake.
Donnerstag, 3. September: Europäische Dienstleistungs-PMIs, deutsche Neuzulassungen und VDMA-Auftragseingänge.
Freitag, 4. September: Der US-Arbeitsmarktbericht wird zum wichtigsten globalen Makroereignis der Woche. Zusätzlich erscheinen deutsche Industrieauftragseingänge.
Ausblick
Der kurzfristige DAX-Bias bleibt leicht bullish. Der Index befindet sich nahe seinem Rekordhoch, während Nvidia, bessere Konjunktursignale und eine stabile globale Aktienmarktstimmung Unterstützung liefern.
Der entscheidende Test liegt jedoch bei rund 26.573 Punkten. Ein nachhaltiger Ausbruch könnte neues Momentum freisetzen. Ein erneutes Scheitern könnte dagegen Gewinnmitnahmen auslösen – insbesondere wenn gleichzeitig Anleiherenditen und Ölpreise steigen.
Für Anleger wird damit weniger die deutsche Unternehmensberichterstattung als vielmehr das Zusammenspiel aus Inflation, Zinsen, Öl und US-Arbeitsmarkt die Richtung für den nächsten größeren DAX-Move bestimmen.
Philip J Papageorgiou - Head of Investment Research
Philip auf X (x twitter) - PhilipForexCom


Neueste Marktnachrichten