Wichtige Ereignisse
- Der Anstieg des Dow über die Marke von 50.000, begleitet von einer zunehmenden Dispersion gegenüber Nasdaq und S&P 500, dürfte diese Woche durch industrieorientierte Unternehmensberichte sowie die US‑NFP‑ und CPI‑Veröffentlichungen auf den Prüfstand gestellt werden.
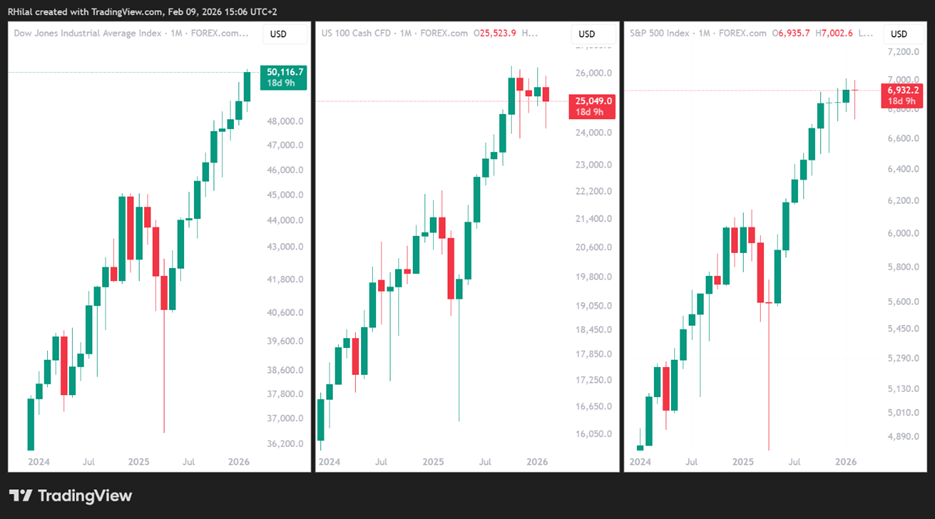
- Die KI‑getriebene Rotation aus Softwarewerten hin zu Value‑ und zyklischen Sektoren hat den Dow über 50.000 gebracht, während sie die Gewinne im Nasdaq unterhalb der Marke von 26.000 und im S&P 500 unterhalb von 7.000 begrenzte. Dadurch bleiben die entscheidende Dispersion und höhere Zeitrahmen‑Marken im Fokus.
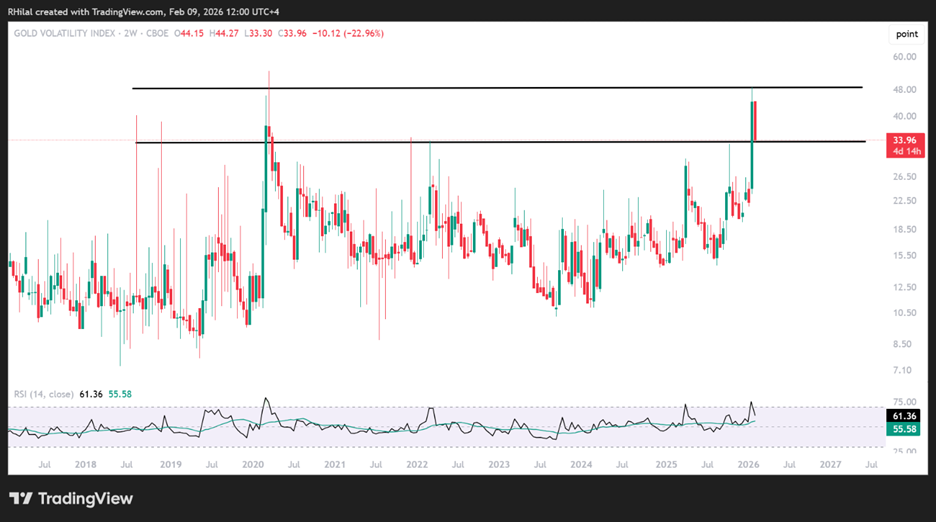
- Ein besonders auffälliger Chart ist der Gold‑Volatilitätsindex, der von Niveaus zurückgezogen hat, die zuletzt 2020 erreicht wurden, und eine entscheidende Zone erneut testet, die 2022 und 2025 als Widerstand fungierte — was das Risiko eines erneuten Anstiegs der übergeordneten Marktvolatilität erhöht.
Gold Volatilität Index (GVX) – Monatschart - Logarithmisch
Quelle: Tradingview
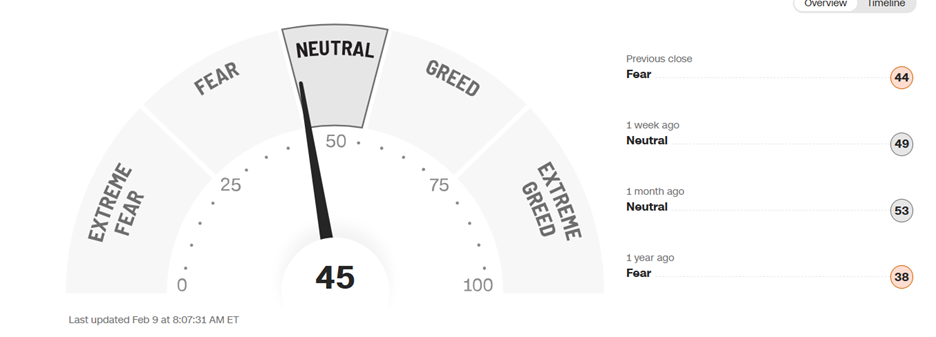
Diese Vorsicht spiegelt sich im Marktsentiment wider:
CNN Fear und Greed Index (Angst- und Gier-Index)
Quelle: Trading view
Die Marktstimmung tendiert zu Beginn des Februars zunehmend ins Bärische und verstärkt die Risiken einer Rückkehr zum Mittelwert. Gleichzeitig hält sich der Dow weiterhin über 50.000 — unmittelbar vor wichtigen Ergebnisveröffentlichungen mittelgroßer und großer Unternehmen aus Industrie, Finanzen, Energie und Gesundheitswesen.
Dow, Nasdaq, S&P 500 Monatschart – Logarithmisch
Quelle: Tradingview
Aus technischer Sicht bleibt der Aufwärtsbias bestehen, solange der Dow über der Marke von 50.000 liegt. Allerdings wird eine Verlangsamung der Dynamik sichtbar — sowohl durch die zunehmende Divergenz zu Nasdaq und S&P 500 als auch im Vorfeld der US‑CPI‑Veröffentlichung am Freitag, bei der der Konsens von stabilen Inflationswerten und einer Verbesserung der NFP‑Zahlen gegenüber dem Vormonat ausgeht.
Mit steigenden Volatilitätsrisiken rücken zentrale Kursmarken in den Fokus, um kurzfristige Schwankungen von der langfristigen Marktstruktur zu trennen.
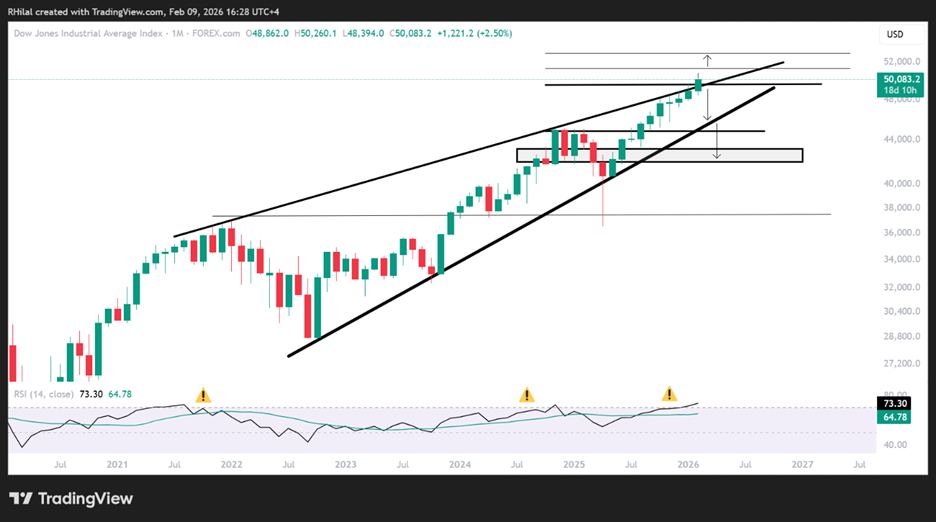
Dow-Jones-Ausblick: Monatschart - Logarithmisch
Quelle: Tradingview
Aus monatlicher Perspektive versucht der Dow, über die Grenzen einer diagonalen Konsolidierung auszubrechen, die seit den Tiefs von 2020 Bestand hat. Die Märkte bewerten langfristige Risikoexponierung in KI‑lastigen Sektoren neu — vor dem Hintergrund steigender Capex‑ und Umsatzsorgen.
Die steile Natur der jüngsten Kursbewegungen mahnt jedoch zur Vorsicht, was sich mit dem schwächer werdenden CNN Fear & Greed Index deckt.
Diese Divergenz schafft ein unausgeglichenes Marktumfeld, wodurch Schlüsselmarken entscheidend werden, um potenzielle Trendverschiebungen innerhalb der primären Aufwärtstrends zu erkennen.
Die ausgedehnte Konsolidierungsstruktur erhöht das Risiko eines deutlichen Rücksetzers, bevor die bullische Fortsetzung einsetzen kann. Ein Rückfall unter die 50.000‑Marke würde die Korrekturrisiken in Richtung 49.400 erhöhen — ein Niveau, das den Kurs möglicherweise zurück in den 50.000‑Bereich ausrichten könnte.
Bleibt auch diese Zone nicht bestehen, könnte ein tieferer Rückgang in Richtung 48.800 und 48.500 folgen, mit einer weiteren Ausdehnung um 1.000 Punkte auf 47.500 und 47.000. Ein Test der 45.000‑Marke wäre anschließend möglich, was der unteren Begrenzung der Konsolidierung sowie einem wichtigen Widerstandsbereich aus 2024 und Februar 2025 entsprechen würde.
Auf der Oberseite dürfte ein Halten oberhalb von 50.200 die Aufwärtsbewegung in Richtung 51.200 und anschließend 53.000 fortsetzen.
Die Verteilungsphase zwischen Dezember 2024 und Februar 2025 könnte sich bis zum Ende des ersten Quartals 2025 wiederholen und als Reset‑Phase dienen, um Momentum aufzubauen und sich mit dem übergeordneten Trend zu synchronisieren.
Aus Momentum‑Sicht signalisiert der monatliche RSI weiterhin Rückschlagsrisiken, da er sich in überkauften Bereichen befindet — ein Zustand, der historisch betrachtet häufig tiefere Korrekturen im Dow eingeleitet hat.
Verfasst von Razan Hilal, CMT
X/Twitter: @Rh_waves


Neueste Marktnachrichten