Die US-Aktienfutures notierten in der ersten Hälfte des Freitags nahezu unverändert, nachdem der S&P 500 am Vortag ein weiteres Rekordhoch erreicht hatte. Die Inflationsdaten dieser Woche trugen kaum zur Beruhigung bei. Weder der Verbraucherpreisindex (VPI) noch der Erzeugerpreisindex (EPI) brachten Überraschungen mit sich, die eine nennenswerte Neubewertung der Zinserwartungen hätten erzwingen können. Da die Handelsvolumina im August üblicherweise geringer sind, blieb die Volatilität entsprechend niedrig. Dies könnte sich potenziell bis zum Monatsende fortsetzen. Doch es gibt eine zunehmend offensichtliche Risikoquelle: Öl. Ein erneuter Anstieg der Rohölpreise könnte die positive Markteinschätzung hinsichtlich Inflation und Zinsen schnell infrage stellen.
Die Inflation verschafft der Fed etwas Spielraum.
Die diese Woche veröffentlichten Daten haben die Argumente für eine Beibehaltung der Leitzinsen durch die US-Notenbank (Fed) bei ihrer September-Sitzung weitgehend untermauert. Die Verbraucherinflation entsprach den Erwartungen, während die Erzeugerpreise etwas niedriger als prognostiziert ausfielen.
Die Renditen von Staatsanleihen sanken nach Veröffentlichung der Zahlen leicht, wenngleich die Bewegung kaum dramatisch war. Wichtiger noch: Die Daten lieferten kaum Hinweise darauf, dass sich die Inflation in der gesamten Wirtschaft beschleunigt.
Dies hat es Anlegern ermöglicht, ihre relativ optimistische Einschätzung des nächsten Schrittes der Fed beizubehalten. Die Märkte räumen einer Zinserhöhung um 25 Basispunkte im September nun eine Wahrscheinlichkeit von rund 40 % ein, ein deutlicher Rückgang gegenüber etwa 55 % in der Vorwoche.
Das Risiko besteht jedoch darin, dass sich dieses Vertrauen als verfrüht erweist.
Jackson Hole könnte die Erwartungen neu definieren
Die nächste wichtige Bewährungsprobe steht beim jährlichen Jackson-Hole-Symposium der US-Notenbank Ende dieses Monats an. Da vor der FOMC-Sitzung im September nur noch ein weiterer Verbraucherpreisindex und ein Arbeitsmarktbericht veröffentlicht werden, stehen den politischen Entscheidungsträgern nur begrenzte neue Informationen zur Beurteilung der Wirtschaftslage zur Verfügung.
Das verleiht dem Ton der Debatte in Jackson Hole zusätzliche Bedeutung. Jegliches Anzeichen dafür, dass die politischen Entscheidungsträger weiterhin besorgt über eine anhaltende Inflation sind, könnte die Märkte verunsichern, insbesondere angesichts der Tatsache, dass die jüngste Lockerung der Zinserwartungen bereits weitgehend in den Vermögenspreisen eingepreist ist.
Unterdessen dürfte der heutige US-Kalender wenig an dieser Entwicklung ändern. Für Juli wird ein Anstieg der Einzelhandelsumsätze um lediglich 0,1 % gegenüber dem Vormonat erwartet, und auch die Umfragen der Universität Michigan dürften nur geringe Veränderungen zeigen.
Beide Veröffentlichungen dürften nur dann von Bedeutung sein, wenn die Zahlen die Erwartungen deutlich über- oder untertreffen.
Der Fokus liegt ganz auf den Ölpreisen.
Das unmittelbarste Marktrisiko liegt möglicherweise außerhalb des Wirtschaftskalenders. Die Aufmerksamkeit richtet sich zunehmend wieder auf den Nahen Osten. Der Ölpreis fiel gestern, was den Anleihemärkten etwas Erleichterung verschaffte, doch das umfassendere Angebotsrisiko besteht weiterhin. Da keine nennenswerten Fortschritte bei der Wiederbelebung des früheren Abkommens zwischen den USA und dem Iran erzielt wurden, bleibt die Situation um die Straße von Hormus eine potenziell erhebliche Bedrohung für die Energiemärkte. Äußerungen von US-Finanzminister Scott Bessent, der erklärte, Washington werde im Rahmen seiner Kampagne des maximalen Drucks beispiellose Maßnahmen gegen den Iran ergreifen, verstärken die Unsicherheit.
Der Markt unterschätzt möglicherweise das Inflationsrisiko.
Entscheidend für Anleger ist, dass die jüngste Abschwächung der Inflationserwartungen mit einem deutlichen Anstieg der Ölpreise einherging. Rohöl verteuerte sich im Juli um rund 20 Prozent, und je länger diese höheren Preise anhalten, desto größer ist das Risiko, dass sie sich auf die Gesamtinflation und letztlich auch auf die allgemeinen Preiserwartungen auswirken. Solange die Ölpreise stabil bleiben, gibt es für Anleger wenig Grund, die derzeitige Annahme einer sanften Landung aufzugeben. Ein weiterer nachhaltiger Anstieg der Rohölpreise könnte jedoch eine rasche Neubewertung der Prognose der US-Notenbank (Fed) erforderlich machen.
Technische Prognose für den S&P 500 und zu beachtende Kursniveaus
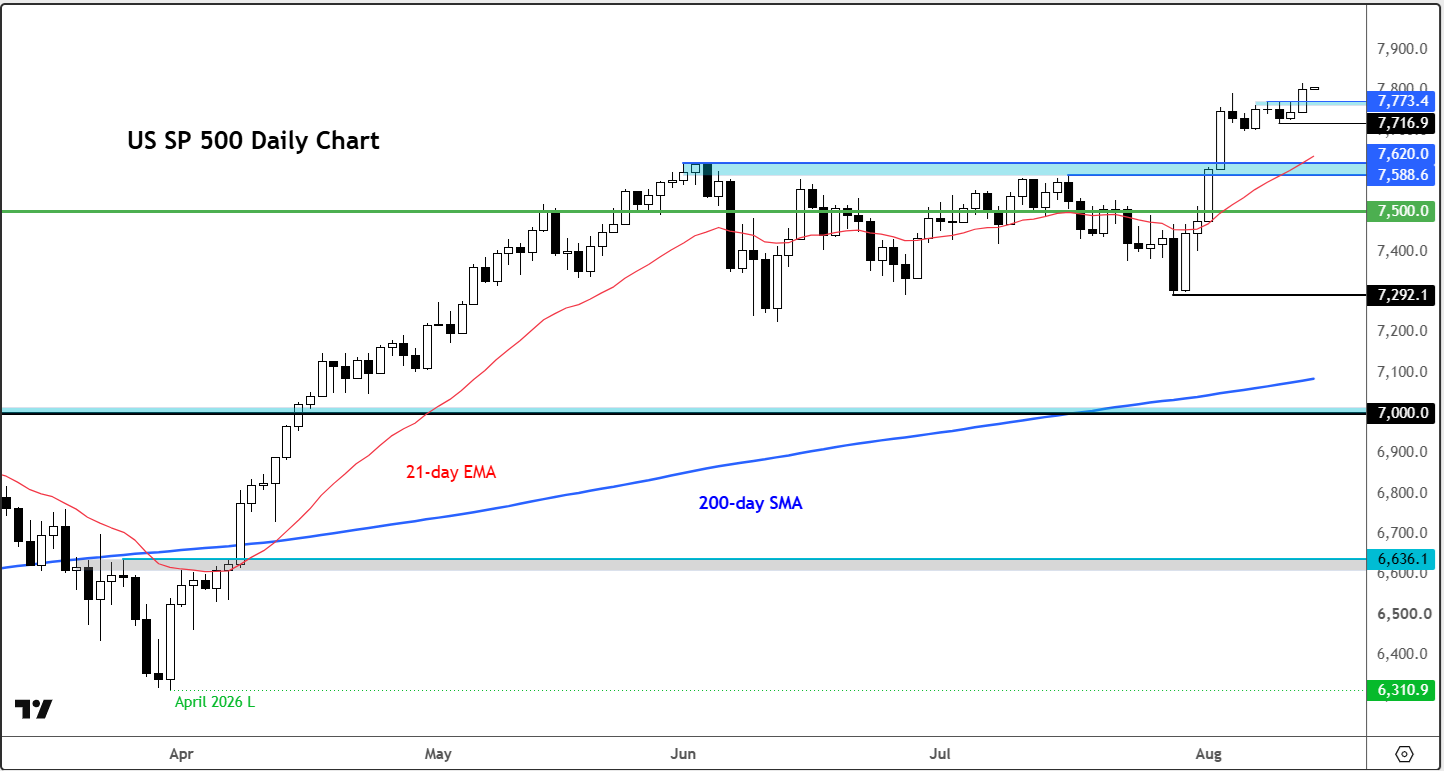
Aus technischer Sicht setzt der S&P 500 seinen Aufwärtstrend fort, was bedeutet, dass der Kurs voraussichtlich weiter steigen wird. Kurzfristige Unterstützung liegt bei etwa 7.770 Punkten, einem Bereich, der bis zum gestrigen Ausbruch als Widerstand fungierte. Sollte dieses Niveau nicht halten können, könnte dies zu einer leichten Korrektur führen. Wichtige Unterstützungen bieten nun die vorherigen Höchststände im Bereich von 7.588–7.620 Punkten, gefolgt von 7.500 Punkten.
Aktuell herrscht am Aktienmarkt eine eher gelassene Stimmung. Der S&P 500 notiert auf Rekordniveau, die Volatilität ist gering und die Erwartungen an Zinserhöhungen sind deutlich gesunken. Die Frage ist, ob diese Ruhe gerechtfertigt ist – oder lediglich ein Spiegelbild eines Sommermarktes, der noch auf seinen nächsten großen Impuls wartet.
-- Verfasst von Fawad Razaqzada, Marktanalyst
Folgen Sie Fawad auf Twitter: @Trader_F_R


Neueste Marktnachrichten