EUR/USD gewinnt an Dynamik, da sinkende US-Staatsanleiherenditen den US-Dollar unter Druck setzen, obwohl das Wachstum stark bleibt und die Inflation hartnäckig hoch ist. Die Erwartungen an die Geldpolitik von Fed und EZB bleiben dabei der zentrale Markttreiber.
Euro erholt sich, während fallende Anleiherenditen den US-Dollar belasten
US-Wirtschaft wächst stärker, doch die Konsumausgaben verlieren an Schwung
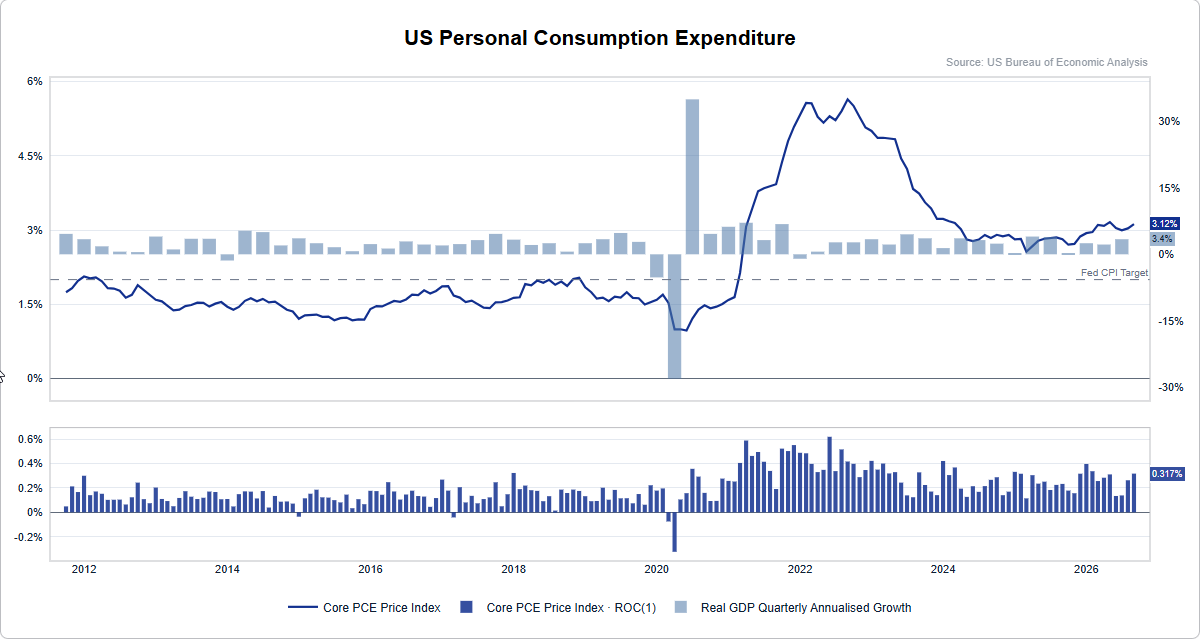
Der US-Dollar geriet unter Druck, obwohl das US-BIP im dritten Quartal auf annualisierter Basis um 3,4 % zulegte und die Kern-PCE-Inflation auf 3,1 % gegenüber dem Vorjahr stieg.
Gleichzeitig verlangsamte sich jedoch die annualisierte Kerninflation auf Quartalsbasis von 3,3 % auf 2,5 %.
Auch die Konsumdynamik zeigte erste Schwächesignale. Obwohl die realen Konsumausgaben im dritten Quartal annualisiert um 3,8 % zunahmen, stagnierten sie im September.
Zudem gingen die real verfügbaren Einkommen im Monatsvergleich um 0,3 % zurück. Dies deutet darauf hin, dass die privaten Haushalte ins vierte Quartal mit geringerer Kaufkraft gestartet sind.
Die Renditen von US-Staatsanleihen fielen entlang der gesamten Zinskurve, während die Volatilität am Anleihemarkt weiter nachließ.
Da die Inflationsdaten weitgehend den Erwartungen entsprachen und die US-Notenbank bislang keine klaren Signale für weitere Zinserhöhungen liefert, kam es nicht zu einer erneuten restriktiven Neubewertung der Geldpolitik.
Zusätzlich könnte die Schwäche im Technologiesektor Kapital in US-Staatsanleihen gelenkt haben, was den Renditerückgang weiter verstärkte.
EZB belässt die Zinsen unverändert, Dezember-Zinserhöhung bleibt wahrscheinlich
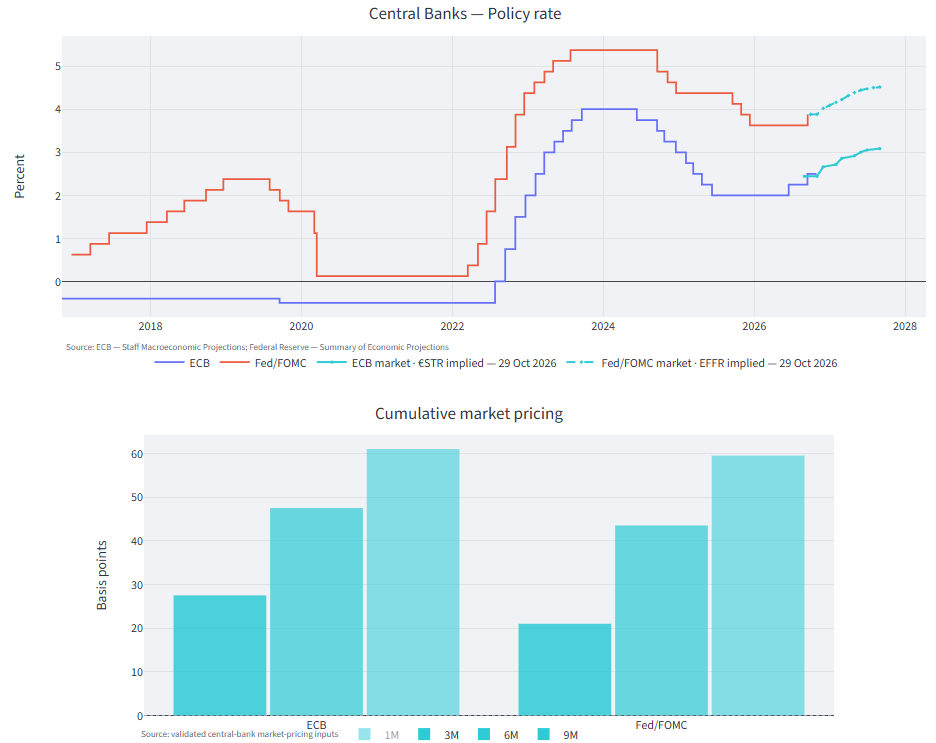
Die EZB beließ ihren Einlagensatz wie erwartet bei 2,5 %.
Dennoch wurde die Sitzung als eher restriktiv wahrgenommen, da steigende Energiepreise die Inflationsrisiken erhöhen.
EZB-Präsidentin Christine Lagarde erklärte, dass die Währungshüter eine sofortige Zinserhöhung diskutiert hätten. Letztlich entschied man sich jedoch angesichts strafferer Finanzierungsbedingungen und der schwächeren Konjunkturaussichten für weiteres Abwarten.
Eine Zinserhöhung um 25 Basispunkte im Dezember erscheint inzwischen zunehmend wahrscheinlich.
Allerdings könnten die bereits deutlich gestiegenen Anleiherenditen den Spielraum der EZB für weitere Straffungen begrenzen.
Die Marktpreise deuten aktuell darauf hin, dass die EZB kurzfristig etwas schneller straffen könnte als die Fed.
Gleichzeitig rechnen die Märkte für beide Zentralbanken mit insgesamt rund 60 Basispunkten an Zinserhöhungen innerhalb der kommenden sechs Monate.
Dadurch reagiert EUR/USD weiterhin besonders sensibel auf Veränderungen bei den relativen Renditen und der Marktpositionierung.
Besonders wichtig wird dies vor dem Hintergrund der extrem negativen Stimmung gegenüber dem Euro, die einen Short Squeeze begünstigen könnte.
Fallende US-Renditen und sinkende Anleihemarktvolatilität belasten den Dollar
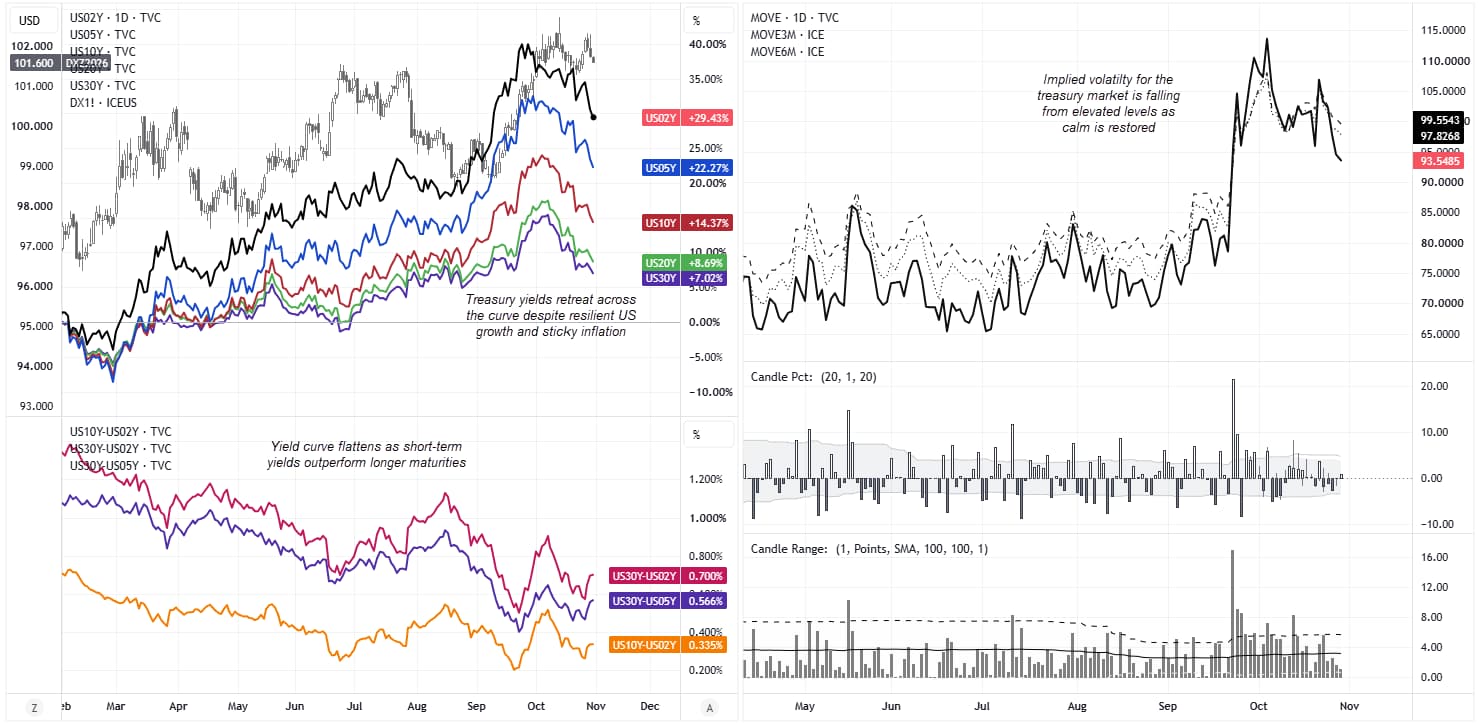
Trotz des robusten US-Wachstums und der weiterhin erhöhten Inflation sind die Renditen von US-Staatsanleihen seit ihren Oktoberhochs deutlich gefallen.
Vor allem die kürzeren Laufzeiten verzeichneten in diesem Jahr die größten Bewegungen.
Die Rendite zweijähriger US-Staatsanleihen stieg zeitweise um nahezu 30 %, verglichen mit etwa 14 % bei zehnjährigen und rund 7 % bei dreißigjährigen Staatsanleihen.
Dies führte zu einer deutlichen Abflachung der Zinskurve. Der Renditeabstand zwischen zehn- und zweijährigen Staatsanleihen verringerte sich von über 100 Basispunkten auf aktuell etwa 33 Basispunkte.
Parallel dazu fiel der MOVE-Index in den Bereich von 95 Punkten und liegt damit unter seinen Drei- und Sechsmonatsdurchschnitten.
Dies signalisiert nachlassende Volatilität am US-Anleihemarkt.
Die Kombination aus sinkenden Renditen und geringerer Volatilität deutet darauf hin, dass Anleger die Gefahr weiterer aggressiver Zinserhöhungen durch die Fed zunehmend geringer einschätzen.
Auch die Nachfrage nach Staatsanleihen im Zuge der Schwäche von Technologieaktien dürfte zum Renditerückgang beigetragen haben.
Vor diesem Hintergrund ist bemerkenswert, dass der US-Dollar trotz starker Konjunkturdaten nicht steigen konnte.
Aktuell scheinen die sinkenden Renditen und die Anpassung der längerfristigen Zinserwartungen an die Fed einen stärkeren Einfluss zu haben als die grundsätzlich robusten Wirtschaftsdaten.
Dies könnte den Euro in den kommenden Wochen weiter unterstützen, insbesondere angesichts der extrem pessimistischen Positionierung vieler Marktteilnehmer.
Technischer Ausblick für den US-Dollar-Index (DXY)
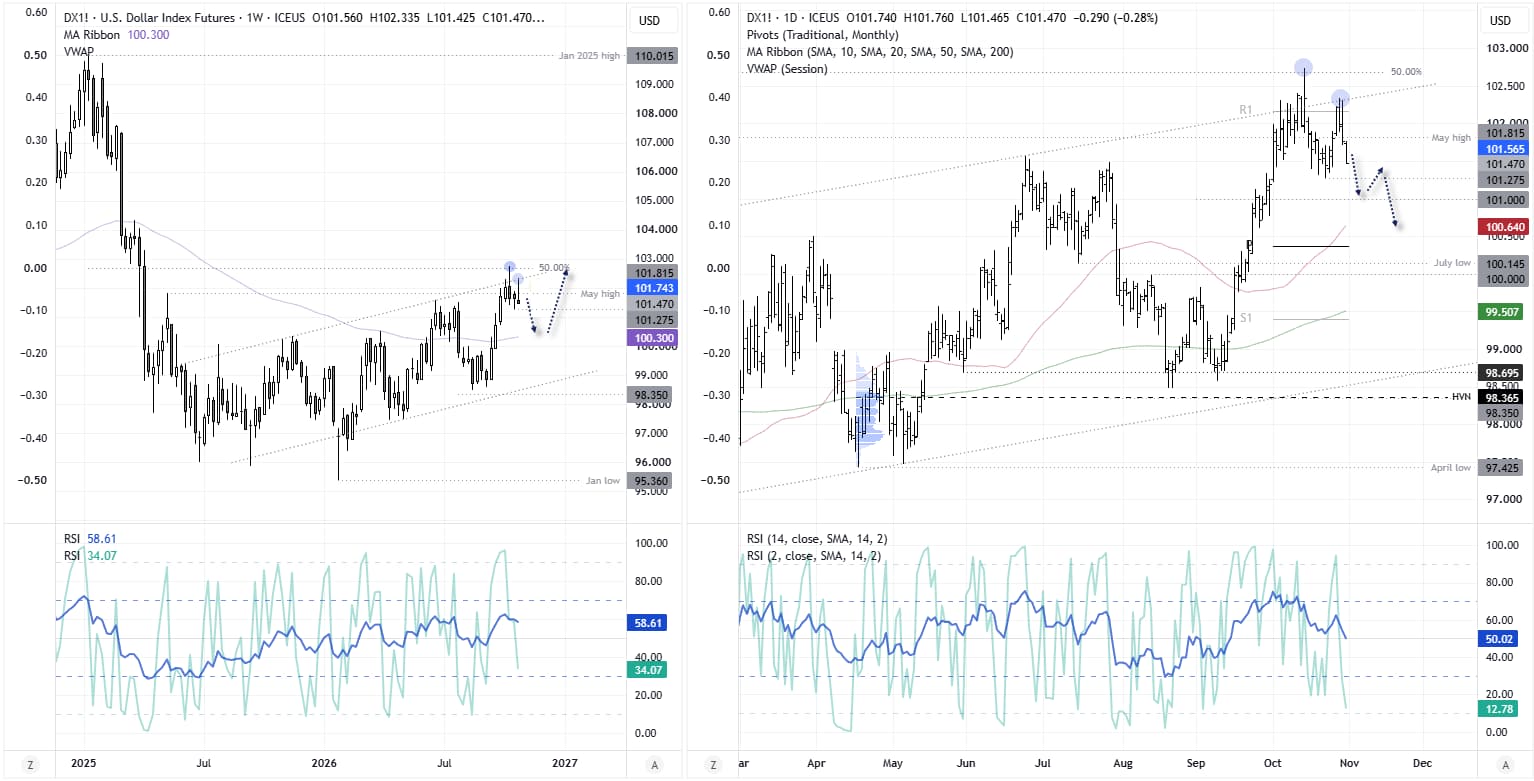
Der Wochenchart zeigt, dass die Dollar-Rallye im Bereich der oberen Trendkanalbegrenzung ins Stocken geraten ist.
Dort traf eine umgekehrte Hammer-Kerze auf einen langfristig wichtigen Widerstandsbereich im 50-%-Retracement.
Aktuell deutet vieles darauf hin, dass sich im Wochenchart eine Shooting-Star-Kerze ausbilden könnte.
Gleichzeitig besteht die Gefahr eines tieferen Hochs.
Da der Dollarindex zudem unter dem Mai-Hoch notiert, könnten die Verkäufer zusätzliches Momentum gewinnen, falls kommende US-Daten nur geringfügig hinter den Erwartungen zurückbleiben.
Im Tageschart zeigt sich die Schwäche noch deutlicher.
Das bärische Momentum nimmt zu und ein Rückgang in Richtung 101 Punkte erscheint möglich.
Unterhalb dieses Niveaus würde der 50-Tage-SMA zum nächsten wichtigen Ziel werden.
Quelle: ICE, TradingView
Technischer Ausblick für EUR/USD
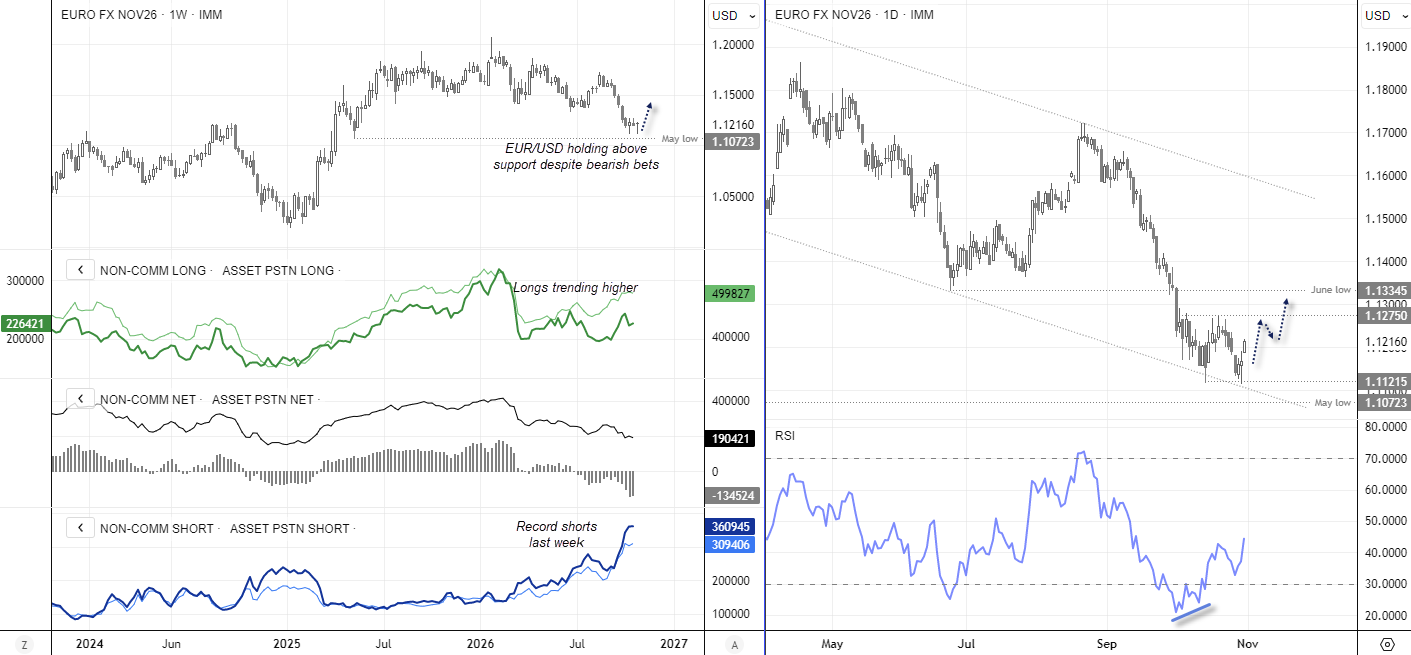
Bereits vor der EZB-Sitzung deuteten mehrere Signale darauf hin, dass die Positionierung im Euro-Futures-Markt extrem negativ geworden war.
Der jüngste Commitment-of-Traders-Bericht (COT) zeigte, dass sowohl große Spekulanten als auch Vermögensverwalter Rekordstände bei ihren Netto- und Brutto-Shortpositionen aufgebaut hatten.
Gleichzeitig gelang es den Verkäufern jedoch nicht, EUR/USD unter das Tief vom Mai zu drücken.
Dies deutete auf eine überfüllte Short-Positionierung hin.
Seitdem hat sich das Momentum zugunsten des Euro gedreht.
Da der US-Dollar nun unter dem Einfluss sinkender Fed-Erwartungen nachgibt, könnte die Erholung des Euro nach Einschätzung des Autors auch in den kommenden Wochen weiter an Dynamik gewinnen.
Quelle: ICE, TradingView


Neueste Marktnachrichten