Amazon Q3-Ergebnisvorschau
Amazon wird seine Quartalszahlen am Donnerstag, den 29. Oktober, nach US-Börsenschluss veröffentlichen.
Die Aktie notiert aktuell bei rund 230 US-Dollar und liegt damit seit Jahresbeginn etwa 9 % im Plus.
In der vergangenen Woche verlor die Aktie jedoch rund 2,5 %, da die Sorgen über die enormen Investitionen in Künstliche Intelligenz die Anleger verunsicherten.
Die Erwartungen liegen bei einem Gewinn je Aktie (EPS) von 1,96 US-Dollar, was einem Wachstum von 0,4 % gegenüber dem Vorjahr entspricht.
Der Umsatz wird bei 202,21 Milliarden US-Dollar erwartet, ein Anstieg von 12 % gegenüber dem Vorjahr.
Besonderes Augenmerk gilt weiterhin Amazon Web Services (AWS) als wichtigster Gewinntreiber. Anleger hoffen auf eine Fortsetzung des Momentums, nachdem AWS im Vorquartal ein Wachstum von 37 % erzielt hatte.
Die Investitionsausgaben (Capex) werden aktuell mit 220 Milliarden US-Dollar veranschlagt. Diese Prognose wurde im Juli um 20 Milliarden US-Dollar angehoben, hauptsächlich aufgrund höherer Speicherchippreise und nicht wegen zusätzlicher Kapazitäten.
Um dieses Ziel zu erreichen, müsste Amazon in der zweiten Jahreshälfte rund 61 Milliarden US-Dollar pro Quartal investieren.
Eine sechste Anhebung der Investitionsausgaben in Folge würde daher kaum überraschen.
Gleichzeitig beobachten Investoren genau, ob diese Ausgaben tatsächlich neue Kapazitäten schaffen oder lediglich die Kosten erhöhen.
Der freie Cashflow ist aktuell leicht negativ.
Dies dürfte weiterhin im Fokus stehen, nachdem negative Cashflows bei Tesla und Meta in der vergangenen Woche deutliche Kursverluste ausgelöst hatten.
Amazon prognostiziert für das laufende Quartal ein operatives Ergebnis zwischen 22,5 und 26,5 Milliarden US-Dollar bei Umsätzen zwischen 197 und 202 Milliarden US-Dollar.
Bemerkenswert ist, dass Amazon in den vergangenen acht Quartalen jeweils das obere Ende seiner eigenen Prognose übertroffen hat.
Der Markt wird genau darauf achten, ob sich ein messbarer Ertrag aus den massiven KI-Investitionen erkennen lässt.
Letztlich geht es um die Frage, welchen zukünftigen Gewinnhebel die 220 Milliarden US-Dollar an Investitionen schaffen.
Im E-Commerce wird erwartet, dass Amazon Marktanteile sowohl gegenüber dem stationären Handel als auch gegenüber anderen Online-Händlern weiter ausbauen kann.
Zudem unterstützt die Prime-Mitgliedschaft die Kundenbindung und erhöht die Ausgaben pro Kunde, wodurch sich der Netzwerkeffekt weiter verstärkt.
Darüber hinaus dürfte das margenstarke Werbegeschäft weiterhin dynamisch wachsen und die Profitabilität zusätzlich unterstützen.
So lässt sich die Amazon-Aktie (AMZN) handeln
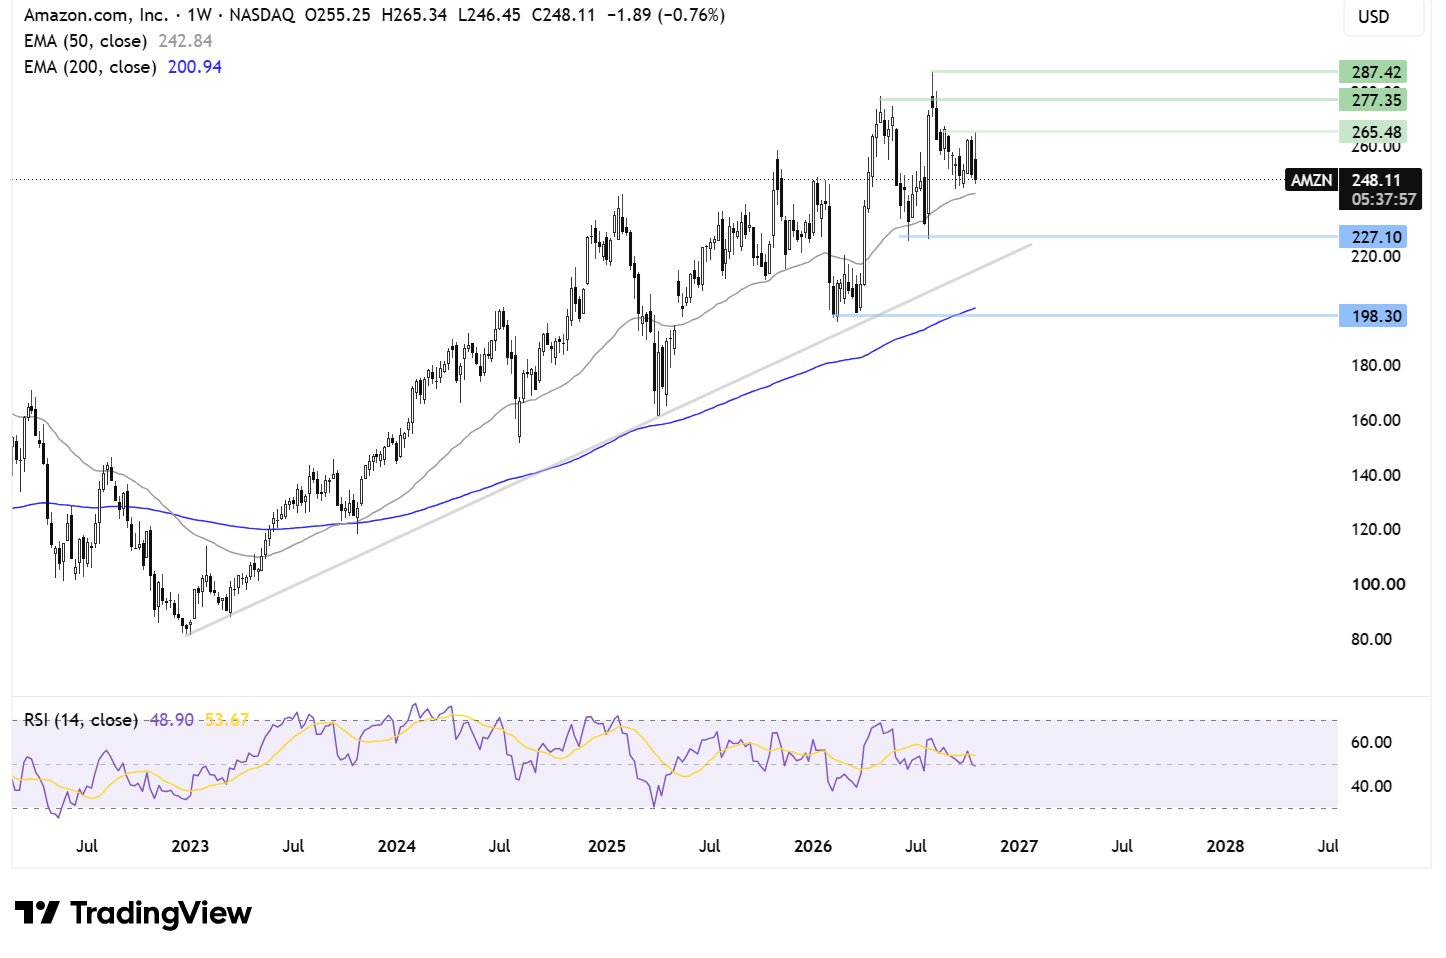
Amazon notiert weiterhin oberhalb seiner seit 2023 bestehenden Aufwärtstrendlinie sowie über dem 50-EMA und dem 200-EMA.
Die Aktie erreichte ein Rekordhoch bei 287,20 US-Dollar, bevor eine Korrektur einsetzte.
Trotzdem hält sich der Kurs über dem 50-EMA, was das übergeordnete Bild konstruktiv erscheinen lässt.
Allerdings zeigt der RSI mit einem Wert von 50 erste Anzeichen nachlassender Dynamik.
Auf der Oberseite richtet sich der Fokus der Bullen auf einen Ausbruch über das Oktoberhoch bei 265 US-Dollar.
Darüber folgen die Widerstände bei 277 US-Dollar (Mai-Hoch) und anschließend das Rekordhoch bei 287 US-Dollar.
Auf der Unterseite liegt die erste Unterstützung am 50-EMA bei 242 US-Dollar.
Ein Bruch darunter könnte den Weg in Richtung 225 US-Dollar (Julitief) freimachen. Danach rückt die steigende Trendlinienunterstützung bei 215 US-Dollar in den Fokus.
Alphabet Q3-Ergebnisvorschau
Alphabet wird seine Zahlen zum dritten Quartal am 28. Oktober nach Börsenschluss veröffentlichen.
Die Konsensschätzungen liegen bei einem Gewinn je Aktie von 2,98 US-Dollar, was einem Wachstum von 2,4 % entspricht.
Der Umsatz wird bei 24,8 Milliarden US-Dollar erwartet und soll um 82 % gegenüber dem Vorjahr steigen.
Die operative Marge wird auf 35 % geschätzt.
Die Alphabet-Aktie notiert bislang auf Jahressicht nahezu unverändert und bleibt damit deutlich hinter dem 11 %igen Anstieg des S&P 500 zurück.
Diese Underperformance ist bemerkenswert, da die KI-Investitionen die Wettbewerbsposition des Konzerns gestärkt und das Wachstum bei Google Search, YouTube und Google Cloud beschleunigt haben.
Gleichzeitig wächst jedoch die Sorge über die enormen Investitionen in KI-Infrastruktur.
Alphabets erfolgreiche Integration von KI in die Suchmaschine sowie in das Gemini-Ökosystem hat viele Befürchtungen zerstreut, dass neue KI-Anbieter das Kerngeschäft im Werbemarkt gefährden könnten.
Das steigende Cloud-Geschäft, ein robustes Werbegeschäft und die starke Nachfrage nach KI-Diensten haben das Vertrauen der Anleger gestützt.
Die zunehmenden Investitionen in KI-Infrastruktur bleiben jedoch das zentrale Risiko.
Wie bereits beim Kursrückgang von Meta sichtbar wurde, reagieren Investoren zunehmend kritisch auf hohe Investitionsausgaben.
Sollte der Markt zu dem Schluss kommen, dass die KI-Ausgaben zu hoch sind und nicht schnell genug Erträge liefern, könnte der Druck auf die großen Technologiewerte anhalten.
So lässt sich die Alphabet-Aktie (GOOGL) handeln
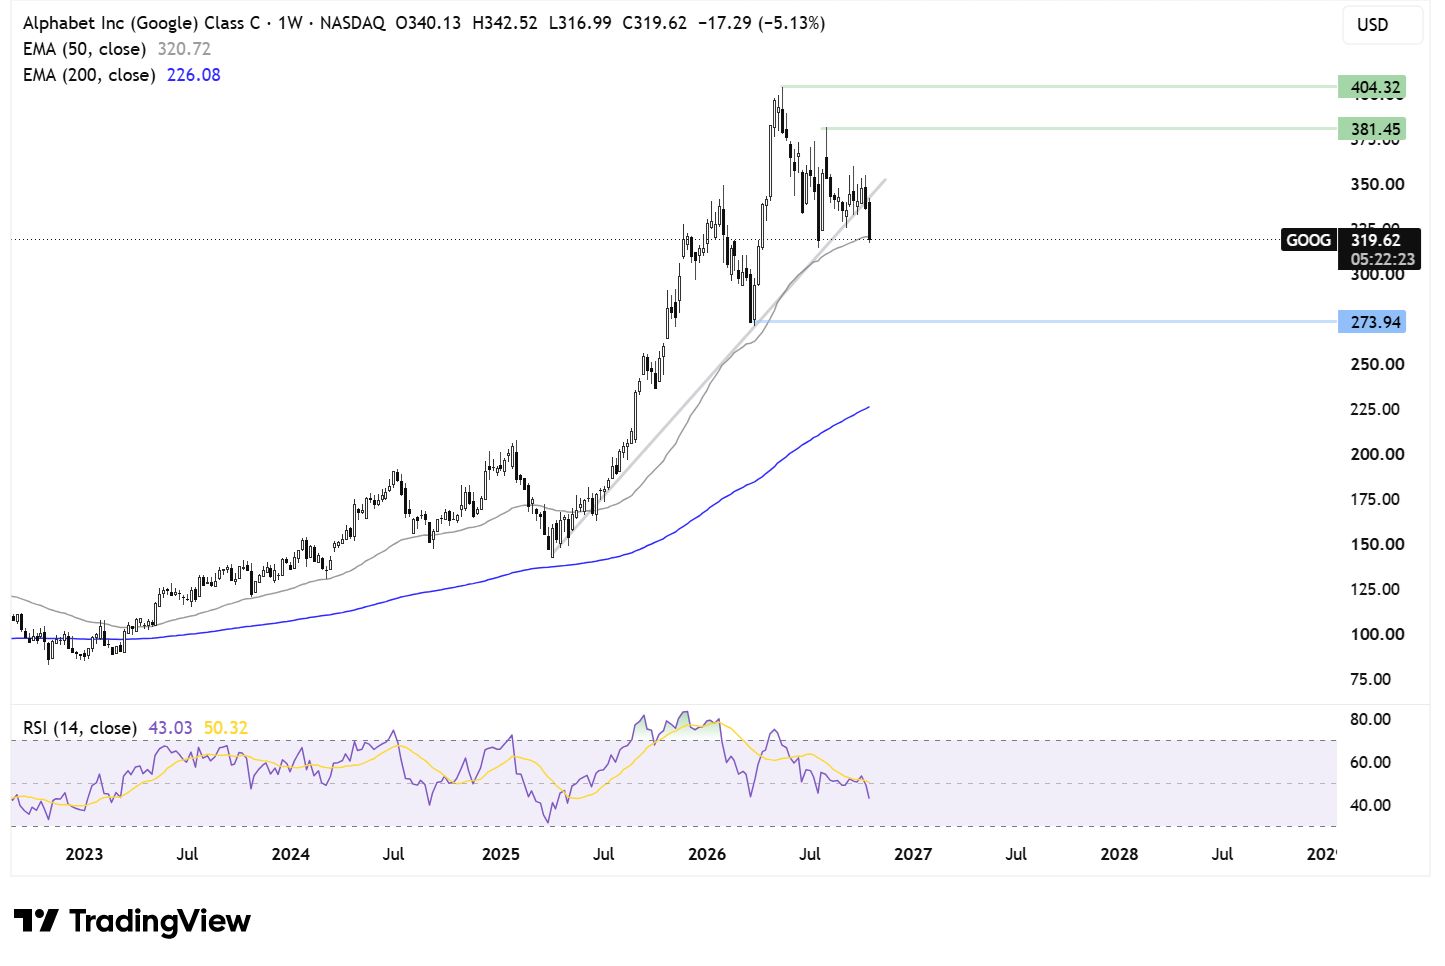
Alphabet erreichte ein Rekordhoch bei 404 US-Dollar, bevor die Aktie deutlich zurückfiel.
Dabei wurde die seit April 2025 bestehende Aufwärtstrendlinie unterschritten und der Bereich des 250-EMA bei 320 US-Dollar getestet.
Die Verkäufer werden versuchen, diese Unterstützung zu durchbrechen.
In diesem Fall könnte die Aktie in Richtung des Jahrestiefs 2026 bei 273 US-Dollar fallen.
Darunter rückt der 200-EMA in den Fokus.
Sollte dagegen der 50-Wochen-EMA halten, könnten die Käufer eine Erholung über 350 US-Dollar anstreben.
Dort verlaufen sowohl die frühere Trendlinie als auch das Oktober-Schlusshoch.
Darüber liegen die nächsten Ziele bei 380 US-Dollar (Augusthoch) sowie dem Rekordhoch bei 404 US-Dollar.
Lloyds Q3-Ergebnisvorschau
Lloyds veröffentlicht seine Zahlen am 29. Oktober vor Handelsbeginn, einen Tag nach dem britischen Staatshaushalt.
Dieser könnte ebenfalls ein wichtiger Einflussfaktor für britische Bankaktien werden.
Finanzminister John Healey erwägt mögliche Steuererhöhungen für Banken, die zuletzt von steigenden Staatsanleiherenditen und höheren Zinsen profitiert haben.
Höhere Zinsen verbessern typischerweise den Nettozinsertrag, also die Differenz zwischen den Zinserträgen aus Krediten und den Zinsaufwendungen für Einlagen und andere Finanzierungen.
Im letzten Quartalsbericht zeigte sich das operative Geschäft weiterhin robust.
Das Kreditvolumen stieg in der ersten Jahreshälfte um 10,4 Milliarden Pfund auf 491,5 Milliarden Pfund.
Die Kundeneinlagen erhöhten sich auf 500,9 Milliarden Pfund, vor allem aufgrund des Firmenkundengeschäfts.
Zudem hob Lloyds seine Prognose an.
Das Management erwartet mittlerweile einen Nettozinsertrag von mehr als 14,9 Milliarden Pfund sowie eine Eigenkapitalrendite von über 16 %.
Zu den wesentlichen Risiken zählt jedoch der zunehmende Wettbewerb um Kundeneinlagen, der die Zinsmargen belasten könnte.
Darüber hinaus üben die anhaltende Inflation und höhere Hypothekenkosten Druck auf die verfügbaren Einkommen der Haushalte aus.
Da der britische Immobilienmarkt erste Abschwächungssignale zeigt, bleibt dies ein wichtiger Beobachtungspunkt.
Die Zahl der Hypothekengenehmigungen in Großbritannien liegt aktuell 16 % unter dem Vorjahresniveau.
Dies könnte die Kreditnachfrage belasten, auch wenn das Management die Entwicklung im Konsumentenkreditgeschäft bisher als widerstandsfähig bezeichnet.
Ein weiteres Risiko bleibt das Entschädigungsprogramm der FCA im Bereich Autofinanzierungen.
Anleger werden insbesondere auf mögliche Rückstellungen achten.
Steigende Rückstellungen könnten die Gewinne sowie die Kapitalrückflüsse an Aktionäre belasten.
So lässt sich die Lloyds-Aktie (LLOY) handeln
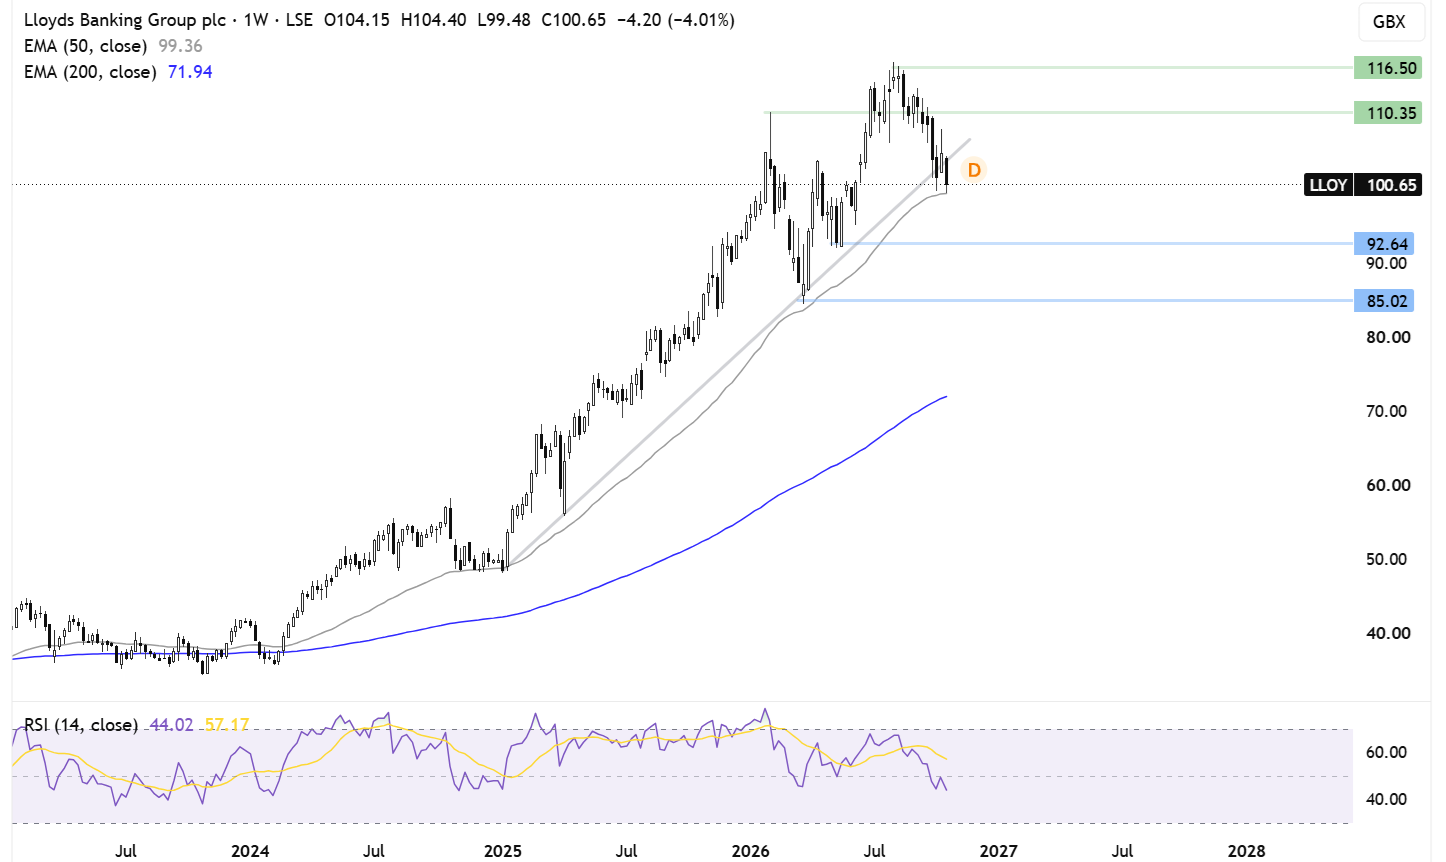
Lloyds stieg zunächst auf ein Rekordhoch oberhalb von 116,50 Pence, bevor die Aktie nach unten drehte.
Dabei wurde die steigende Trendlinie unterschritten und der Bereich des 50-Wochen-EMA getestet.
Da der RSI mittlerweile unter 50 gefallen ist, werden Verkäufer versuchen, die Unterstützung zu durchbrechen.
In diesem Fall rückt zunächst die Marke von 90 Pence (Mai-Tief) in den Fokus.
Darunter folgt die Unterstützung bei 84 Pence (März-Tief).
Sollte die Unterstützung hingegen halten, werden Käufer versuchen, die Aktie wieder über 90 Pence und anschließend über die frühere Trendlinie bei 104 Pence zu treiben.
Ein Ausbruch darüber würde den Weg zu 110 Pence (Hoch vom 20. Februar) öffnen.
Danach würden erneut 116 Pence und potenziell neue Rekordstände in den Fokus rücken.


Neueste Marktnachrichten