Die US-Banken eröffnen nächste Woche die Berichtssaison für das dritte Quartal. Die Anleger achten dabei nicht nur auf potenziell starke Ergebnisse, sondern auch auf Anzeichen dafür, dass die steigenden Renditen von US-Staatsanleihen beginnen, sich negativ auf Geschäftsabschlüsse, Kreditvergabe und Kreditqualität auszuwirken.
JPMorgan, Goldman Sachs, Citigroup und Wells Fargo werden ihre Ergebnisse vor Börsenbeginn am 13. Oktober veröffentlichen, gefolgt von der Bank of America und Morgan Stanley am 14. Oktober.
Die Erwartungen sind hoch: Für das dritte Quartal wird ein Gewinnanstieg der größten Banken um rund 20 % gegenüber dem Vorjahr prognostiziert, gestützt durch höhere Erträge im Investmentbanking und Handel. Die Aussichten trüben sich jedoch ein, da die Renditen von US-Staatsanleihen auf Mehrjahrzehnthochs steigen, die Finanzbedingungen sich verschärfen und Fragen zur Nachhaltigkeit der Kapitalmarktaktivitäten aufwerfen.
Die Rendite zehnjähriger US-Staatsanleihen ist auf 5,3 % gestiegen und hat damit den höchsten Stand seit 2002 erreicht, während die Rendite dreißigjähriger Anleihen die 6-%-Marke überschritten hat und damit den höchsten Stand seit 24 Jahren verzeichnete. Vor diesem Hintergrund ist der KBW-Bankenindex seit seinem Rekordhoch im August um 13 % gefallen.
Die zentrale Frage ist, ob eine stärkere Handelsaktivität und höhere Erträge im Investmentbanking den Druck durch gestiegene Refinanzierungskosten, eine schwächere Kreditnachfrage und eine mögliche Verschlechterung der Kreditqualität ausgleichen können. Die Märkte werden zudem die Wahrscheinlichkeit weiterer Zinserhöhungen der Federal Reserve vor Jahresende und deren Auswirkungen auf die Rentabilität der Banken analysieren.
Investmentbanking-Einnahmen im Fokus
Die Gebühren im Investmentbanking werden ein wichtiger Schwerpunkt sein, insbesondere nach dem Anstieg der Anleiherenditen und der Absage oder Verschiebung mehrerer Börsengänge Ende September, darunter die von Aura, Southbank AI und SB Energy.
Die Anleger werden auf Hinweise zu den geplanten Transaktionen im vierten Quartal achten, um festzustellen, ob die jüngste Unsicherheit zu einer nachhaltigeren Verlangsamung der Beratungs- und Zeichnungstätigkeit führt.
Der CEO der Bank of America warnte letzten Monat, dass die Gebühren im Investmentbanking branchenweit im dritten Quartal um mindestens 10 % sinken könnten. JPMorgan hingegen deutete an, dass die Einnahmen im Investmentbanking steigen dürften, was die unterschiedlichen Erwartungen innerhalb des Sektors verdeutlicht.
Banken mit diversifizierten Privat- und Firmenkundengeschäften könnten sich bei enttäuschenden Kapitalmarktentwicklungen als widerstandsfähiger erweisen. Höhere Zinsen können jedoch auch die Einlagenkosten erhöhen, die Kreditnachfrage dämpfen und Kreditnehmer unter Druck setzen.
Als Frühindikator für die Finanzlage in den USA, das Vertrauen der Unternehmen und die Widerstandsfähigkeit der Verbraucher könnten die Ergebnisse der großen Banken weitreichendere Auswirkungen auf die Wirtschafts- und Marktaussichten haben.
JPMorgan Chase
JPMorgan wird voraussichtlich einen Gewinn je Aktie von 5,94 US-Dollar ausweisen, gegenüber 5,07 US-Dollar im dritten Quartal 2025, bei einem Umsatz von rund 50,1 Milliarden US-Dollar.
Die Ergebnisse des zweiten Quartals erzielten Rekordumsätze und -gewinne, gestützt durch außergewöhnlich starke Märkte und ein rege Investmentbanking-Geschäft. Die Bank hält an ihrer Prognose fest, dass die Gebühren im Investmentbanking und die Handelserlöse im Jahresvergleich im mittleren bis hohen zweistelligen Prozentbereich steigen werden.
Der Nettozinsertrag wird ebenfalls genau beobachtet; erwartet werden 26,84 Milliarden US-Dollar gegenüber 24,07 Milliarden US-Dollar im Vorjahr. Höhere Zinsen können die Kreditmargen stützen, der letztendliche Nutzen hängt jedoch von der Einlagenpreisgestaltung, der Neubewertung von Vermögenswerten und der Kreditnachfrage ab.
Angesichts steigender Lohninflation, Technologieinvestitionen und zunehmender Ausgaben für KI werden Kosten und Rentabilität weiterhin im Fokus stehen. Anleger werden genau beobachten, ob das Umsatzwachstum zu nachhaltigem Gewinnwachstum führt oder durch höhere Betriebskosten aufgezehrt wird.
Wie man mit JPM-Gewinnen handelt
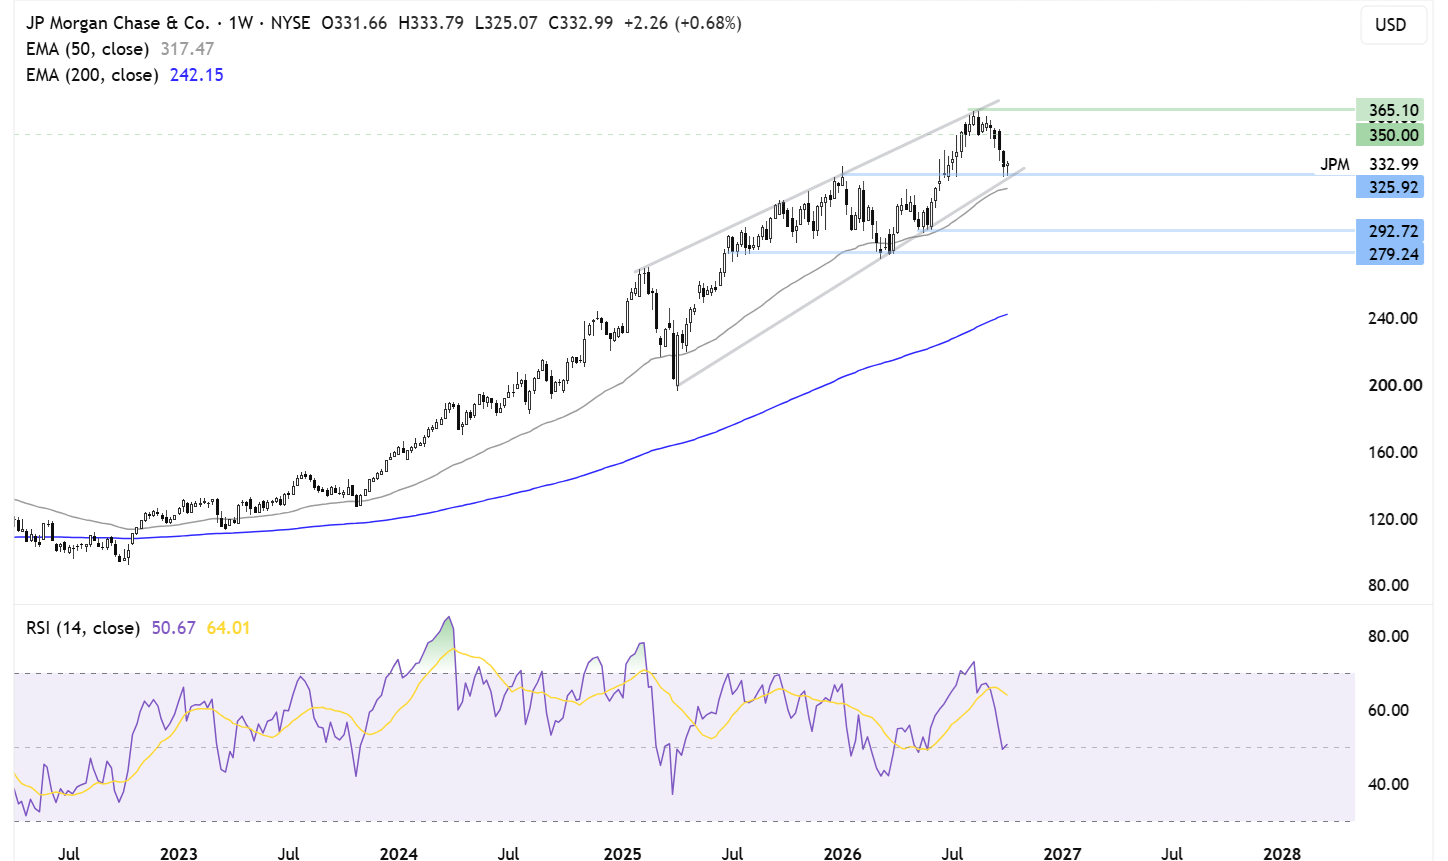
JPMorgan notiert innerhalb eines steigenden Keilmusters. Nachdem der Aktienkurs den Widerstand am Rekordhoch von 363 US-Dollar erreicht hatte, fiel er in Richtung der steigenden Trendlinienunterstützung zurück, hielt sich aber weiterhin über 330 US-Dollar, dem Hoch vom Januar.
Um die Wahrscheinlichkeit einer bärischen Trendwende zu erhöhen, müssten die Verkäufer die Marken von 330 $ und 325 $ unterschreiten, wo sich horizontale und Trendlinienunterstützungen treffen. Unterhalb dieser Niveaus würde sich der Fokus auf den 50-Tage-EMA bei 316 $ und anschließend auf 300 $ richten.
Wenn die Unterstützung hält, werden die Käufer die Marke von 350 Dollar anvisieren, bevor sie die Marke von 363 Dollar erneut testen und möglicherweise neue Rekordhochs erreichen.
Goldman Sachs Gewinnvorschau
Goldman Sachs wird voraussichtlich einen Gewinn je Aktie von 12,44 US-Dollar bei einem Umsatz von rund 16,8 Milliarden US-Dollar ausweisen. Im Vergleich dazu lag der Gewinn je Aktie im zweiten Quartal bei 20,98 US-Dollar bei einem Umsatz von 20,34 Milliarden US-Dollar und im dritten Quartal 2025 bei 12,25 US-Dollar.
CEO David Solomon deutete an, dass die Aktivitäten im Investmentbanking im dritten Quartal verhaltener ausfallen würden, während der Handel mit festverzinslichen Wertpapieren, Währungen und Rohstoffen (FICC) nach einem starken Aktiengeschäft nachlassen könnte.
Der Markt wird nach Anzeichen dafür suchen, dass die Gebühren im Investmentbanking und in der Unternehmensberatung trotz höherer Anleiherenditen und potenzieller Verzögerungen bei Börsengängen stabil bleiben. Die Stärke des Aktienhandels wird ebenfalls entscheidend dafür sein, ob er die schwächeren Einnahmen aus dem Wertpapier-, Kapital- und Wertpapierhandel (FICC) ausgleichen kann.
Goldman reagiert weiterhin besonders sensibel auf die Kapitalmarktbedingungen, weshalb die Nachhaltigkeit der M&A-Aktivitäten, der Emissionsgebühren und der Handelserlöse für die Ertragsprognose von zentraler Bedeutung ist.
Wie man mit GS-Gewinnen handelt
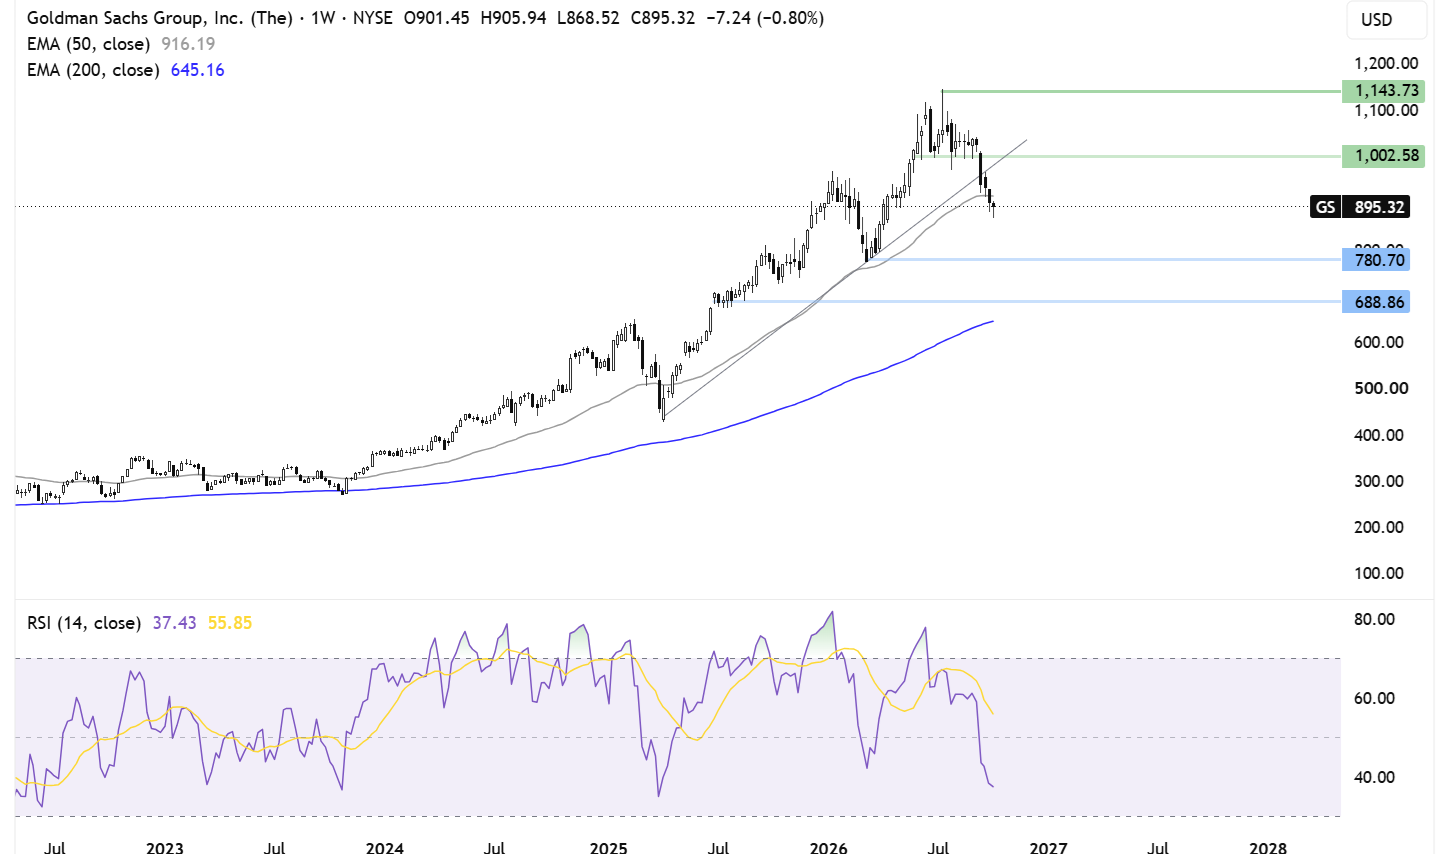
Nach einem Rekordhoch von 1.148 US-Dollar gab die Goldman Sachs-Aktie deutlich nach und durchbrach die steigende Trendlinie sowie den 50-Tage-EMA, bevor sie auf 868 US-Dollar fiel. Ein RSI unter 50 unterstreicht die bärische Tendenz für die nahe Zukunft.
Die Verkäufer werden versuchen, die Verluste bis zum Tiefststand von 775 US-Dollar im Jahr 2026 und anschließend bis zum Tiefststand von 683 US-Dollar im Juli 2025 auszuweiten.
Um die technischen Aussichten zu verbessern, müsste eine Erholung den 50-Tage-EMA bei 915 $ zurückerobern. Oberhalb dieses Niveaus würde sich der Fokus auf die Marke von 1.000 $ und den durchbrochenen Widerstand der steigenden Trendlinie richten.
Wells Fargo
Es wird erwartet, dass Wells Fargo einen Gewinn pro Aktie (EPS) von 1,85 US-Dollar bei einem Umsatz von 22,15 Milliarden US-Dollar ausweisen wird, verglichen mit einem EPS von 1,66 US-Dollar und einem Umsatz von 22,42 Milliarden US-Dollar im dritten Quartal 2025.
Das Kreditwachstum wird im Fokus stehen, wobei Analysten nach Anzeichen für eine anhaltend starke Nachfrage suchen. Auch die Nettozinsmarge wird genau beobachtet, da die Bank ihre Bilanz saniert, niedrigverzinsliche Vermögenswerte hinzunimmt und sich verstärkt auf kostengünstigere Kundeneinlagen konzentriert.
Die zentrale Frage ist, ob Wells Fargo eine nachhaltige Erholung der Nettozinsmarge erzielen kann, anstatt lediglich die Erwartungen an den Quartalsgewinn zu übertreffen.
Die Aufhebung der regulatorischen Vermögensobergrenze eröffnet mehr Spielraum für die Ausweitung der Kreditvergabe und anderer Vermögenswerte. Der Nutzen hängt jedoch von den Renditen der neuen Vermögenswerte im Verhältnis zu ihren Finanzierungskosten ab. Höhere Renditen von Staatsanleihen könnten diesen Prozess erschweren, indem sie den Wettbewerb um Einlagen verschärfen und die Kreditkosten erhöhen.
Wie man WFC handelt
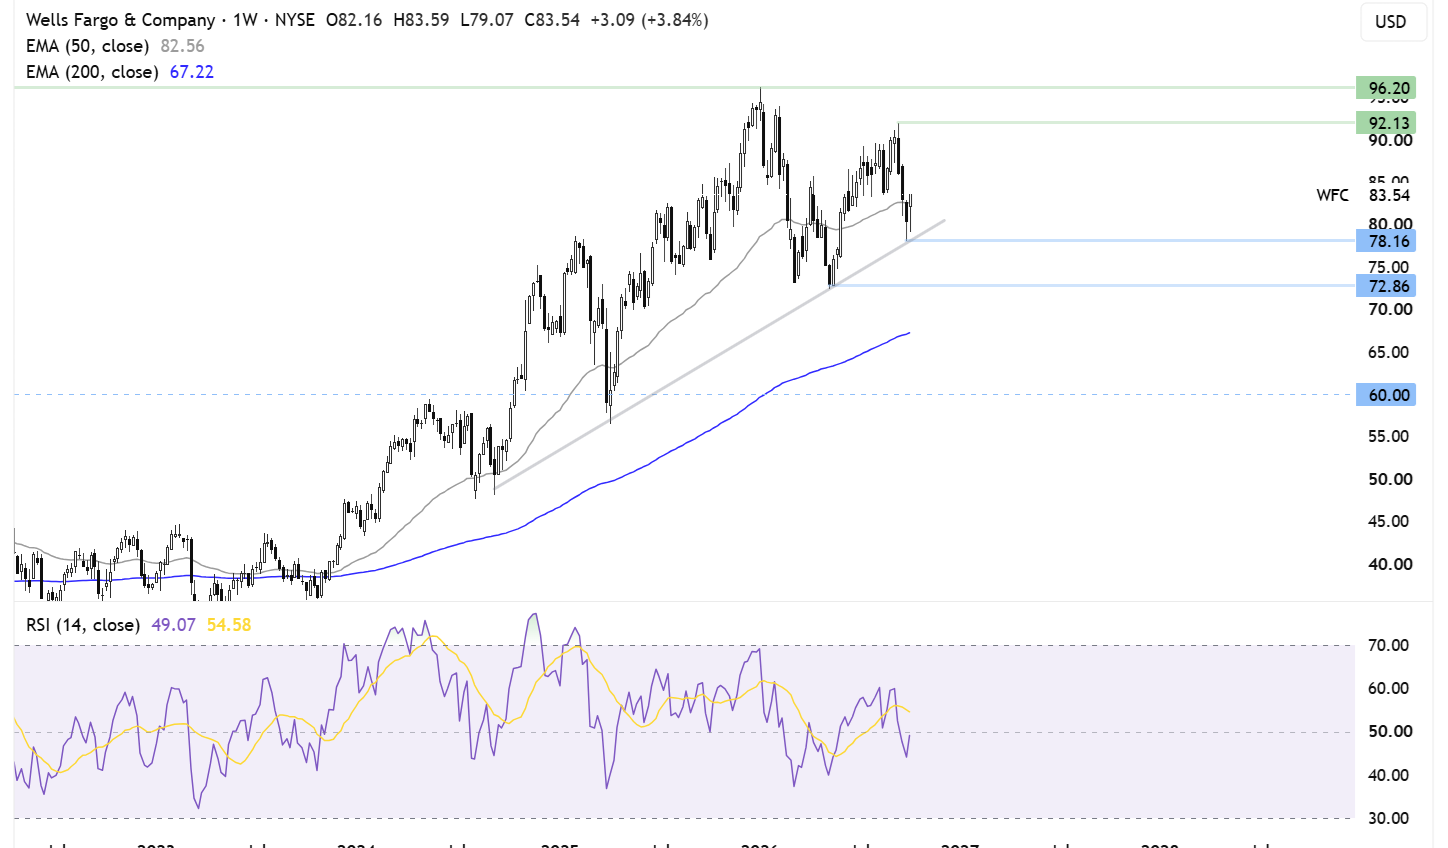
Wells Fargo erreichte Anfang 2026 ein Rekordhoch von 96 US-Dollar, bevor der Kurs wieder nachgab. Der Aktienkurs notiert weiterhin über seiner steigenden Trendlinie sowie über den 50- und 200-Tage-EMAs, was den technischen Ausblick insgesamt positiv hält.
Käufer werden versuchen, die Kursgewinne in Richtung des Septemberhochs von 92 US-Dollar auszubauen. Ein Ausbruch über diese Marke würde die 96-Dollar-Marke wieder in den Fokus rücken.
Umgekehrt würde ein Durchbruch unter die steigende Trendlinienunterstützung die Aussichten trüben und die Marke von 78 $, gefolgt von 72 $, freilegen. Ein weiterer Rückgang würde den 200-Tage-EMA bei 67 $ in den Fokus rücken.
Fazit
Die großen US-Banken gehen mit Erwartungen an ein starkes Gewinnwachstum im Vergleich zum Vorjahr in die Berichtssaison des dritten Quartals, gestützt durch Handels- und Investmentbanking-Aktivitäten. Steigende Renditen von US-Staatsanleihen stellen jedoch eine wachsende Herausforderung dar.
Anleger werden über die positiven Gewinnprognosen hinaus nach Beweisen dafür suchen, dass höhere Finanzierungskosten die Margen nicht schmälern, dass die Kapitalmarktaktivitäten auch unter angespannteren Finanzbedingungen bestehen können und dass die Kreditqualität robust bleibt.
Für JPMorgan liegt der Fokus auf der Nachhaltigkeit eines breit angelegten Umsatzwachstums. Für Goldman Sachs ist entscheidend, ob ein starkes Aktienhandels- und Beratungsgeschäft die schwächeren Erträge aus dem FICC-Geschäft ausgleichen kann. Für Wells Fargo hat der Nachweis einer nachhaltigen Erholung der Nettozinsmarge Priorität.
Letztendlich könnte die Zukunftsprognose wichtiger sein als die reinen Kennzahlen, insbesondere wenn Banken anfangen zu signalisieren, dass die hohen Renditen die Kreditvergabe, das Geschäftsgeschäft und die gesamte US-Wirtschaft belasten.


Neueste Marktnachrichten