今週の米国株価指数: S&P500、ナスダック、NYダウの見通し
先週は株式相場が急落し、S&P500、ナスダック、NYダウはいずれも年初来安値で引けた。今後の値動きは、主要なサポート水準がどのように機能するかがカギとなりそうだ。

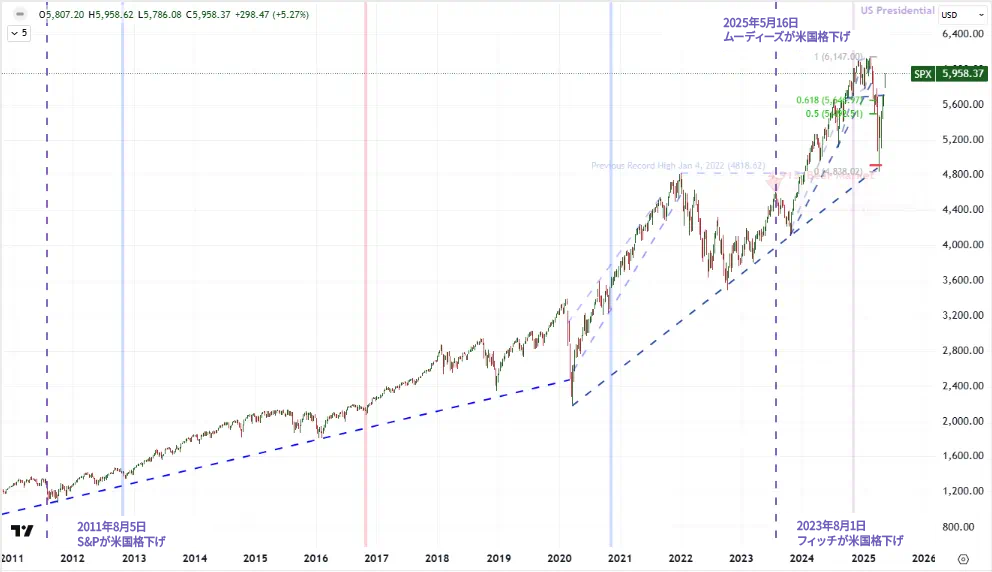
16 日の米国株式取引終了後、大手格付け会社ムーディーズは、米国債の格付けを最高位の「Aaa」から「Aa1」に1段階引き下げると発表した。
2025年5月19日 午後12:26
タイトルが見つかりません
S&P500種株価指数は、5月16日を最終日とする先週までの4週間の上昇率が過去5年間で最大となった。ただ、貿易摩擦への懸念は後退したものの、米国債の格下げという不安材料は残った。
5月16日の米国市場取引終了後、格付け会社ムーディーズが米国債の長期信用格付けを「AAA」から「Aa1」に一段階引き下げると発表した。米国と中国が4月に互いに打ち出した追加関税分を90日間停止すると合意したことを受け、この1週間、市場の関心はファンダメンタルズ(経済の基礎的条件)に対する懸念に大きくシフトしていただけに、この発表には驚きを禁じ得ない。一方で、今回の格下げは長い間、予想されていたものだったことは間違いない。世界最大の経済大国である米国に対する評価を引き下げていなかったのは、主要格付け会社の中ではムーディーズだけだった。フィッチは2023年8月1日に米国をAA+に引き下げ、スタンダード&プアーズも2011年8月5日(これも金曜日)にすでに引き下げている。今回の格下げが、ここ4週間の上昇率が過去5年間で最大となったS&P500種指数の回復基調に水を差すのだろうか?
S&P500の推移(週足)と米国格下げ
出所:TradingView
米消費者物価指数(CPI)や米連邦公開市場委員会(FOMC)の金融政策決定など、ここ数週間、単独で大きな影響力を持っていた経済イベントと比較すると、今後1週間はそこまで目立ったイベントはない。とはいえ、予定されているイベントのどれもが、大きなボラティリティを生み出すほど意外な結果をもたらしたり、従来市場が関心を向けていないテーマを引き出したりする可能性がないとは言い切れない。しかし、明確で深刻なほど市場に影響を与えるテーマには慎重な評価が必要だろう。市場の動きを増幅させる可能性がある、このようなテーマは、市場が関心を向けているテーマが重要なフィルターの役目を果たすべきである。
19日から始まる週は、地域的にインパクトのあるイベントや会合、講演、さらには企業決算が予定されている。月曜日は中国の4月データ発表、火曜日には主要7カ国(G7)財務相・中央銀行総裁会議が開催される。木曜日には、先週サプライズとなったウォルマートの決算に続き、米ホームセンター大手ロウズの決算が発表される。シカゴ連銀が発表する全米経済活動指数は、世界最大の経済大国である米国の経済活動全体の動向を示し、4月のメキシコの貿易収支は同国に対し最高関税率を適用し、その後、引き下げた米国との実際の貿易状況を映し出す。
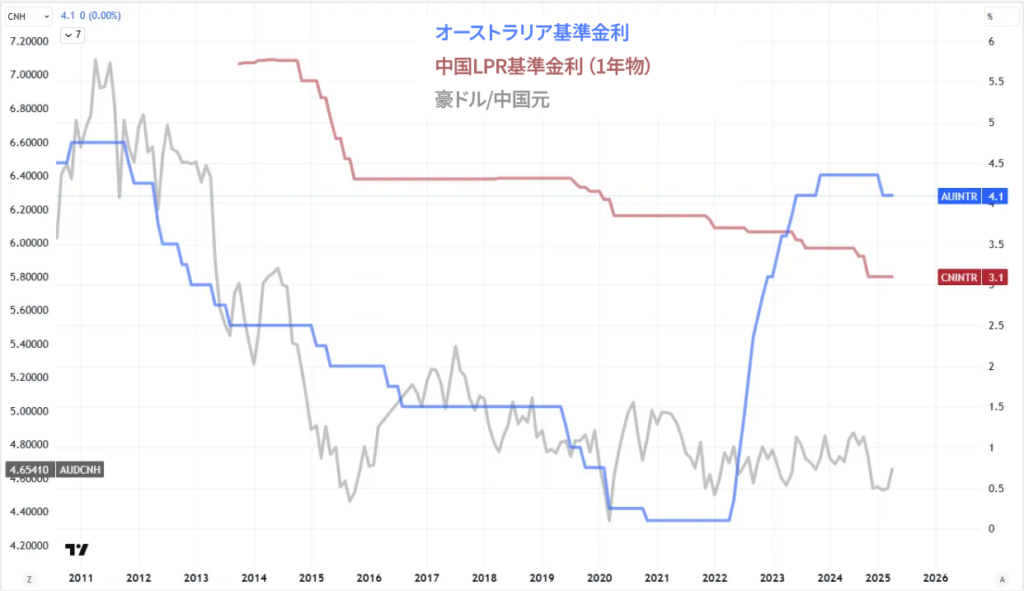
しかし、この週で言えば、中国とオーストラリアの金融政策決定が目立つイベントとなるだろう。中国人民銀行(PBOC、中央銀行)は企業向け貸出金利の目安となるローンプライムレート(貸出基礎金利、LPR)の1年物を0.1%引き下げ3.1%に、オーストラリア準備銀行(RBA、中央銀行)は政策金利を0.25%引き下げ3.85%にすると予想されている。オーストラリアにとって、今回の政策決定はインフレ期待を反映し、オーストラリアドルのキャリーポジションを示唆するものとなろう。これとは対照的に、中国の金融政策は、景気回復を図ろうとする政府による狙いの一部と捉えられる。
豪ドル/中国元、豪中銀および中国人民銀の基準レートの推移(月次)
出所:TradingView
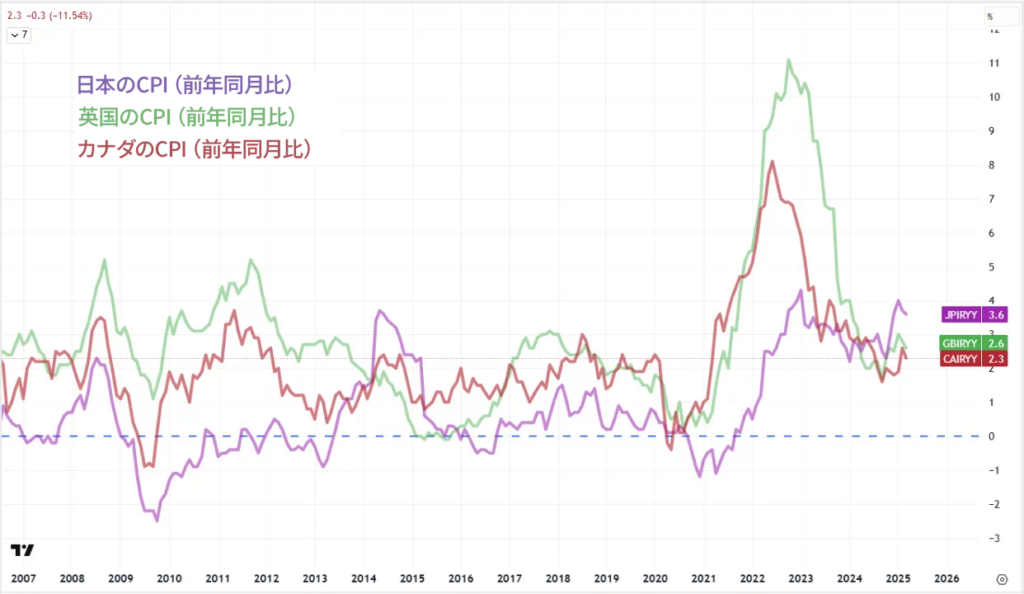
金融政策の次に注目される世界的なイベントリスクとして、今週はインフレ指標が発表される。特に、英国、カナダ、日本の消費者物価指数(CPI)は、複雑な政策決定と、コスト上昇による景気減速の可能性を示唆するかもしれない。英国は21日15:00(日本時間)に4月のCPIを生産者物価指数(PPI)とともに発表する。英CPI総合指数は2.6%から3.3%に上昇し、2024年2月以来の高水準になると予想されている。
カナダのインフレ見通しを見ると、4月のCPI総合指数が2.3%から1.6%に急低下し、2021年2月以来の低水準とみられている。これは、日銀が据え置きを継続する口実になり得るが、日本については今月も物価上昇率が3%を超えるペースとなったことで、日銀は主要国との金融政策の格差是正の必要性を問われそうだ。
日本、英国、カナダのCPIの推移(月次)
出所: TradingView
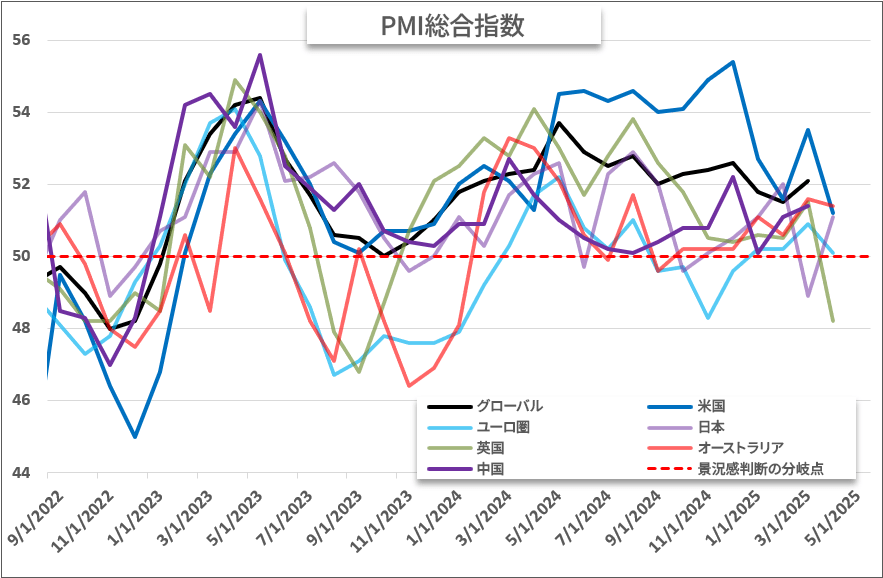
今後1週間の経済カレンダーから読み取れる最後の大きなテーマは、先進国経済の景気回復ペースである。4月の関税適用の衝撃、そしてその後の関税引き下げによって、世界経済がどのような方向へ向かうのか、不透明感が色濃く残っている。予測は有用ではあるが、モデル化された基準によって決定されるため、最近の動向を強調しすぎたり、それらのデータポイントから逸脱しすぎたりする可能性がある。
遅行性データは確実ではあるが、景気に遅れて反映される経済指標である。それを踏まえると、スタンダード&プアーズが発表する5月の米購買担当者景気指数(PMI)は先行指標で、ファンダメンタルズ面で不安定な月のデータとしては重要だ。22日に発表されるが、米PMIはこのところ、ほとんど目立ったトレンドが見られない。
主要国の総合PMIの推移(月次)
出所:スタンダード&プアーズ
(5月17日付記事、John Kicklighter著)

先週は株式相場が急落し、S&P500、ナスダック、NYダウはいずれも年初来安値で引けた。今後の値動きは、主要なサポート水準がどのように機能するかがカギとなりそうだ。

スコット・ベッセント米財務長官が、米国はドル/円に為替介入していないと発言し、その後 1 週間半でドル/円を含むドル相場は大きく変動している。今後の焦点は、この傾向が持続するかどうかである。
17日(日本時間18日未明)には米連邦公開市場委員会(FOMC)による利下げサイクルが始まるとみられている。今週も上昇が続く米国株式相場だが、昨年は米連邦準備制度理事会(FRB)が利下げを開始した日にS&P500は下落した。