ドル/円、ユーロ/ドル見通し:注目の2つのトレード
ドル/円はFRBと日銀の政策金利決定を前に軟化。ユーロ/ドルはエネルギー供給懸念の再燃を背景に、ECBの見通しに注目が集まるなか、底堅く推移している。

日経平均株価はブレイクアウトに成功したものの、上昇継続に対する確信は揺らいでいる。過去の高値を維持できれば強気相場が主導権を握り続けるが、下回れば相場の流れは一気に反転する可能性がある。
2026年2月27日 午後12:11

タイトルが見つかりません
日経平均株価の強気派にとって、いよいよ判断の局面が到来している。
今週前半、注目していた強気のブレイクアウトは想定通りに進み、指数はこれまでの史上最高値を大きく上抜ける急伸となった。しかし、その後の値動きは明らかに慎重姿勢へと転じている。これは、イランと米国を巡る地政学的な緊張という現在の情勢に加え、すでに指数が大きく上昇してきたことを市場が意識しているためとみられる。月末要因が影響している可能性もある。
こうした中、強気派には選択肢がある。かつての高値圏を守り切るのか、それとも一歩引いて、26日の反転の動きがさらに進むのを許すのかだ。

強気派が動く場合、58,586ポイントの過去最高値を上回る水準でロングポジションを構築し、下方にストップ注文を置いてリスク管理を行い、25日に付けた高値を再び試す展開が考えられる。一方、強気派が一歩引けば、相場が反転する余地が生まれる。その場合、58,586ポイントを下回る水準でショートエントリーし、上方にストップ注文を置きつつ、57,700ポイント、56,500ポイント、あるいは2026年の上昇トレンドラインを目指すシナリオが想定される。
オシレーター系指標は全体として強気バイアスを示しているものの、14日RSI(相対力指数)とMACD(マックディー)はいずれもやや高値圏にあり、上昇の勢いが弱まり始めている可能性を示す注意シグナルとなっている。現状の環境では、特定の方向感に固執するよりも、値動きからのシグナルを重視して柔軟に対応する方がよさそうだ。
今週、日経平均株価はドル/円の動きと非常に強い連動性を示しており、相関係数は0.91に達している。こうした状況を踏まえ、27日午前8時30分(日本時間)に発表される東京都区部のインフレ指標には注意を払いたい。エネルギー価格の弱さ、食品価格のディスインフレ傾向、さらには政府による一部補助金の影響を考えると、数値は弱めになる可能性が高い。ただし、その点についてはすでに市場も織り込んでいるとみられる。
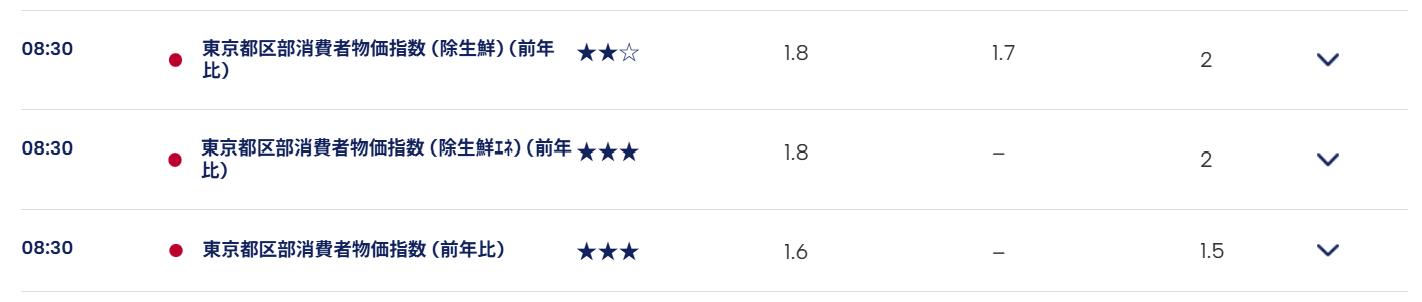
主要なコアCPI(消費者物価指数)およびコア・コアCPIが予想を下回った場合、円安要因となり、日経平均のショートよりもロングを後押しする可能性がある。逆に、データが予想を上回れば、その反対の展開が想定される。生鮮食品を除くコアCPIの上昇率は、前年同月比1.7%と予想されており、1月の2.0%から低下する見通しだ。
日銀はインフレ率2%を目標としているが、今後数カ月でインフレ鈍化が反転し始めるとの見方をすでに示しており、年内の追加利上げの可能性は依然として残されている。市場では、2026年に25bp(0.25%)の利上げが2回実施されるとの見方が織り込まれており、その場合、翌日物金利は1.25%となる見通しだ。
グローバル経済において、根本的な市場のテーマや相場の流れを構築する可能性のある主要なイベントや指標とは? 毎週更新される経済指標カレンダーで世界の主要イベントを確認できます。
(2月27日付記事「Nikkei 225 Forecast: Decision Day Arrives at Former Record Highs」、FOREX.comマーケット・アナリストのDavid Scutt著)
ドル/円はFRBと日銀の政策金利決定を前に軟化。ユーロ/ドルはエネルギー供給懸念の再燃を背景に、ECBの見通しに注目が集まるなか、底堅く推移している。
週末に向けての取引では、FX市場における注目すべき動きの一つとして、米PCEインフレ指標が発表された後も、円が方向感に乏しい状態にとどまった点が挙げられる。データ公表後もドル/円に顕著な動きはみられず、値動きの幅は0.05%前後にとどまったことで、短期的に方向感のない様子見局面が続いていることが示唆された。
数カ月ぶりに、ドル/円が単純な「押し目買い」の取引ではなくなっているようだ。介入リスク、過度なポジションの積み上がり、そして弱気なテクニカルシグナルの出現が、ドル/円市場の様相を一変させている。