円見通し:ドル/円はサポートから反発、介入リスクに注意
ドル/円は、年初来高値から急落した後、重要な上昇トレンドサポートから反発している。今後数日間は、介入リスクが相場変動の要因となる可能性がある。

ドル円は9月安値から約4%反発し、主要なレジスタンスが重なる水準に接近している。米国と日本の重要経済イベントを控えるなか、相場のモメンタムは上向きつつある。
2026年9月25日 午後15:29

タイトルが見つかりません
• ドル円は、年初来高値からの急反落を経て、9月安値から約4%反発している。
• モメンタムは買い優勢を示唆する方向へ転じつつあり、週足RSIは8月初旬以来となる中立水準の回復を試している。
• 今回の反発は、為替介入後の下落基調が維持されるかを判断するうえで注目される、重要なテクニカル水準に接近している。
• 米国のコアPCE、東京都区部CPI、米雇用統計が翌週の主要イベントとなり、市場ではFRBと日銀の金融政策見通しが改めて注目される。
• レジスタンス:159.75、160.64~160.74、161.95、164円
• サポート:157.70~158.08、156.67~156.73、154.79円
ドル円は、9月の下落局面で形成されつつある下降トレンドの下限付近がサポートとして機能した後、力強く反発した。
モメンタムの変化により、短期的なテクニカル環境には改善の兆しが見られる。一方、現在の上昇は重要な転換点に接近しており、上昇基調が継続するかが注目される局面に入っている。
翌週には米国のインフレ指標と雇用統計、日本の東京都区部CPIの発表が予定されている。これらの結果は、ドル円のより大きな方向性を判断するうえで重要となる可能性がある。週足チャート上では、今後注目すべき主要水準が明確になりつつある。
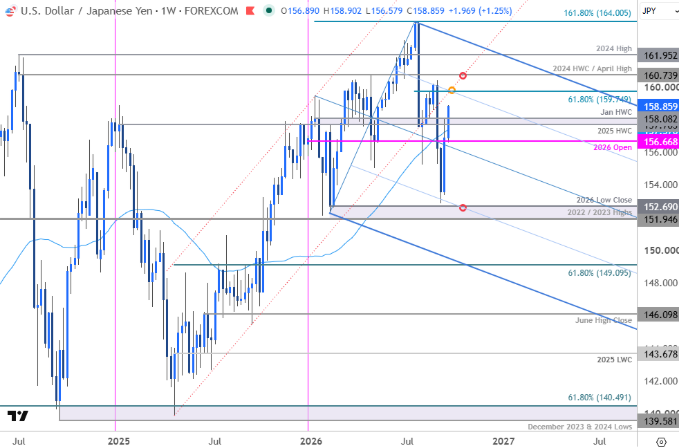
前月の日本円テクニカル分析では、ドル円が上昇トレンドのサポートをわずかに上回る水準で推移していることを指摘し、次のように述べた。
この局面で価格が下落方向へ向かうシナリオでは、上値が160.74円付近までに抑えられるかが注目される。また、2025年からの上昇トレンドの下抜けを確認するには、156.67円を下回る週足終値が一つの判断材料となる。
その翌週、ドル円は一時160.39円まで上昇したものの、包み足を伴う週足反転を形成した。その後、9月高値から4.6%超、年初来高値からは4.7%下落した。
下落は、年初来高値を起点とする下降ピッチフォークの25%パラレル付近で止まり、現在は月間安値から約4%反発している。
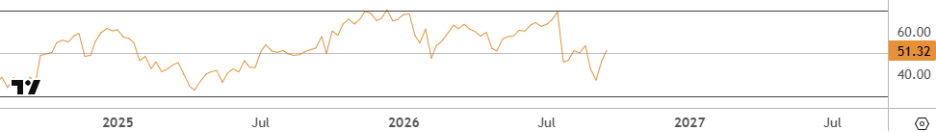
週足のモメンタムは、8月初旬以来初めてRSIが50を上回って引ける展開を試している。日足および4時間足のRSIも、今週に入り買い圧力の強まりを示唆している。
現在の上昇は、年初来高値からの下落に対する61.8%リトレースメントである159.75円付近の、最初の重要なテクニカル水準に接近している。
今後数週間で、2025年からのチャネルラインと下降ピッチフォークの75%パラレルもこの水準付近に収束する。このため、159.75円付近は重要な分岐点として注目される。
上昇が次の段階へ進むかを見極めるうえでは、この水準を上抜け、週足終値で上回るかが注目される。その場合、次のレジスタンス候補は以下となる。
• 2024年の高値を付けた週の終値および4月高値:160.74円
• 2024年のスイング高値:161.95円
一方、最初のサポートとしては、2025年および2026年1月の高値を付けた週の終値に相当する157.70~158.08円が注目される。
その下には、2026年の年間始値である156.67円が控えている。156.67円を下抜け、週足終値でも同水準を下回った場合、7月からの下降トレンド再開を示唆する可能性がある。
主要な下値サポートは、引き続き151.95~152.69円となる。この範囲は、2026年の安値を付けた終値と、2022年および2023年のスイング高値によって形成されている。
下降ピッチフォークの25%パラレルは、10月初旬にかけてこのサポート帯へ収束する。この傾斜線を下回った場合、ドル円の下落圧力が再び強まる可能性がある。
2週間にわたる上昇により、ドル円は複数のテクニカル要因が重なる重要な水準へ接近している。モメンタムが上向いたことで、7月からの下降トレンドラインを試す展開が焦点となっている。
テクニカル面では、下降トレンドが維持されるかを見極めるうえで、159.75円付近で上値が抑えられるかが注目される。一方、売り圧力の強まりをより明確に確認するには、再び156.67円を下回る週足終値が一つの判断材料となる。
翌週のドル円相場では、米国と日本の金融政策見通しの変化が引き続き注目される。
9月30日に公表予定の米国の個人所得・個人消費支出では、コアPCE価格指数がFRBの政策見通しを判断する材料となる。10月2日には東京都区部CPIと米雇用統計が予定されており、日銀の追加利上げ観測と米国の金利見通しに影響を与える可能性がある。
米国債利回りが高い水準で推移する場合、日米金利差を通じてドル円を支える要因となる可能性がある。ただし、経済指標によって米国の金利見通しが大きく変化した場合、ドル円が急反転するリスクにも注意が必要となる。
日本のインフレ指標は、国内の物価動向が日銀の金融政策正常化を後押しするかを判断する材料となる。市場では、米国の金利水準と日銀の追加引き締めの可能性とのバランスが注目される。
また、為替相場が急激または一方向に変動した場合には、当局による為替介入への警戒が再び強まる可能性がある。月末・四半期末を控え、短期的な値動きだけではなく、週足終値を確認しながら複数の情報を確認することが重要とな る。
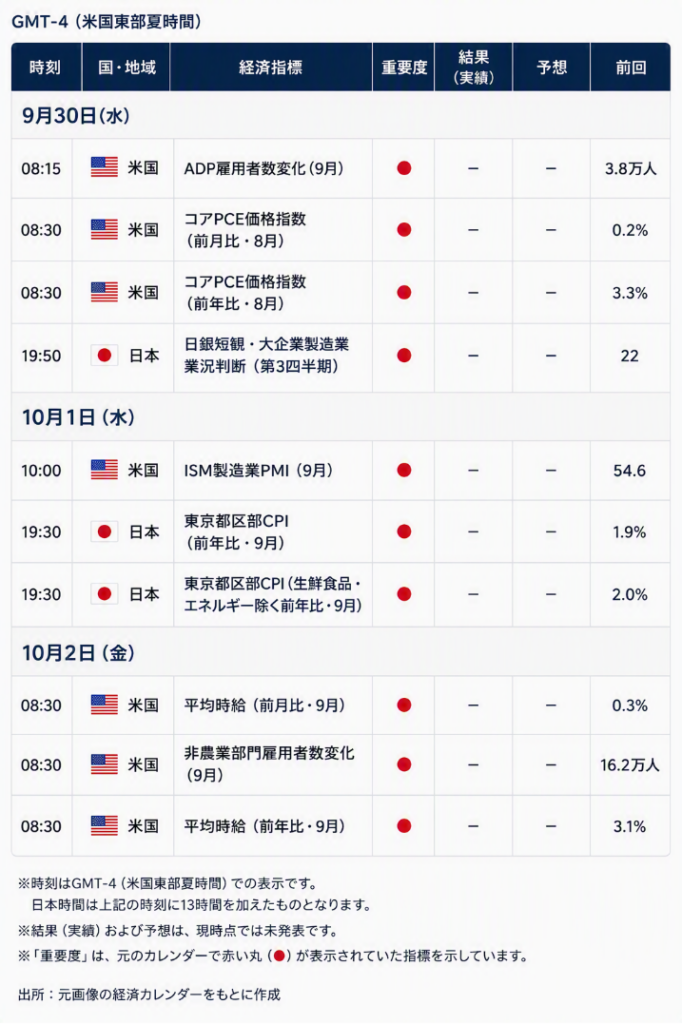
グローバル経済において、根本的な市場のテーマや相場の流れを構築する可能性のある主要なイベントや指標とは? 毎週更新される経済指標カレンダーで世界の主要イベントを確認できます。
(9月25日付記事「Japanese Yen Forecast: USD/JPY 4% Rally Challenges Post-Intervention Downtrend」、StoneXシニア・テクニカル・アナリストのMichael Boutros著)

ドル/円は、年初来高値から急落した後、重要な上昇トレンドサポートから反発している。今後数日間は、介入リスクが相場変動の要因となる可能性がある。
数カ月ぶりに、ドル/円が単純な「押し目買い」の取引ではなくなっているようだ。介入リスク、過度なポジションの積み上がり、そして弱気なテクニカルシグナルの出現が、ドル/円市場の様相を一変させている。

直近の取引では円の軟調地合いが続いている。この動きはドル/円にも表れており、同通貨ペアは過去3営業日で0.7%超上昇した。これは円が引き続き、対ドルで下押し圧力にさらされていることを示している。