{{ item.post_title }}
2025年7月3日 午前09:28
タイトルが見つかりません
2日の日経平均株価は続落。前日比▲223.85円、▲0.56%となる39,762.48円で大引け。
日米間の関税交渉に対する先行き不透明感が意識されるなか、日経平均株価は時間外で大きく下落、前日の終値より355円安い39,631円で寄り付き。寄り付きと同時に一段と売られ、当日の安値である39,445円を記録。その後は緩やかに買い戻されて39,591円で前場クローズ。
後場は小幅にギャップアップし39,638円で寄り付いた後は上昇、14時頃に当日の高値である39,944円を記録。ただ節目の40,000円を手前に売りが優勢となり39,762円で大引けとなった。当日は時間外で売られたものの、ザラ場では買いが優勢。ある程度は先高観が意識されている印象。
セクター別では、電気機器(含む半導体)が大きく下落。続いてサービス、精密機器も下落。一方で小売業は上昇。個別の大型株ではディスコが▲3.67%、三菱重工が▲3.58%、任天堂が▲3.20%と大幅に下落。一方ダイキンが+4.60%、住友不動産が+2.69%と大きく上昇した。
中国の株価指数は上海総合が▲0.09%、CSI300が+0.02%、香港ハンセン指数は+0.62%とそれぞれ推移。
なお日経平均株価CFDは今朝7:00頃に39,714円で取引されており、本日の東京株式市場は前日の終値とおおむね同水準で寄り付きそうな状況となっている。
2日の米国株式市場はDow30が小幅に下落、SP500とNas100は上昇。
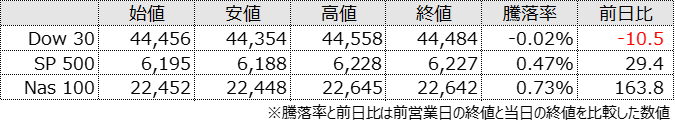
米国株式市場オープン前に米国6月ADP雇用統計が発表され、前月比▲3.3万人と事前予想を大きく下回り、2023年3月以来の減少となった。
SP500は前日の終値より3ドル安い6,195ドルで寄り付き。寄り付き後に当日の安値である6,188ドルを記録した後、次第に買いが優勢となり同指数は上昇。
深夜0時頃にトランプ大統領が自身のSNSで「ベトナムからの対米輸出品には20%、ベトナムを経由した迂回輸出製品には40%の関税が適用される」と投稿した。通商交渉の霧が若干でも晴れたことが意識されたか、NY正午には6,210ドル台まで上昇した。
NY午後は引き続き緩やかな上昇が続き、取引終了間際に当日の高値である6,228ドルを記録した後、6,227ドルでクローズとなった。
セクター別ではエネルギーが+1.70%、素材が+1.33%、ITが+1.30%と上昇。一方で通信サービスが▲1.12%と下落した。個別の大型株では、オラクルが+5.03%、テスラが+4.97%、エヌビディアが+2.58%と大幅に上昇。一方でバークシャーハサウェイが▲1.86%、コカ・コーラが▲1.06%と軟調に推移した。