{{ item.post_title }}
2025年10月31日 午前09:23
タイトルが見つかりません
30日の日経平均株価は上昇。前日比+17.96円、+0.04%となる51,325.61円で大引け。
ややタカ派的なFOMCをうけて日経平均株価は時間外で下落、前日の終値より162円安い51,146円で寄り付き。午前中は大きく上下する展開となり、51,500円を突破した後に51,100円まで下落。しかしこのレベルでは買いが優勢となり51,421円で前場クローズ。
正午頃には日銀金融政策決定会合の結果が発表され、賛成7、反対2で「無担保コールレート(オーバーナイト物)を、0.5%程度で推移するよう促す」と発表された。また展望リポートも公開され、2025年度の実質GDP成長率と2026年度の消費者物価指数(除く生鮮食品・エネルギー)が前回予想よりも小幅に引き上げられた。
日銀が政策金利を据え置いたことをうけて、後場は小幅にギャップアップし51,485円で寄り付くと、当日の高値である51,657円を記録。しかし13時頃に一気に売りが優勢となり同指数は下落、14時頃に当日の安値である50,973円を記録した。その後再び買い戻され51,500円まで回復した後51,326円で大引けとなった。当日は、日銀が政策金利を据え置いたことで円安が進行し株価は支えられたものの、植田総裁の記者会見を控えて方向感が定まらなかった。
セクター別では電気機器が上昇、一方で通信、小売業が下落。個別の大型株では好決算を記録したNECが+13.15%、富士通が+4.19%と大幅に上昇。一方でディスコが▲8.21%、ソフトバンクグループが▲3.72%、キーエンスが▲3.29%と大幅に下落した。
中国の株価指数は上海総合が▲0.73%、CSI300が▲0.80%、香港ハンセン指数が▲0.24%と軟調な推移。
同日、植田日銀総裁は記者会見で国内の物価状況について「食料品価格上昇の影響が減衰する一方、基調的な物価上昇率が緩やかに上昇する見通しに沿って推移している」「(物価2%目標の実現に)確度が少しずつ高まってきている」と発言した。一方で企業の賃上げ行動をもう少し確認したい。来年度の春闘に向けた賃上げの動きに注目しているとし、利上げの時期と春闘との関係性について含みを持たせつつ、次回利上げ時期については予断を持って判断しない姿勢を強調した。
さらに米中首脳会談が韓国で開催され、終了後トランプ大統領は中国への追加関税20%の10%への即時引き下げを発表したと報じられた。また中国の米国産大豆の大量輸入が開始されることも示唆した。さらに中国側はレアアースに関する規制を1年間停止すると発表した。
なお日経平均株価CFDは今朝7:00頃に51,537円で取引されており、本日の東京株式市場は前営業日の終値から上窓を開けて寄り付きそうな状況となっている。
30日の米国株式市場は軟調に推移。
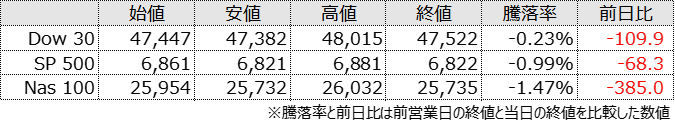
SP500は時間外で緩やかに下落、前日の終値より30ドル安い6,861ドルで寄り付き。寄り付き後も下落は続き、一時6,840ドルを下回る展開。しかしこのレベルでは買い戻しが優勢となり当日の高値である6,881ドルを記録後、NY正午頃には6,870ドル付近で推移。
NY午後は売りが続き同指数は緩やかに下落。取引終盤に当日の安値である6,821ドルを記録した後、6,822ドルで大引けとなった。当日は決算発表後のテック株が売られたことや、ややタカ派なFOMCをうけて米長期金利が上昇したことから米国主要株価指数は軟調な推移となった。
セクター別では一般消費財が▲2.56%、通信サービスが▲2.14%と下落。一方で不動産が+0.65%と小幅に持ち直した。個別の大型株では決算で投資家の期待を下回ったメタが▲11.33%、オラクルが▲6.69%、テスラが▲4.64%と大幅に下落。一方でイーライリリーが+3.81%、グーグルが+2.52%と上昇した。
同日、アマゾンの決算発表が行われ、売上が事前予想を上回り時間外で株価は上昇。一方でアップルは中国での売上が事前予想を下回り株価は時間外で下落した。
さらに同日、ECB金融政策が発表され、預金ファシリティ金利を2.00%、主要リファイナンス・オペ金利を2.15%、限界貸付ファシリティ金利を2.40%と、事前予想通り主要三金利の据え置きが決定された。