{{ item.post_title }}
2025年12月16日 午前09:07
タイトルが見つかりません
15日の日経平均株価は下落。前日比▲668.44円、▲1.31%となる50,168.11円で大引け。
8:50に発表された10-12 月期日銀短観で大企業製造業の業況判断指数は15と1ポイント改善、大企業非製造業は34と横ばい。全規模合計、全産業は17と2ポイント改善した。特に中堅、中小製造業の景況感の改善が目立った。一方で非製造業は規模を問わず、横ばいでの推移となった。
日経平均株価は前週末の米国株安を手掛かりに時間外で下落、前日の終値より484円安い50,352円で寄り付き。寄り付き直後に当日の高値である50,432円を記録。しかしこのレベルでは売りが優勢となり同指数は50,078円まで下落。その後、50,096円で前場クローズ。
後場は50,072円で寄り付くと、当日の安値である49,966円を記録。その後、押し目買いが入り上昇基調に推移し、50,000円台を回復し50,168円で大引けとなった。当日は、半導体株中心に売りが広がった。
なお日銀が早ければ来年1月にも保有ETFの売却開始する見通しが伝わった。100年以上に及ぶ長期プロジェクトに着手する。ブルームバーグが報じた。
また日本銀行が企業の2026年度「賃上げスタンスの動向」を公表した。大半の先では高い伸びとなった今年度並みとの回答となったことで、市場参加者による日銀利上げ期待が高まった。
セクター別では電気機器(含む半導体)、通信が大きく下落。一方でサービス、小売業が上昇。個別の大型株ではアドバンテストが▲6.42%、ソフトバンクグループが▲5.95%、フジクラが▲4.38%と軟調に推移した。一方でトヨタ自動車が+2.76%と上昇。
中国の株価指数は上海総合が▲0.55%、CSI300が▲0.63%、香港ハンセン指数が▲1.34%と軟調に推移した。
なお日経平均株価CFDは今朝7時頃に50,038円で取引されており、本日の東京株式市場は前日の終値から小幅に下窓をあけて寄り付きそうな状況となっている。
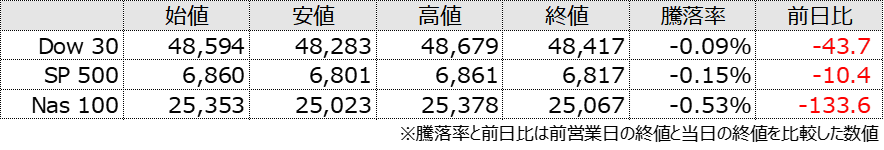
15日の米国株式市場は軟調に推移。
22:30に発表されたニューヨーク連銀製造業景気指数は▲3.90とやや弱い結果。
SP500は前日の終値より33ドル高い6,860ドルで寄り付き。寄り付き直後に当日の高値である6,861ドルを記録。しかしこのレベルでは次第に売りが優勢となり同指数は大きく下落、NY正午前に当日の安値である6,801ドルを記録した。
NY午後は6,820ドルを挟んで横ばいで推移し6,817ドルでクローズとなった。オラクルがオープンAIに提供するAIデータセンターについて完成時期を2027年から28年に延期すると報道され、また決算を受けたブロードコムも大幅下落し、幅広くAI・半導体関連株が広く売られた。
セクター別ではITが▲1.04%、エネルギーが▲0.75%と下落、一方でヘルスケアが+1.28%、一般消費財が+0.48%と堅調に推移した。個別の大型株では、ブロードコムが▲5.59%、オラクルが▲2.66%、アマゾンが▲1.61%と下落。一方でテスラが+3.56%、イーライリリーが+3.38%と堅調に推移した。
米連邦準備制度理事会のマイラン理事は「物価は現在、高めの水準にあるとはいえ、再び安定している。政策はこの現実を反映すべきだ」と述べた。財のインフレが根強いことは認めたが、政権の関税政策によるものではないと意見を示した。
ニューヨーク連銀のウィリアムズ総裁は先週の利下げ決定を受け「2026年に向けて、金融政策は良好な状態にある」と述べた。
ボストン連銀のコリンズ総裁は、先週のFOMCで利下げを支持したものの、その決定は際どい判断だったと意見を示した。