Technische Analyse des DAX 40: Technologie-Erholung stützt europäische Futures, aber Öl- und Inflationsrisiken bleiben bestehen
Mittwoch, 21. Oktober 2026
Marktübersicht: Eine zaghafte Erholung stößt auf erheblichen Widerstand.
Der DAX 40 versucht sich nach dem starken Kurssturz am Montag und der darauffolgenden Schwäche der europäischen Aktienmärkte zu stabilisieren. Die erneute Nachfrage nach Technologiewerten hat die Marktstimmung über Nacht verbessert, und die europäischen Aktienfutures eröffneten fester.
Aus technischer Sicht notiert der DAX bei rund 25.350 Punkten, nachdem er bei etwa 25.450 Punkten eröffnet hatte. Er liegt damit über dem 100-Tage-EMA und dem 50-Tage-EMA bei etwa 25.270 bzw. 25.300 Punkten, aber unter seinem fallenden 200-Tage-Durchschnitt bei rund 25.550 Punkten. Der DAX befindet sich somit zwischen einer kurzfristigen Unterstützung und einem starken Widerstand.
Tageschart: Neutrale Aussichten mit Widerstand im oberen Bereich
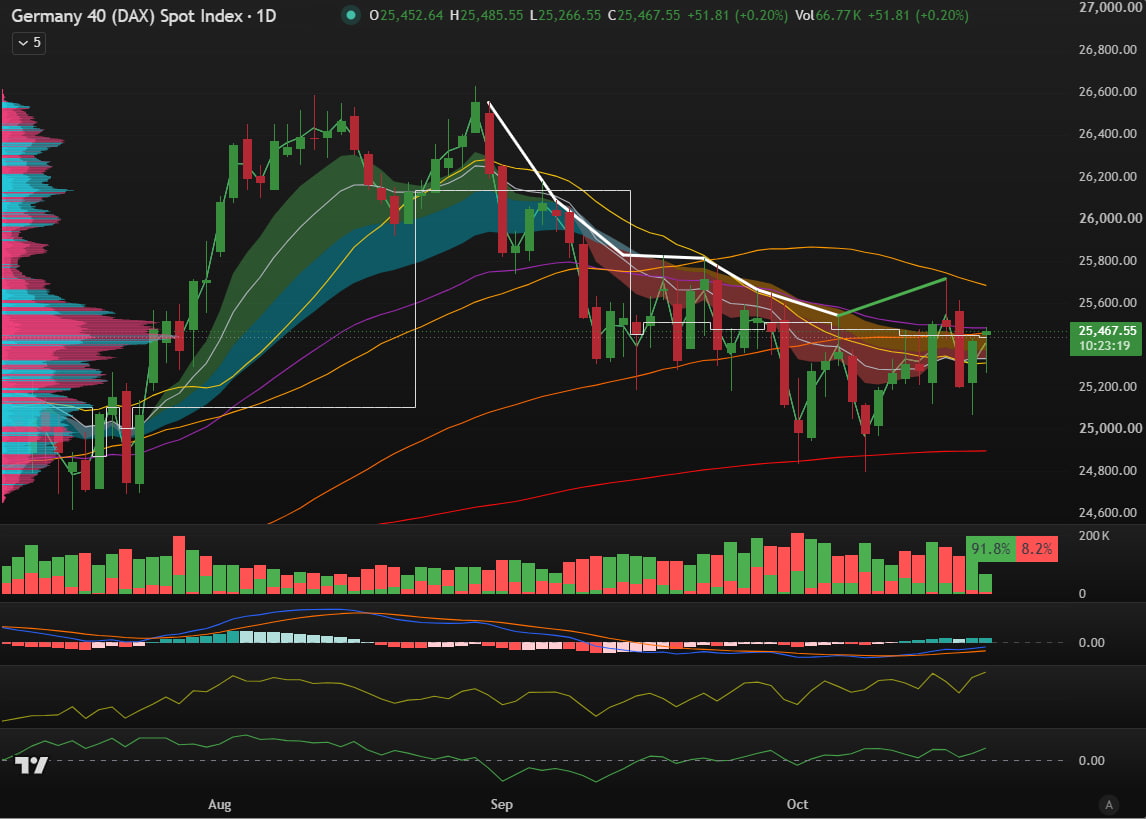
Der Tageschart zeigt weiterhin eine Korrekturphase nach dem Höchststand des DAX Ende August bei rund 26.600 Punkten. Der Index hat eine Reihe niedrigerer Hochs gebildet, was darauf hindeutet, dass die Verkäufer die mittelfristige Preisstruktur weiterhin kontrollieren, obwohl die Käufer die Tiefststände vom Oktober verteidigt haben.
Der gleitende 50-Tage-Durchschnitt, der aktuell bei rund 25.670 liegt, stellt nach wie vor den wichtigsten dynamischen Widerstand dar, aber auch der EMA 100 bei 25.450 hat bereits mehrfach als Widerstand fungiert und liegt näher am aktuellen Marktpreis.
Im Gegensatz dazu steigt der 200-Tage-EMA auf fast 24.900 Punkte und bleibt eine wichtige strukturelle Unterstützung. Der Index hat dieses Niveau im Oktober bereits zweimal getestet, ohne jedoch einen entscheidenden Durchbruch nach unten zu erzielen und sich wieder über die Marke von 25.000 Punkten zu erholen. Dies deutet darauf hin, dass längerfristig orientierte Käufer den Markt weiterhin stützen, obwohl wiederholte Tests der Unterstützung ihn letztendlich schwächen könnten.
Generell scheint sich die Dynamik seit den Tiefständen Anfang Oktober zu verbessern, doch die Erholung hat den übergeordneten Trend sinkender Höchststände noch nicht umgekehrt. Ein Tagesschlusskurs über 25.600 wäre das erste signifikante Signal dafür, dass die Käufer wieder die Oberhand gewinnen und den Aufwärtsdruck verstärken würden. Jenseits dieses Niveaus stellt die Marke von 26.000 den nächsten wichtigen psychologischen und technischen Widerstand dar, gefolgt von den Spätsommerhochs nahe 26.600.
Sollte die Erholung nicht anhalten, wäre der Index anfällig für erneute Verkäufe. Erste Unterstützung liegt bei etwa 25.295 Punkten (EMA 20), gefolgt vom Bereich zwischen 24.890 und 24.830 Punkten (EMA 200). Ein Schlusskurs unterhalb dieser unteren Unterstützungszone würde das längerfristige technische Bild deutlich schwächen und den nächsten Abwärtstrendbereich um 24.600 Punkte freilegen.
Vier-Stunden-Chart: Die kurzfristige Erholung gewinnt an Dynamik
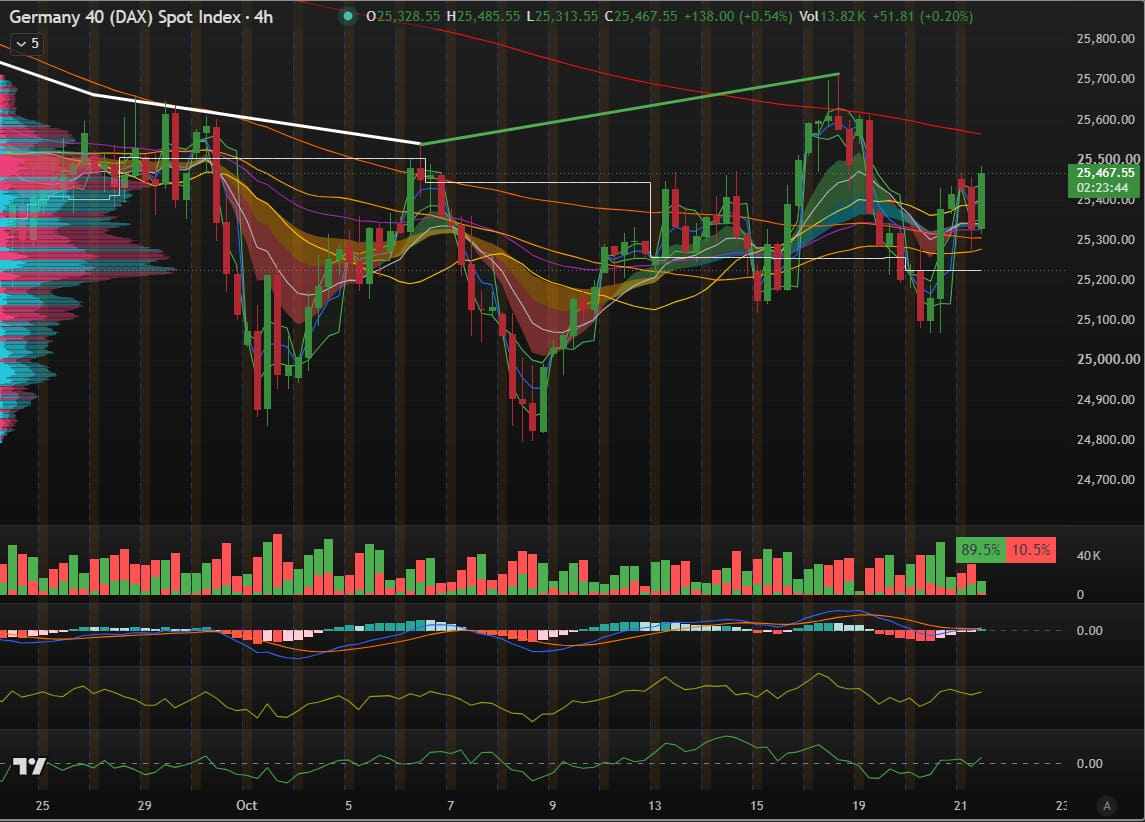
Der Vier-Stunden-Chart zeigt ein positiveres Bild als der Tageschart. Die neuesten technischen Indikatoren deuten auf einen kurzfristigen Aufwärtstrend hin. Der Index notiert oberhalb seiner 100-Tage-EMA und 50-Tage-EMA bei etwa 25.310 bzw. 25.275 Punkten.
Die erste Unterstützungszone liegt genau zwischen den beiden oben genannten Niveaus. Um die kurzfristige Aufwärtsbewegung aufrechtzuerhalten, muss der Kurs jedoch mindestens über dem gestrigen Tief von 25.100 und dem Oktobertief von 24.800 bleiben.
Der Index nähert sich jedoch einem Bereich, in dem Verkäufer in der Vergangenheit stark aufgetreten sind. Ein kurzfristiger Anstieg über den Widerstand würde allein keine Trendwende bestätigen. Käufer müssten sich oberhalb von 25.600–25.700 Punkten etablieren und einen Rückfall des Marktes in seine jüngste Handelsspanne verhindern.
Sollte der Index um 25.100 Punkte fallen, könnte sich die Erholung abschwächen.
Was treibt den Markt heute an?
1. Technologieaktien erholen sich und verbessern die europäischen Aussichten
Die wichtigste positive Entwicklung im gestrigen Handel war die Erholung von Technologieaktien. Die asiatischen Märkte zeigten sich nach den Kursgewinnen im US-Nachbörshandel überwiegend fester, gestützt durch positive Prognosen von SuperMicrocomputer und ermutigende Geschäftszahlen von SpaceX.
Super Micro Computer übertraf mit seinen vorläufigen Umsatzprognosen die Erwartungen und spiegelte die anhaltende Nachfrage nach KI-Infrastruktur wider. Auch SpaceX meldete Quartalsumsätze und -gewinne über den Prognosen. Diese Entwicklungen trugen zu steigenden US-Aktienfutures bei, wobei die Nasdaq-Futures besonders gut abschnitten, und bestärkten die Erwartung eines festeren Handelsstarts in Europa.
Für den DAX könnte eine verbesserte Stimmung gegenüber Technologie und KI-Infrastruktur die Risikobereitschaft stützen, insbesondere bei Halbleiter- und Industrietechnologieaktien. Die Erholung sollte jedoch nicht als vollständige Behebung der Bedenken hinsichtlich KI-Investitionsrenditen, Fremdfinanzierung und überzogener Bewertungen interpretiert werden. US-Technologieaktien zeigten sich in der vorangegangenen Sitzung uneinheitlich, wobei der Nasdaq 100 hinter dem breiteren Markt zurückblieb.
2. Die Inflation in Großbritannien beschleunigt sich und verstärkt die Sorgen über den Preisdruck.
Die heute Morgen veröffentlichten Daten zeigen, dass die jährliche Verbraucherpreisinflation im September auf 3,5 % gestiegen ist, nach 3,1 % im August . Der Kern-VPI stieg von 2,6 % auf 2,8 %, während die Dienstleistungsinflation von 3,4 % auf 3,7 % zunahm.
Der Verkehrssektor, insbesondere die Kraftstoffpreise, trug am stärksten zum monatlichen Anstieg der Gesamtinflation bei. Die Zahlen verdeutlichen das Potenzial höherer Energie- und Transportkosten, einen breiteren Preisdruck auszulösen.
Obwohl die Inflation in Großbritannien die deutsche Inflation oder die Geldpolitik der Europäischen Zentralbank nicht direkt beeinflusst, wirkt sie sich auf die gesamteuropäischen Zinsaussichten aus. Sollten die Märkte die Daten als Beleg für eine anhaltende Inflation interpretieren, könnten die Erwartungen an eine Lockerung der Geldpolitik sinken, was wiederum den Druck auf Anleiherenditen und Aktienbewertungen erhöhen würde.
3. Die Spannungen im Nahen Osten halten die Risiken für Öl und Lieferketten hoch.
Geopolitische Entwicklungen bleiben eine erhebliche Unsicherheitsquelle. Die Rohölpreise stiegen angesichts der Besorgnis um die Straße von Hormus, einschließlich der Drohungen der iranischen Revolutionsgarde, Internetkabel in der Region anzugreifen. Iranische Staatsmedien berichteten außerdem, dass ein Supertanker in der Nähe von Hormus auf eine Seemine gelaufen und explodiert sei;
Die größere Sorge besteht in der Möglichkeit weiterer Störungen der Energieflüsse und des Seeverkehrs, da jeder anhaltende Anstieg der Ölpreise die Produktions-, Transport- und Logistikkosten für europäische Unternehmen erhöhen würde.
Dies ist für den DAX relevant, da dieser stark von Industrieunternehmen, Automobilherstellern, der Chemiebranche und anderen energieintensiven Branchen geprägt ist. Höhere Inputkosten würden die Margen schmälern, und erneute Inflationssorgen könnten die Marktbewertungen zusätzlich belasten.
Die diplomatische Entwicklung bleibt wichtig. Indirekte Verhandlungen zwischen den USA und dem Iran werden Berichten zufolge über Vermittlerstaaten fortgesetzt, doch die Parteien sind sich weiterhin uneins über die Bedingungen für ein umfassenderes Abkommen. Solange keine deutlicheren Anzeichen einer Deeskalation vorliegen, dürfte das geopolitische Risiko weiterhin eine Quelle der Volatilität für europäische Aktien darstellen.
4. Die Unternehmensgewinne könnten darüber entscheiden, ob die Erholung anhält.
Der Berichtskalender ist ein weiterer potenzieller Kurstreiber. Unternehmen wie SAP, Tesla, IBM, Meta und Texas Instruments sowie zahlreiche weitere große US-amerikanische und europäische Firmen veröffentlichen heute ihre Geschäftszahlen.
SAP ist aufgrund seiner Bedeutung und seines Gewichts im deutschen Technologiesektor besonders relevant für den deutschen Markt. Ergebnisse und Prognosen großer Technologieunternehmen können zudem die Stimmungslage hinsichtlich KI-Investitionen, Unternehmensausgaben und der Nachfrage nach Halbleitern beeinflussen.
Ein stärkeres Unternehmensergebnis könnte dem DAX helfen, kurzfristige technische Widerstände zu überwinden. Umgekehrt könnten enttäuschende Prognosen oder erneute Bedenken hinsichtlich der Rentabilität von KI-Investitionen die Erholung schwächen und Anleger zum Verkauf bei Kursanstieg veranlassen.
Abschluss
Der DAX 40 zeigt im 4-Stunden-Chart Anzeichen einer kurzfristigen Erholung, doch das gesamtwirtschaftliche Bild bleibt schwach. Die Stärke des Technologiesektors und ein positiverer Ausblick für europäische Futures stützen den Index, während höhere Ölpreise, anhaltende Inflationsrisiken und geopolitische Unsicherheit das Vertrauen weiterhin trüben.
Die entscheidende Marke für heute liegt bei 25.500 Punkten. Ein nachhaltiger Ausbruch darüber würde die positive Markteinschätzung bestärken und den Weg in Richtung 25.700 Punkte ebnen. Ein Scheitern am Widerstand, gefolgt von einem Kurssturz unter 25.300 Punkte, würde darauf hindeuten, dass die Erholung an Dynamik verliert und das Risiko eines erneuten Tests der Tiefststände vom Oktober steigt.
Aktuell ist die treffendste Einschätzung: kurzfristig vorsichtig optimistisch, mittelfristig neutral .
Bleiben Sie informiert.
By Philip J Papageorgiou - Head of Investment Research
Follow me on X (ex Twitter) - PhilipForexCom


Neueste Marktnachrichten