US-Futures
: Dow Jones +0,09 %, S&P 500 +0,1 %, Nasdaq +0,3 %;
Europäische Futures
: FTSE +0,03 %, DAX -0,13 %
- US-Aktien suchen vor der Veröffentlichung der PPI-Inflationsdaten nach einer klaren Richtung.
- Nvidia stabilisiert sich, steuert aber weiterhin auf die längste wöchentliche Verlustserie seit 2012 zu.
- Die Renditen von US-Staatsanleihen bleiben hoch, die Rendite 10-jähriger Anleihen liegt über 5,1 %.
- Die Ölpreise fallen im Laufe der Woche.
US-Aktienmärkte suchen nach Richtung – Nvidia und Inflationsdaten im Fokus.
Die US-Börsen tun sich am Freitag schwer, eine klare Richtung einzuschlagen. Anleger analysieren weiterhin die Folgen des Führungswechsels bei Nvidia, die steigenden Renditen von US-Staatsanleihen und die bevorstehenden US-Erzeugerpreisdaten.
Nach Verlusten am Donnerstag dürften die US-Aktienindizes verhalten in den Handel starten. Die Stimmung bleibt vorsichtig, insbesondere im Hinblick auf Technologiewerte und die Folgen der Nvidia-Affäre. Nächste Woche richten sich die Augen auf die Nvidia-Quartalszahlen und den Börsengang von Anthropologie, um weitere Hinweise für den KI-Sektor zu erhalten.
Die Renditen von US-Staatsanleihen steigen im Vorfeld der heutigen Veröffentlichung der US-Erzeugerpreisdaten. Die Rendite zehnjähriger Anleihen liegt nun über 5,1 %, die Rendite dreißigjähriger Anleihen nähert sich 5,5 %.
Der Renditeanstieg in dieser Woche folgt auf eine höher als erwartet ausgefallene US-Verbraucherpreisinflation, restriktive Aussagen der Fed und einen gestrigen Ölpreisanstieg. Die Ölpreise haben sich jedoch heute etwas abgeschwächt und dürften im Wochenverlauf fallen.
Alle Augen richten sich auf die PPI-Inflationsdaten, die für Oktober einen Anstieg der Erzeugerpreisinflation um 6,6 % gegenüber dem Vorjahr ausweisen dürften (Vorjahr: 6,3 %). Auf Monatsbasis wird ein Anstieg um 0,4 % erwartet (September: 1,3 %). Höher als erwartet ausfallende PPI-Daten könnten auf einen weiteren Anstieg der Verbraucherpreisinflation hindeuten. Dies könnte die Renditen von Staatsanleihen und den US-Dollar stärken, während es Aktienkurse belasten würde. Die
Kursverluste
bei Nvidia stabilisieren sich heute, doch der KI-Chiphersteller steuert weiterhin auf die längste Verlustwoche seit 2012 zu, da sein Marktwert um 1,6 Billionen US-Dollar gesunken ist. CEO Jensen Huang trat gestern inmitten von Berichten über zahlreiche Affären zurück, darunter eine mutmaßliche Beziehung zu einer chinesischen Spionin, die angeblich Verbindungen nach China und zu Nvidias größtem chinesischen Konkurrenten unterhält.
Die Turbulenzen bei Nvidia haben zu einer Rotation bei Chip-Aktien geführt. Anleger reagieren auf die Unsicherheit bezüglich der Führungsposition von Nvidia, indem sie in Branchenkonkurrenten wie AMD (deren Aktienkurs diese Woche um 30 % gestiegen ist), Broadcom und sogar TSMC investieren. Gleichzeitig prüfen Anleger, ob Wettbewerber die Chance haben könnten, aufzuholen.
Microsoft steht im Fokus, da die Arbeitsplatzdienste des Unternehmens, darunter Outlook, Teams und Copilot, am späten Donnerstag und Freitag mehrere Stunden lang ausfielen und Nutzer in verschiedenen Regionen beeinträchtigten. Das Unternehmen nennt eine erhöhte Serverlast als wahrscheinliche Ursache für die Verbindungsprobleme und arbeitet an der Umverteilung des Datenverkehrs. Der Aktienkurs dürfte um 2 % fallen.
Cisco meldete am Donnerstag besser als erwartete Ergebnisse für das erste Quartal und hob seine Prognose für das Gesamtjahr an. Der CEO erklärte, die Branche befinde sich in der frühen Phase eines Netzwerk-Superzyklus. Der Umsatz lag bei 18,5 Milliarden US-Dollar und übertraf damit die Analystenerwartungen von 18,14 Milliarden US-Dollar.
S&P 500 Prognose – Technische Analyse
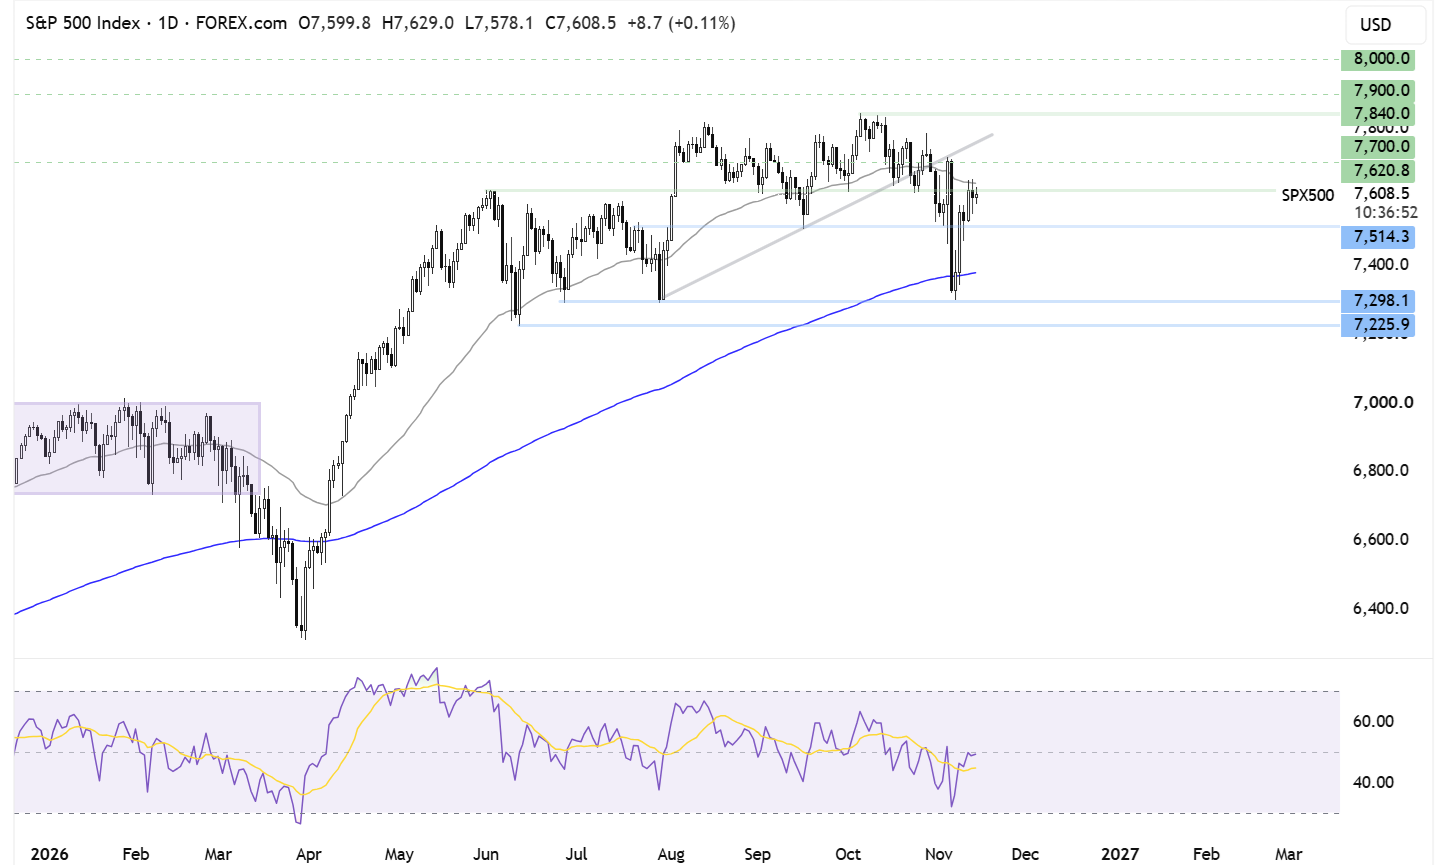
Der S&P 500 erholte sich vom Tiefstand bei 7.300 Punkten und stieg wieder über den 200-Tage-EMA bei 7.620 Punkten, dem horizontalen Widerstandsniveau, sowie über den 50-Tage-EMA bei 7.635 Punkten. Käufer werden versuchen, die Erholung über den 50-Tage-EMA bei 7.645 Punkten fortzusetzen, um dem Kurs mehr Stabilität zu verleihen.
Ein Anstieg über 7.700 Punkte ebnet den Weg zu 7.840 Punkten und neuen Rekordhochs.
Auf der Unterseite liegt die unmittelbare Unterstützung bei 7.500 Punkten, dem Tiefstand vom September. Ein Durchbruch unter diese Marke legt den 200-Tage-EMA bei 7.375 Punkten und das Tief vom November bei 7.300 Punkten frei. Verkäufer müssten dieses Niveau überwinden, um ein tieferes Tief zu erreichen.
Devisenmärkte – USD steigt, GBP/USD fällt:
Der US-Dollar steigt auf ein neues 19-Monats-Hoch und setzt damit seine jüngste Dynamik fort. Die Erwartung weiterer Zinserhöhungen der US-Notenbank Federal Reserve treibt den Kurs an. Der Markt hat seine Erwartungen an eine weitere Zinserhöhung im Dezember verfestigt und preist auch die Möglichkeit einer deutlichen Anhebung um 50 Basispunkte ein.
EUR/USD konsolidiert unter 1,11, nachdem der Kurs drei Handelstage in Folge gefallen war und mit unter 1,1050 den niedrigsten Stand seit April 2025 erreicht hatte.
Die heute veröffentlichten Daten zeigen, dass das BIP der Eurozone im dritten Quartal im Vergleich zum Vorquartal um 0,4 % gestiegen ist, was den vorläufigen Schätzungen entspricht. Der Euro geriet gegenüber Dollar und Pfund Sterling unter Druck, obwohl erwartet wird, dass die EZB die Zinsen im Dezember erneut anheben wird. Angesichts der bereits erfolgten zwei Zinserhöhungen könnte dies jedoch eine der letzten im aktuellen Zyklus sein, was die geldpolitische Divergenz zwischen der eher restriktiven Fed und der EZB weiter vergrößern würde.
GBP/USD gab am Freitag weiter nach und steuert auf einen Wochenverlust von fast 1 % zu, bedingt durch einen stärkeren US-Dollar und trotz der britischen BIP-Daten, die das stärkste Wachstum seit zweieinhalb Jahren ausweisen. Die Daten stützen die Zinserhöhung der Bank of England Anfang des Monats, und der Markt preist derzeit eine 75%ige Wahrscheinlichkeit für eine weitere Zinserhöhung im Dezember ein. Die Ölpreise
gaben am Freitag die zweite Woche in Folge nach
und steuerten auf den zweiten wöchentlichen Rückgang in Folge zu. Grund dafür
sind die Sorgen, ob sich das Angebot aus dem Nahen Osten trotz erneuter Angriffe auf die Schifffahrt in der Straße von Hormus verringern wird. Die Ölpreise brachen letzte Woche ein, Brent fiel um 16 % und WTI um 13 %. Beide Referenzsorten dürften diese Woche um weitere 3 % sinken.
Anleger wägen weiterhin die Entwicklungen im Nahen Osten ab, wo es kaum Aussicht auf ein Abkommen oder eine Eskalation der militärischen Auseinandersetzungen gibt. Unter diesen Umständen könnten sich die Preise ohne weitere bedeutende Entwicklungen in einer engen Spanne bewegen.
Die Schwäche der Ölpreise in den letzten Wochen ist hauptsächlich auf Anzeichen einer nachlassenden US-Nachfrage sowie auf steigende Rohöl- und Kraftstoffbestände zurückzuführen. Die US-Rohöl- und Kraftstoffbestände stiegen letzte Woche.
Es bestehen jedoch weiterhin Risiken für Lieferungen aus der Straße von Hormus. Gestern teilte das iranische Militär mit, dass vier Öltanker getroffen worden seien.


Neueste Marktnachrichten