Der DAX schloss am Mittwoch bei 25.839,33 Punkten , ein Minus von 0,50 Prozent. Damit setzte sich der dreitägige Rückgang auf rund 2,7 Prozent gegenüber dem Rekordschlusskurs vom 28. August von 26.569,99 Punkten fort. Der Index fiel zwischenzeitlich auf 25.727,93 Punkte , den niedrigsten Stand seit Ende Juli.
Der unmittelbare Auslöser war die Kombination aus höheren Ölpreisen und gestiegenen Renditen europäischer Staatsanleihen . Brent-Rohöl verteuerte sich in der vergangenen Woche um rund 6 %, da der Konflikt mit dem Iran den Energiemarkt weiterhin verunsichert. Gleichzeitig stieg die Rendite zehnjähriger deutscher Bundesanleihen auf fast 3,4 % .
Diese Kombination ist besonders ungünstig für den DAX. Höhere Energiekosten gefährden die Margen der deutschen Industrie, während höhere Renditen den Diskontsatz für Aktien erhöhen. Die jüngste Marktschwäche erscheint daher eher als eine makroökonomische Bewertungsanpassung denn als eine Neubewertung der deutschen Konjunkturerholung .
Deutsche Wirtschaftsindikatoren: Besser, aber noch nicht breit angelegt
Die erfreulichsten Daten aus dem Inland lieferte der ifo Geschäftsklimaindex , der im August auf 88,8 Punkte stieg (Juli: 86,7 Punkte ). Sowohl die aktuelle Lage als auch die Erwartungen verbesserten sich, und das ifo Institut stellte fest, dass die Unsicherheit trotz höherer Energiepreise weiter abnahm. Besonders deutlich verbesserte sich die Stimmung im verarbeitenden Gewerbe; die Unternehmen erwarten für die kommenden drei Monate einen Produktionsanstieg.
Das ist deshalb von Bedeutung, weil Deutschland nach einer längeren Phase industrieller Schwäche versucht, eine nachhaltige Erholung herbeizuführen.
Das Problem besteht darin, dass die Erholung weiterhin uneinheitlich verläuft. Der vorläufige Composite-PMI fiel im August von 51,3 auf 51,0 , während der Dienstleistungssektor weiterhin schwach blieb. Das verarbeitende Gewerbe hingegen verzeichnete mit 56,7 einen deutlich stärkeren Wert, begünstigt durch höhere Auftragseingänge, Verteidigungsausgaben und Investitionen in Rechenzentren.
Meine Interpretation ist relativ konstruktiv: Deutschlands konjunkturelle Erholung gewinnt an Glaubwürdigkeit, ist aber weiterhin stark von der Industrie und weniger von der Binnennachfrage abhängig. Das macht den DAX anfällig für einen weiteren Energieschock, selbst bei einer Verbesserung der zugrundeliegenden Wirtschaftsdaten.
2,9 % geschätzt , die Kerninflation auf rund 2,4 % , während die Energiepreise voraussichtlich im Jahresvergleich um 10,5 % steigen würden .
Diese Kombination lässt der EZB deutlich weniger Spielraum, um auf das schwächere Wachstum im aktuellen Umfeld aggressiv zu reagieren.
DAX-Gewinner und -Verlierer
Commerzbank führt heute den DAX mit einem Plus von 1,70 % an , gefolgt von adidas (+1,08 %) , der Deutschen Bank (+1,06 %) und Rheinmetall (+0,98 %) . Auch die Deutsche Telekom legt heute früh um rund 1,5 % zu , nachdem Berichte über eine Beteiligung des aktivistischen Investors Elliott Investment Management und dessen Widerstand gegen eine mögliche US-Transaktion von T-Mobile die Runde machten.
Die andere Seite des Marktes ist aufschlussreicher.
Zalando verzeichnete einen Rückgang von 4,67 % , Volkswagen von 3,76 % , die GEA Group von 3,52 % und Daimler Truck von 3,07 % . Die Schwäche der Automobil- und Industriewerte spiegelt die aktuelle Marktsorgie hinsichtlich Energiekosten, globaler Nachfrage und Finanzierungsbedingungen wider.
Der Kursverfall von Zalando spiegelt auch den Druck auf die Aktie selbst wider, nachdem Goldman Sachs das Unternehmen von seiner Liste bevorzugter Unternehmen gestrichen hat.
Die Sektorrotation wird forciert: Banken und ausgewählte defensive Aktien halten sich besser, während zyklische Industrie- und Konsumgüteraktien unter Verkaufsdruck stehen.
Heutige Wirtschaftsereignisse
Der heutige deutsche Kalender ist für den DAX von ungewöhnlicher Relevanz.
Um 9:55 Uhr MEZ wird der endgültige deutsche Einkaufsmanagerindex für den Dienstleistungssektor veröffentlicht. Der vorläufige Wert für August lag bei lediglich 48,5 Punkten und damit sowohl unter der Expansionsschwelle von 50 Punkten als auch unter der Konsensschätzung von 50,1 Punkten. Eine deutliche Aufwärtskorrektur würde die Erholungsprognose untermauern; ein weiterer schwacher Wert würde bestätigen, dass sich die Verbesserung in Deutschland weiterhin auf das verarbeitende Gewerbe konzentriert.
Aus den USA richtet sich der Fokus heute Nachmittag auf die Erstanträge auf Arbeitslosenhilfe, den endgültigen Einkaufsmanagerindex für den Dienstleistungssektor und den ISM-Dienstleistungsindex . Diese Zahlen sind vor allem aufgrund ihrer Auswirkungen auf die Renditen von US-Staatsanleihen und die Erwartungen der Federal Reserve von Bedeutung.
DAX Technische Analyse
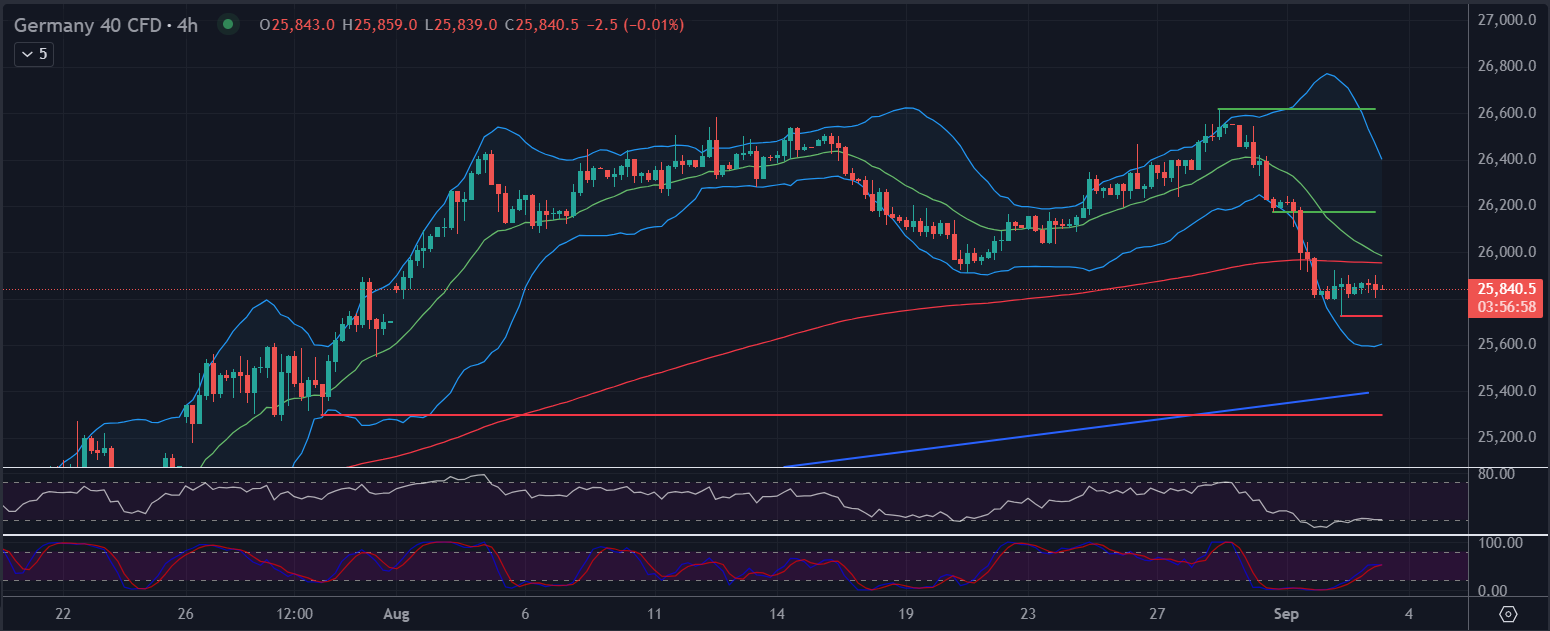
Technisch gesehen befindet sich der DAX in einer kurzfristigen Korrektur innerhalb eines weiterhin positiven langfristigen Trends. Der erste wichtige Widerstand liegt bei 26.173 Punkten , entsprechend dem Tief vom 31. August und dem Bereich um den 200-Tage-Durchschnitt. Die Rückeroberung dieses Niveaus wäre ein erstes Anzeichen dafür, dass die Käufer wieder die Oberhand gewinnen. Darüber hinaus trifft der Markt auf die Rekordhochzone von 26.619 Punkten . Auf der Unterseite stellt die Marke von 25.724 Punkten die erste wichtige Unterstützung dar, gefolgt von 25.297 Punkten . Ein nachhaltiger Durchbruch unter 25.297 Punkten würde die breitere technische Struktur deutlich schwächen und darauf hindeuten, dass die Korrektur mehr als nur eine normale Konsolidierung nach einem Rekordhoch ist. Der DAX fiel kürzlich auch unter sein unteres Bollinger-Band, bevor er sich zunächst stabilisierte, während die 50- und 200-Tage-Durchschnitte weiterhin nach oben zeigen.
DAX-Ausblick
Die Fundamentaldaten deuten zwar auf Schwäche hin, rechtfertigen aber nicht das Ende der deutschen Erholung. Im Gegenteil, die jüngsten ifo-Daten sprechen für eine Stärke. Was sich geändert hat, sind die Kosten dieser Erholung : Der Ölpreis ist gestiegen, die Renditen von Bundesanleihen sind höher und die Inflation erweist sich als hartnäckiger.
Wenn sich der Ölpreis stabilisiert und die Renditen von Bundesanleihen sinken, bietet der DAX gute technische Voraussetzungen für eine Erholung in Richtung 26.251 Punkte und schließlich des Rekordhochs. Steigen die Energiepreise jedoch weiter, während die Renditen bei etwa 3,4 % verharren, dürfte der Druck auf zyklische Aktien anhalten.
Für die heutige Sitzung sind daher der deutsche Einkaufsmanagerindex für den Dienstleistungssektor und die Rohölpreise (aufgrund eines überdurchschnittlichen Rückgangs der Rohölbestände) die wichtigsten Veröffentlichungen , gefolgt von den US-Dienstleistungsdaten. Der Markt benötigt Anzeichen dafür, dass sich der sich verbessernde deutsche Industriezyklus auf Dienstleistungen und Investitionen ausweitet, die weniger von den Energiepreisen abhängig sind.
Philip J Papageorgiou - Head of Investment Research
Philip on X (x twitter) - PhilipForexCom


Neueste Marktnachrichten