DAX-Marktbrief: US-Inflation auf der Agenda
Freitag, 11. September 2026
DAX startet nach Abverkauf mit Erholungsversuch
Der DAX geht nach dem deutlichen Kursrutsch am Donnerstag mit einer vorsichtig stabileren Ausgangslage in den Freitag. Der Leitindex verlor am Donnerstag 0,84 % und schloss bei 25.361 Punkten. Auf Wochenbasis liegt der DAX damit rund 2,6 % im Minus.
Der Rückgang kommt vor allem durch die Kombination aus steigenden Ölpreisen, höheren Anleiherenditen und einer zunehmend restriktiven Geldpolitik. Gleichzeitig bleibt der Nahost-Konflikt der wichtigste geopolitische Risikofaktor.
Heute dürfte der DAX zunächst versuchen, sich zu stabilisieren. Der entscheidende Impuls kommt allerdings erst am Nachmittag aus den USA.
US-VPI ist der wichtigste Termin des Tages
Um 14:30 Uhr MESZ werden die US-Verbraucherpreise für August veröffentlicht. Erwartet wird derzeit eine monatliche Inflation von +0,4 % und eine Jahresrate von rund 3,4 %. Für die Kerninflation wird ein Anstieg von 0,2 % im Monatsvergleich und 2,4 % im Jahresvergleich erwartet.
Weil die Zahlen unmittelbar vor der nächsten Fed-Sitzung veröffentlicht werden, sind
die Daten besonders wichtig.
Auch nach dem starken US-Produzentenpreisbericht vom Donnerstag ist der Druck auf die Federal Reserve weiter gestiegen. Da der PPI sich im August um 0,4 % gegenüber dem Vormonat und 5,4 % gegenüber dem Vorjahr erhöhte.
Nun ist die Wahrscheinlichkeit einer Fed-Zinserhöhung um 25 Basispunkte bei der Sitzung am 15./16. September auf rund 70–71 % gestiegen.
Drei Szenarien für den DAX
VPI deutlich über den Erwartungen:
US-Renditen dürften steigen, die Zinserhöhungserwartungen würden weiter zunehmen. Das wäre negativ für Nasdaq und DAX.
VPI ungefähr im Konsens:
Der Markt könnte die jüngsten Renditeanstiege zunächst verdauen. Der DAX hätte Potenzial für eine technische Erholung.
VPI deutlich niedriger:
Fallende Renditen und ein schwächerer Dollar wären ein klarer Impuls für Wachstumsaktien. Der DAX könnte dann einen größeren Teil seiner Wochenverluste zurückholen.
EZB erhöht Zinsen – Öl bleibt das Problem
Die EZB hat am Donnerstag den Leitzins wie erwartet um 25 Basispunkte auf 2,50 % angehoben. Gleichzeitig signalisierte die Notenbank, dass die hohen Energiepreise die Inflation weiterhin belasten.
Die Märkte müssen inzwischen ein Szenario berücksichtigen, in dem sowohl die EZB als auch die Fed die Zinsen weiter anheben könnten.
Brent handelt nun über $105 je Barrel, nachdem die geopolitischen Spannungen im Nahen Osten die Sorgen um die globale Energieversorgung verstärkt haben.
Das erzeugt einen problematischen Kreislauf:
höheres Öl → höhere Inflation → höhere Zinsen → höhere Renditen → niedrigere Aktienbewertungen.
Anleiherenditen werden zum Belastungsfaktor
Die Rendite zehnjähriger US-Staatsanleihen liegt inzwischen bei rund 4,95 %, nachdem sie zuletzt deutlich gestiegen ist. Damit nähert sie sich erneut der psychologisch wichtigen Marke von 5 %, ein hoch von mehr als 20 Jahren.
Für den Aktienmarkt ist das relevant, weil höhere risikofreie Renditen die relative Attraktivität von Aktien reduzieren.
Besonders betroffen sind hoch bewertete Technologie- und Wachstumsunternehmen.
Für den DAX ist außerdem die deutsche Bund-Rendite wichtig. Auch sie befindet sich auf einem für europäische Aktien zunehmend unangenehmen Niveau.
DAX-Aktien im Fokus
Der gestrige Handel zeigte eine breite Verkaufswelle.
Gewinner
Deutsche Börse war mit +2,19 % der stärkste DAX-Wert. Auch Deutsche Telekom, Münchener Rück, Hannover Rück und Rheinmetall konnten zulegen.
Verlierer
Besonders schwach waren SAP (-2,76 %), Siemens (-2,38 %), Siemens Energy (-2,98 %), Infineon (-2,02 %) und adidas (-2,56 %).
Gerade die Schwäche von SAP und Siemens ist für den Index relevant. Beide Unternehmen gehören zu den wichtigsten DAX-Gewichten.
Bei Rheinmetall bleibt die geopolitische Lage grundsätzlich unterstützend. Gleichzeitig konnte die Aktie dem breiten Abverkauf am Donnerstag relativ gut standhalten.
DAX-Ausblick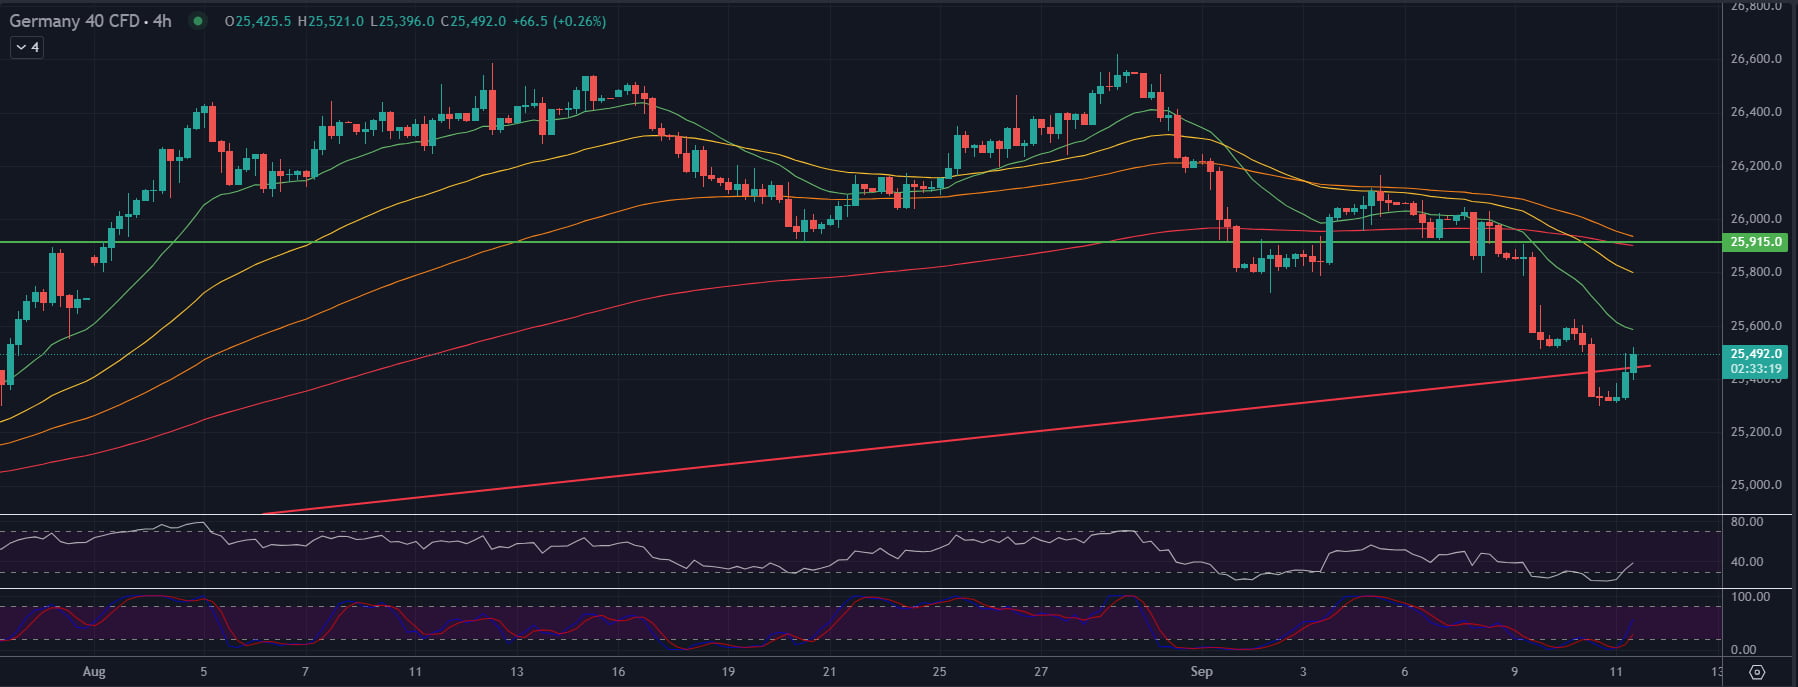
Der DAX befindet sich kurzfristig in einer klaren Korrektur. Seit dem Rekordhoch Ende August hat der Index inzwischen rund 4,7 % verloren.
Technisch ist damit das Momentum eindeutig schwächer geworden.
Für heute sind drei Faktoren entscheidend:
1. US-VPI: Der wichtigste kurzfristige Trigger.
2. US-10Y-Rendite: Ein nachhaltiger Anstieg in Richtung oder über 5 % wäre ein weiteres Warnsignal.
3. Ölpreis: Brent über 100 Dollar hält den Inflationsdruck hoch.
Fazit
Der kurzfristige Bias bleibt bearish bis neutral.
Nach dem starken Abverkauf ist eine technische Gegenbewegung jederzeit möglich. Für einen nachhaltigen Rebound braucht der Markt jedoch wahrscheinlich Unterstützung durch einen schwächeren US-VPI und fallende Anleiherenditen.
Ein heißer Inflationsbericht würde dagegen das aktuelle Problem verschärfen: höhere Ölpreise, höhere Inflation, höhere Zinsen und sinkende Aktienbewertungen.
Damit entscheidet heute um 14:30 Uhr nicht die deutsche Unternehmenslandschaft über die DAX-Richtung, sondern die US-Inflation.
Von Philip J Papageorgiou - Leiter der Marktforschung
Finde ihn auf X (x twitter) - PhilipForexCom


Neueste Marktnachrichten