- Der Russell 2000 nähert sich dem Korrekturbereich.
- Korrelationen der Renditen von Staatsanleihen unter den negativsten Werten seit 2003
- Höhere Erträge stören die historisch starke Saisonalität vor der Mittelfrist.
- Ein Unterschreiten des 200-Tage-Durchschnitts rückt den Aufwärtstrend des Befreiungstages in den Fokus.
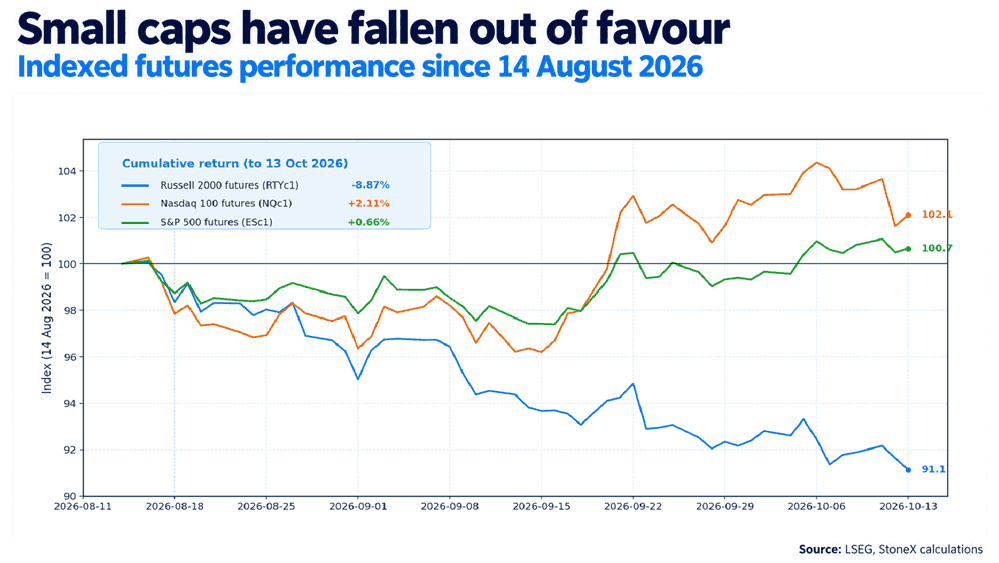
US-amerikanische Small-Cap-Aktien haben seit dem Erreichen von Rekordhochs im August zu kämpfen, was die starke Rallye vom Jahresbeginn teilweise wieder zunichtemachte.
Da die Renditen von US-Staatsanleihen aufgrund der hohen Energiepreise, die sich in der Inflation niederschlagen und die Verbraucher durch höhere Benzin- und Dieselpreise belasten, stark steigen, ist dies aus fundamentaler Sicht leicht nachvollziehbar. Dieser Druck hat die US-Notenbank Federal Reserve veranlasst, die Zinsen erstmals seit über drei Jahren anzuheben, und es wird erwartet, dass bis Ende nächsten Jahres mindestens drei weitere Zinserhöhungen einpreist werden.
Für einen zyklischen Index, dessen Bestandteile oft auf die Gunst der Kapitalmärkte für ihre Finanzierung angewiesen sind, ist es keine Überraschung, dass der Russell 2000 Schwierigkeiten hat und damit eine normalerweise starke saisonale Phase im Vorfeld der US-Zwischenwahlen stört.
Da der Index nun unter seinem 200-Tage-Durchschnitt notiert, besteht ein wachsendes Risiko, dass die Abschwächung noch weitergehen könnte, insbesondere wenn wir im Laufe des Mittwochs einen hohen US-Kerninflationsbericht sehen werden.
Renditen von Staatsanleihen zunehmend einflussreich
Quelle: LSEG
Die Underperformance von Small Caps wird in der obigen Grafik deutlich: Die Russell 2000 Futures haben seit Mitte August fast 9 % an Wert verloren, während die Nasdaq 100 und S&P 500 Futures im gleichen Zeitraum leichte Gewinne erzielt haben.
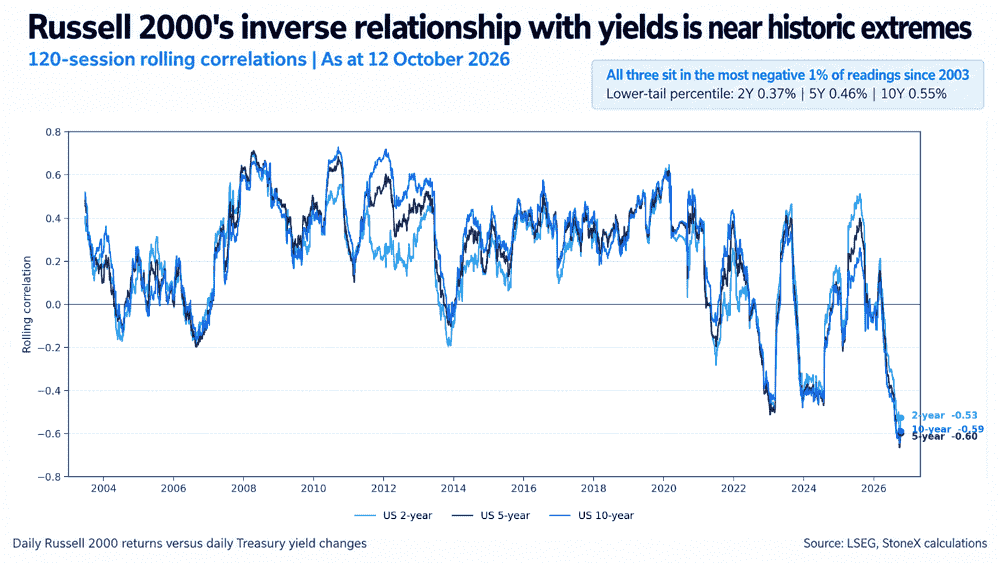
Dies ist zwar nicht die einzige Erklärung, aber der anhaltende Anstieg der Renditen von US-Staatsanleihen hat wahrscheinlich zu der schwachen Performance beigetragen. Die Analyse der täglichen Marktbewegungen zeigt, dass die Korrelation des Russell 2000 mit den Renditen von US-Staatsanleihen im historischen Vergleich extrem negativ geworden ist.
In den vergangenen 120 Handelstagen, also im Wesentlichen einem halben Jahr, lag die Korrelation zwischen dem Index und den täglichen Veränderungen der Renditen zweijähriger US-Staatsanleihen bei -0,53, die Korrelationen für fünfjährige und zehnjährige Anleihen bei -0,60 bzw. -0,59. Obwohl diese Werte nicht extrem hoch sind, gehören alle drei zu den 1 % der negativsten Beobachtungen seit 2003.
Quelle: LSEG
Historisch gesehen waren steigende Renditen oft ein Zeichen für eine sich verbessernde Wirtschaftstätigkeit. In diesem Fall sind es jedoch nicht nur die festen nominalen Wachstumserwartungen aufgrund des anhaltenden Einflusses von KI auf Produktivität und Investitionen, sondern auch der Einfluss hoher Energiepreise und steigender Terminprämien im Zusammenhang mit anhaltenden, ungelösten Bedenken hinsichtlich der fiskalischen Entwicklung der USA.
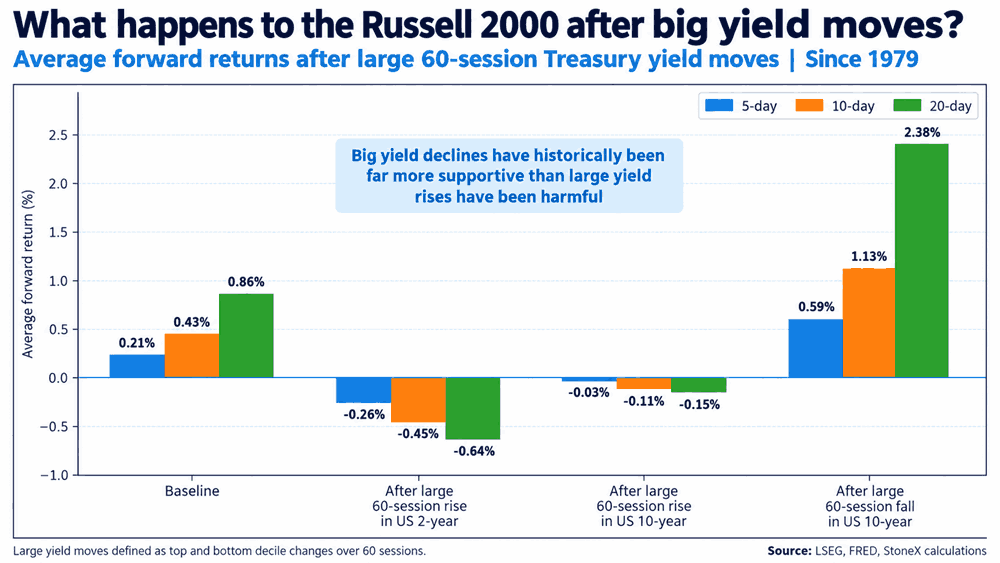
Wie die nächste Grafik zeigt, gingen große Anstiege der Renditen von Staatsanleihen in der Vergangenheit auch mit einer Underperformance von Small-Cap-Aktien einher, insbesondere wenn der Anstieg auf den kurzen Zeitraum der Zinskurve konzentriert war, wie wir im September gesehen haben.
Quelle: LSEG
Im Gegensatz dazu folgten auf starke Renditerückgänge in der Regel deutlich höhere Renditen, was angesichts des Renditerückgangs in den letzten Wochen ein interessanter Punkt ist.
US-Zwischenwahlen: Wo bleibt die übliche Wahlkampfveranstaltung?
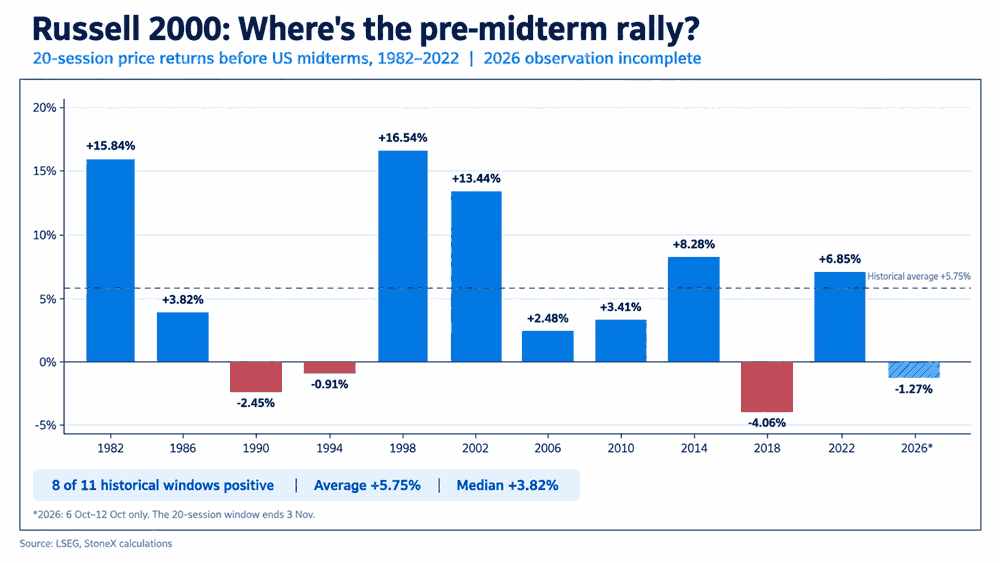
Die durch die deutlich höheren US-Kreditkosten verursachten makroökonomischen Gegenwinde haben das in der Vergangenheit oft starke saisonale Muster für Small-Cap-Aktien vor den US-Zwischenwahlen gestört.
Betrachtet man die US-Zwischenwahlen seit 1982, so ist der Russell 2000 in den 20 Handelstagen vor dem Wahltag durchschnittlich um 5,75 % gestiegen, wobei in acht von elf Perioden positive Renditen erzielt wurden. Wie die beigefügte Grafik zeigt, war die Rallye vor der Wahl oft recht beträchtlich.
Quelle: LSEG
Das ist ein ganz anderes Bild als das, was wir im Jahr 2026 sehen werden, zumindest bis jetzt.
Zusätzlich zur Unsicherheit trägt die Aussicht auf einen Machtwechsel im Kongress bei. Jüngste Umfragen deuten darauf hin, dass die Demokraten das Repräsentantenhaus erobern und damit möglicherweise einen gespaltenen Kongress oder sogar die Kontrolle über beide Kammern erlangen könnten. Zwar ist die historische Datenlage begrenzt, doch haben frühere Machtwechsel im Kongress unterschiedliche Auswirkungen auf Aktien kleinerer Unternehmen gehabt.
Historisch betrachtet blieb der Trend nach Wahltagen im Allgemeinen positiv: Der Russell 2000 verzeichnete in den darauffolgenden 60 Handelstagen durchschnittliche Gewinne von 6,20 % und stieg in acht von elf Fällen. Es gab jedoch Ausnahmen, darunter die Jahre 1994 und 2018, als eine Straffung der Geldpolitik und Konjunktursorgen die Aktienkurse belasteten.
Da die US-Notenbank (Fed) ihre Geldpolitik strafft und die energiebedingte Inflation weiterhin die Wirtschaft durchdringt, gibt es keine Garantie dafür, dass sich der historisch gewachsene Aufwärtstrend in diesem Jahr fortsetzen wird.
Der gleitende 200-Tage-Durchschnitt gibt nach
Quelle: TradingView
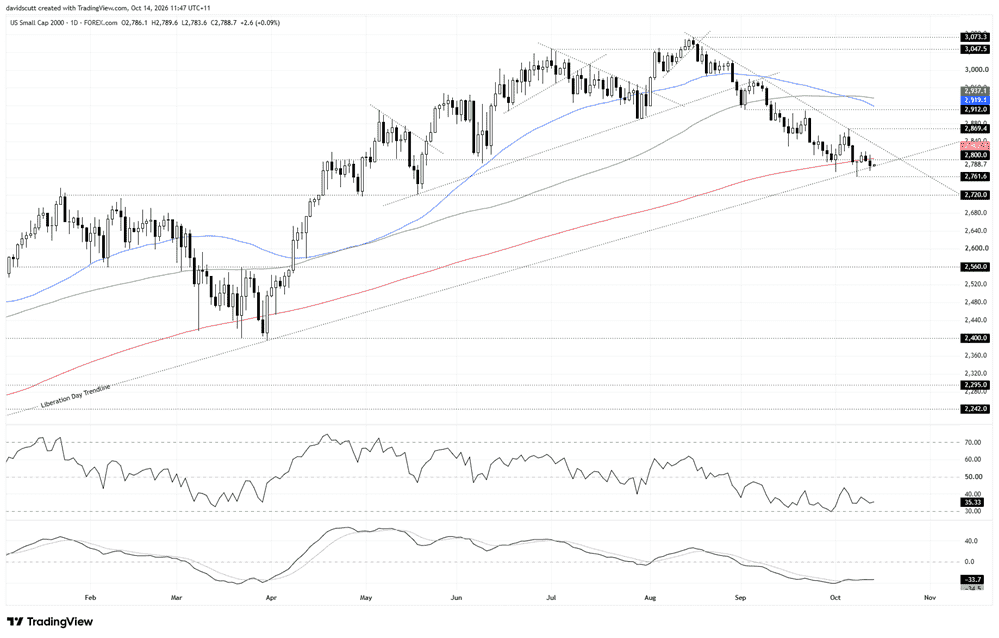
Technisch gesehen befindet sich der Russell 2000-Kontrakt in einem kurzfristigen Abwärtstrend seit seinen Augusthochs, wobei die Trendlinie nun als Widerstand fungiert. Gleichzeitig existiert eine Unterstützungszone, die sich aus einem langfristigen Aufwärtstrend seit den Tiefstständen vom April 2025, dem 200-Tage-Durchschnitt und einer horizontalen Unterstützung bei 2.800 Punkten zusammensetzt.
Der Index notiert aktuell am unteren Ende dieser Unterstützungszone, nachdem er am Dienstag unter dem 200-Tage-Durchschnitt geschlossen hat. Damit befindet er sich auf dem Niveau des Aufwärtstrends, der von den Tiefstständen im April 2025 ausgeht.
Der RSI (14) liegt zwar weiterhin unter der neutralen Marke von 50, doch die jüngste Reihe höherer Tiefs deutet darauf hin, dass der Abwärtsdruck allmählich nachlässt. Dies wird durch den MACD bestätigt, der seine Signallinie von unten nach oben durchbrochen hat, sich aber weiterhin im negativen Bereich befindet und derzeit seitwärts tendiert.
Auch wenn das Momentumbild den Bären ein Warnsignal sendet, ist es insgesamt dennoch zu ihren Gunsten.
Sollte es zu einem Durchbruch der Unterstützungszone kommen, rückt die Marke von 2.761,6 Punkten in den Fokus – das Tagestief vom 7. Oktober. Wird diese Marke unterschritten, suchen Bären nach einem erneuten Test der Marke von 2.720 Punkten, einer Unterstützung, die in diesem Jahr zeitweise auch als Widerstand fungierte. Darunter gibt es bis zur Marke von 2.560 Punkten kaum nennenswertes Potenzial. Auch diese Marke hat bereits mehrfach zwischen Unterstützung und Widerstand gewechselt.
Sollten die Käufer jedoch die Unterstützungszone verteidigen, rücken die darüber liegenden Kursmarken in den Fokus, beginnend mit 2.840, wo sich aktuell der Abwärtstrendwiderstand befindet. Darüber hinaus wäre das Hoch vom 6. Oktober bei 2.869,4 die nächste wichtige Marke, gefolgt von 2.912 und den gleitenden 50-Tage- und 100-Tage-Durchschnittslinien im Bereich von 2.924–2.938.
Angesichts der ungewöhnlich starken inversen Korrelation zwischen dem Russell 2000 und den Renditen von US-Staatsanleihen könnte der heutige US-Verbraucherpreisindex maßgeblich darüber entscheiden, welches der technischen Szenarien eintritt. Auch die Entwicklung des Rohölpreises spielt eine wichtige Rolle, da sie zum Anstieg der Renditen von US-Staatsanleihen, insbesondere im langlaufenden Bereich, beigetragen hat. Eine höher als erwartet ausfallende Kerninflation in Verbindung mit anhaltend hohen Energiepreisen könnte den Russell 2000 zusätzlich belasten, während das gegenteilige Szenario fundamentale Unterstützung bieten könnte.


Neueste Marktnachrichten