DAX-Marktbrief: EZB, Öl und US-Inflation bestimmen den Handel
Donnerstag, 10. September 2026
DAX unter Druck – Fokus auf EZB
Der DAX steht heute deutlich unter dem Rekordhoch der vergangenen Wochen. Der entscheidende Belastungsfaktor ist inzwischen nicht mehr die Unternehmensberichterstattung, sondern die Kombination aus steigendem Ölpreis, höheren Anleiherenditen und wachsendem Inflationsdruck.
Brent ist wieder über die Marke von 100 US-Dollar je Barrel gestiegen. Gleichzeitig liegt die Rendite zehnjähriger US-Staatsanleihen nahe 4,85 %. Damit verschärft sich das Umfeld für europäische Aktien.
Deutsche Inflation bestätigt erhöhten Preisdruck
Die heute veröffentlichten deutschen Inflationsdaten liefern zunächst keine Entlastung.
Die Verbraucherpreise stiegen im August um 2,9 % gegenüber dem Vorjahr und damit genau entsprechend den Erwartungen.
Außerdem wird die EZB heute über ihre weitere Geldpolitik entscheiden. Der Markt erwartet eine Zinserhöhung um 25 Basispunkte auf 2,65 %. Entscheidend wird allerdings weniger die Zinserhöhung selbst als die anschließende Kommunikation von EZB-Präsidentin Christine Lagarde sein.
Was für den DAX entscheidend ist
Eine hawkishe Lagarde – also ein Hinweis auf weitere Zinserhöhungen – wäre negativ für den DAX.
Eine abwartende Kommunikation könnte dagegen eine Erholung auslösen, insbesondere wenn die EZB betont, dass zukünftige Entscheidungen von den Daten und der Entwicklung der Energiepreise abhängen.
Ölpreis wird zum zentralen Risiko
Der Anstieg von Brent über 100 Dollar ist inzwischen ein ernstzunehmender Makrofaktor.
Der Konflikt im Nahen Osten belastet die Energieversorgung und sorgt für höhere Transport- und Produktionskosten. Gleichzeitig steigen damit die Inflationserwartungen. Da, Brent erstmals seit Juli wieder über 100 Dollar gestiegen ist.
Für den DAX entsteht dadurch ein ungünstiger Kreislauf:
höheres Öl → höhere Inflation → weniger Spielraum für Zinssenkungen → höhere Renditen → niedrigere Aktienbewertungen.
Besonders anfällig sind dabei hoch bewertete Wachstums- und Technologiewerte.
Profiteure sind dagegen Energieunternehmen und teilweise Banken.
DAX-Aktien im Fokus
Der gestrige Handel war von einer breiten Risikoaversion geprägt. Siemens gehörte mit einem Minus von knapp 3 % zu den schwächeren DAX-Werten. Auch Deutsche Börse, Airbus und Symrise verloren deutlich.
Heute dürften insbesondere die zinssensitiven Aktien im Fokus stehen.
SAP: Die Aktie bleibt einer der wichtigsten DAX-Treiber. Steigende Renditen sind kurzfristig ein Belastungsfaktor für die Bewertung.
Siemens: Nach dem deutlichen Rückgang vom Mittwoch steht die Aktie technisch unter Druck. Die Entwicklung ist aufgrund der hohen Indexgewichtung auch für den DAX relevant.
Deutsche Bank / Commerzbank: Höhere Zinsen können grundsätzlich die Zinserträge stützen. Der Bankensektor könnte deshalb relativ besser abschneiden als hoch bewertete Technologiewerte.
Rheinmetall: Geopolitische Spannungen bleiben ein struktureller Kurstreiber, gleichzeitig ist die Aktie nach der starken langfristigen Rally besonders anfällig für Gewinnmitnahmen.
US-PPI heute Nachmittag
Der nächste große Impuls kommt aus den USA.
Um 14:30 Uhr MESZ wird der US-Produzentenpreisindex für August veröffentlicht. Erwartet wird aktuell ein Anstieg der Gesamt-PPI-Rate von 4,7 % auf etwa 5,2 % im Jahresvergleich; auf Monatsbasis liegt die Erwartung bei rund +0,2 %.
Das ist heute der wichtigste kurzfristige US-Katalysator.
Drei mögliche Reaktionen
PPI deutlich höher als erwartet:
US-Renditen steigen, Zinssenkungs-/Zinserhöhungserwartungen verschieben sich weiter in Richtung restriktiver Fed. Negativ für Nasdaq und DAX.
PPI ungefähr im Konsens:
Der Markt dürfte wieder stärker auf die EZB-Pressekonferenz und den morgigen US-CPI schauen.
PPI deutlich niedriger:
Entlastung bei den Inflationserwartungen, fallende Renditen und potenzieller Rebound bei Technologieaktien.
Der morgige US-CPI ist allerdings noch wichtiger, weil er unmittelbarer in die Fed-Erwartungen einfließt. Die Märkte sehen aktuell eine erhöhte Wahrscheinlichkeit einer Fed-Zinserhöhung bei der Sitzung am 15./16. September.
Handelsplan für den DAX
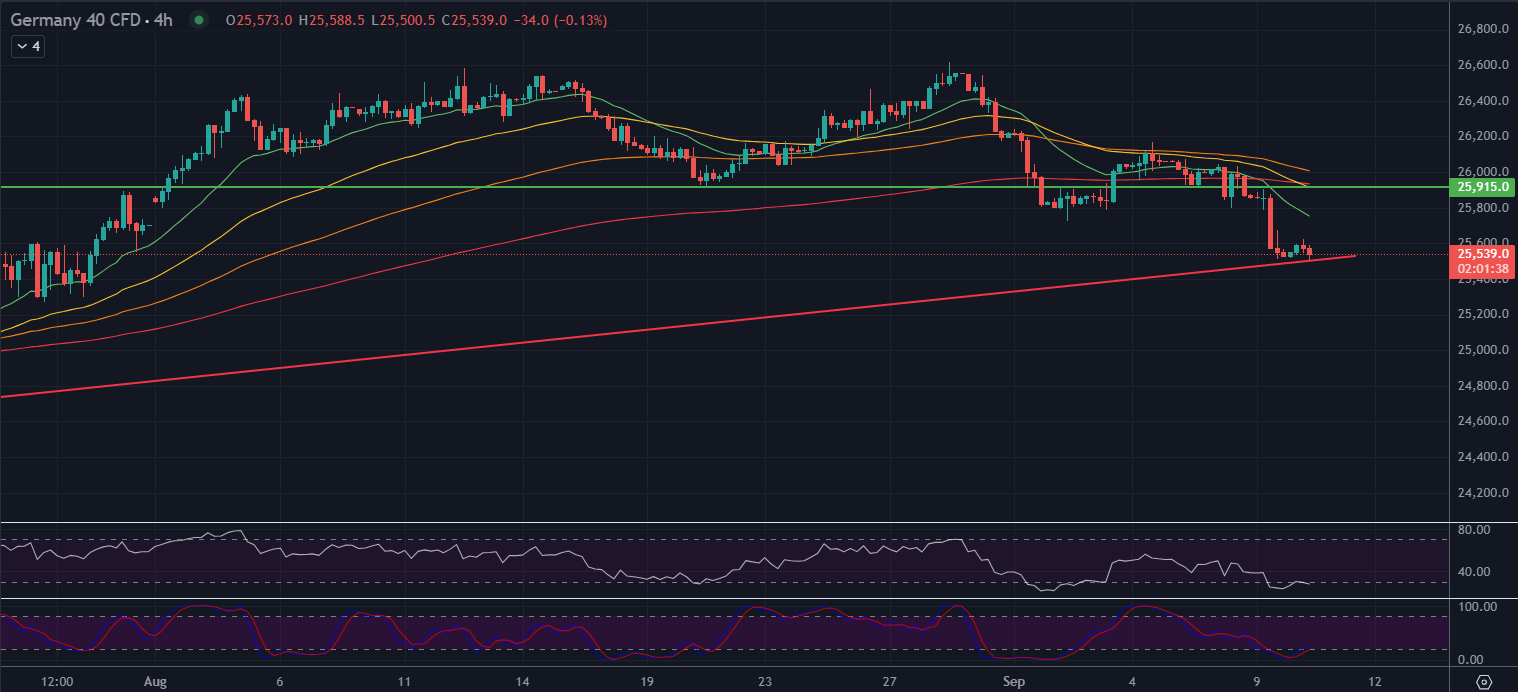
Der DAX befindet sich nach dem Rekordhoch jetzt in einer klaren Risk-off-Phase.
Entscheidend sind heute drei Bereiche:
1. Öl: Bleibt Brent über 100 Dollar, bleibt der Inflationsdruck bestehen.
2. Renditen: Ein weiterer Anstieg der US-10Y-Rendite über den Bereich um 4,85 % wäre ein zusätzliches Warnsignal.
3. EZB: Die Pressekonferenz von Lagarde dürfte die Richtung des europäischen Zinsmarktes bestimmen.
Fazit
Der kurzfristige Bias bleibt bearish bis neutral. Der DAX hat fundamental weiterhin Unterstützung durch solide Unternehmensgewinne und die strukturelle Stärke deutscher Großkonzerne. Das kurzfristige Makroumfeld hat sich jedoch klar verschlechtert.
Heute gilt: Nicht das Rekordhoch ist der entscheidende Trigger, sondern die Reaktion des Marktes auf EZB, Öl und US-PPI.
Ein Rückgang der Ölpreise und fallende Renditen könnten schnell einen technischen Rebound auslösen. Bleiben Öl über 100 Dollar und die Renditen hoch, dürfte der Druck auf den DAX dagegen bestehen bleiben.
Von Philip J Papageorgiou - Leiter der Marktforschung
Finde ihn auf X (x twitter) - PhilipForexCom


Neueste Marktnachrichten