FTSE 100: Der Markt vor dem Freitagshandel
Der FTSE 100 schloss am Donnerstag bei 10.792,54 Punkten und verlor 0,79 %. Damit verzeichnete der Index seinen stärksten Tagesverlust seit rund sechs Wochen. Banken und Energiewerte gehörten zu den größten Belastungsfaktoren, während Technologie- und Finanzdatenunternehmen gegen den Trend zulegen konnten.
Der Start in den Freitag gestaltet sich komplexer. US-Technologiewerte legten nach den jüngsten Nvidia-Ergebnissen deutlich zu, doch diese Stärke überträgt sich nicht unmittelbar auf London. Der FTSE 100 ist deutlich weniger stark in den KI-Schwergewichten investiert, die derzeit einen wesentlichen Teil der US-Marktperformance treiben.
Aus unserer Sicht ist genau das wichtiger als die reine Indexbewegung. Der Markt beginnt zunehmend zwischen Unternehmen mit strukturellem Gewinnwachstum und solchen zu unterscheiden, deren Entwicklung stark von Rohstoffpreisen oder Zinsen abhängt.
Diese Rotation dürfte im September noch stärker in den Vordergrund rücken.
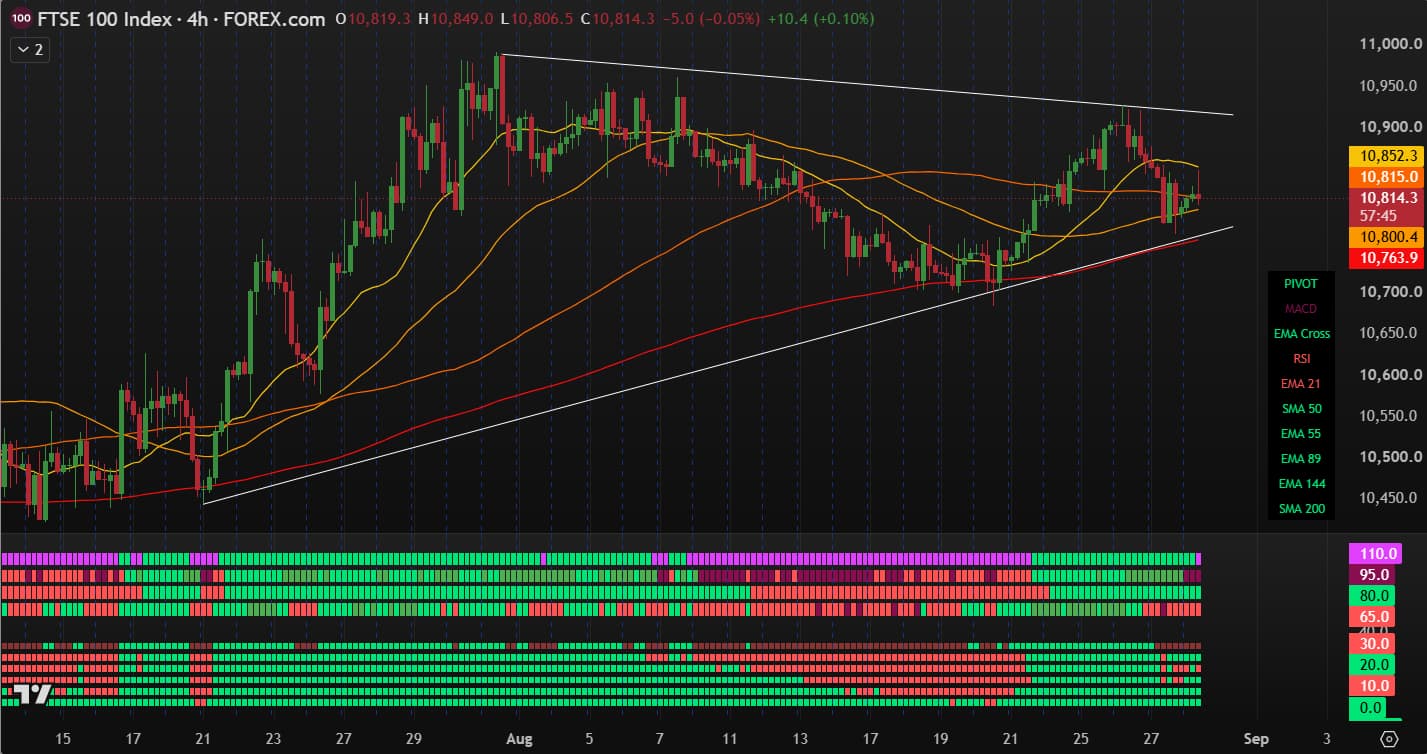
Technische Analyse: 10.900 Punkte sind die entscheidende Marke
Der FTSE 100 bewegt sich weiterhin nahe seinen jüngsten Rekordständen, doch das Momentum hat eindeutig nachgelassen.
Am 26. August erreichte der Index 10.920,48 Punkte, bevor er auf 10.792,54 zurückfiel. Die erste wichtige Unterstützung liegt bei 10.750–10.770 Punkten. Hält diese Zone, kann der jüngste Rücksetzer weiterhin als Konsolidierung innerhalb des übergeordneten Aufwärtstrends interpretiert werden.
Ein Bruch unter 10.750 wäre dagegen deutlich relevanter. Er würde darauf hindeuten, dass Käufer nicht mehr bereit sind, die jüngste Aufwärtsbewegung zu verteidigen. In diesem Fall würde der Bereich von 10.650–10.700 Punkten in den Fokus rücken.
Auf der Oberseite bleibt 10.900–10.920 die entscheidende Hürde. Ein nachhaltiger Ausbruch darüber wäre technisch positiv und könnte schnell weitere Momentum-Käufer anziehen.
Für den Moment würde ich das Setup unterhalb von 10.900 als neutral bis bearish einstufen, oberhalb von 10.750 jedoch noch nicht als strukturell bearish.
Öl wird zum größeren makroökonomischen Risiko
Brent notiert bei rund 89 US-Dollar je Barrel, nachdem der Ölpreis im Wochenverlauf mehr als 5 % verloren hat. Der Rückgang wirkte zunächst positiv für inflationssensible Märkte. Gleichzeitig bleibt die geopolitische Lage instabil. Iran und Oman haben Vereinbarungen getroffen, die den Verkehr durch die Straße von Hormus betreffen, während Washington derzeit wenig Bereitschaft zeigt, die Verhandlungen mit Teheran unmittelbar wieder aufzunehmen.
Hier wird die Zusammensetzung des FTSE 100 besonders relevant.
Ein niedrigerer Ölpreis ist positiv für britische Verbraucher und sollte den Inflationsausblick verbessern. Gleichzeitig nimmt er den Gewinnrückenwind für Shell und BP heraus. Ein höherer Ölpreis bewirkt das Gegenteil: Er stärkt die großen Energieunternehmen, erschwert jedoch gleichzeitig die Aufgabe der Bank of England.
Ich glaube, dass der Markt derzeit den Zweitrundeneffekt unterschätzt. Sollte Rohöl bei rund 90 US-Dollar bleiben, anstatt schnell in Richtung der Niveaus vor dem Konflikt zurückzukehren, wäre die Entlastung bei der Inflation deutlich geringer, als der wöchentliche Ölpreisrückgang auf den ersten Blick vermuten lässt.
Zinsen und Sterling sind wichtiger, als der Index vermuten lässt
Bankaktien gehörten am Donnerstag zu den größten Verlierern, nachdem die Renditen britischer Staatsanleihen fielen und die Märkte die Erwartung einer weiteren Zinserhöhung der Bank of England um 25 Basispunkte auf 2027 verschoben.
Das ist eine wichtige Neubewertung für den FTSE 100.
Niedrigere Zinsen sind grundsätzlich positiv für Immobilienwerte, Hausbauer und Unternehmen mit hoher Verschuldung. Für Banken sind sie dagegen weniger attraktiv, da deren Margen vom höheren Zinsniveau profitiert haben.
Auch das Pfund spielt eine zentrale Rolle. Rund drei Viertel der Umsätze der FTSE-100-Unternehmen werden außerhalb Großbritanniens erwirtschaftet.
Ein schwächeres Pfund kann deshalb die ausgewiesenen Gewinne stützen, selbst wenn die britische Binnenwirtschaft enttäuscht.
Der Markt handelt den FTSE 100 zunehmend als globalen Gewinnindex und weniger als reinen Konjunkturindikator für Großbritannien.
Gewinner, Verlierer und Aktien im Fokus
Der stärkste FTSE-100-Wert am Donnerstag war Computacenter. Die Aktie legte um rund 4,8 % zu, nachdem Peel Hunt die Aktie auf „Buy“ hochgestuft und das Kursziel auf 6.000 Pence angehoben hatte. Der Broker erwartet anhaltende Investitionen in Computing-Infrastruktur, wodurch das Unternehmen zunehmend vom KI-Investitionszyklus profitieren könnte.
Auch LSEG und RELX entwickelten sich stark. Diese Marktführerschaft ist relevant: Anleger bevorzugen offenbar wiederkehrende Umsätze, Daten und Finanzinfrastruktur, anstatt lediglich den Gesamtindex zu kaufen.
Zu den schwächsten Titeln gehörten Entain, LondonMetric Property und Games Workshop. Shell und BP verloren jeweils rund 1,5 %, nachdem der Ölpreis nachgab.
Auch die jüngsten Unternehmenszahlen liefern wichtige Einzelsignale. Prudential meldete für das erste Halbjahr einen Neugeschäftsgewinn von 1,384 Mrd. US-Dollar, ein Plus von 8 %. Gleichzeitig wurde die Zwischendividende um 15 % erhöht und das Aktienrückkaufprogramm 2026 um weitere 300 Mio. US-Dollar aufgestockt.
AstraZeneca meldete positive Phase-III-Ergebnisse für Tezspire. Für den Pharmakonzern ist dies eine weitere wichtige Entwicklung innerhalb der Pipeline.
Nächste Woche: Diese Daten sind entscheidend
Der britische Markt bleibt am Montag, dem 31. August, aufgrund des Summer Bank Holiday geschlossen. Dienstag markiert damit faktisch den Beginn der neuen Handelswoche.
1. September: Britischer Manufacturing PMI, Hypothekengenehmigungen und Verbraucherkredite. Für den Manufacturing PMI wird aktuell ein Wert von 51,5 erwartet.
3. September: Britischer Services PMI und Composite PMI. Da der Dienstleistungssektor den größten Teil der britischen Wirtschaftsaktivität ausmacht, ist dieser Indikator für die Einschätzung der heimischen Dynamik wichtiger. Aktuell liegen die Erwartungen bei 52,8 für den Services PMI und 52,5 für den Composite PMI.
Auch die Berichtssaison liefert neue Impulse. Ashtead Technology und Bunzl veröffentlichen am Dienstag ihre Zahlen. Am Mittwoch folgen unter anderem Cairn Homes, Ecora Royalties und TT Electronics. Der Donnerstag bietet einen deutlich volleren Unternehmenskalender mit M&G, Jet2, Grafton Group und Hilton Food Group.
Der wichtigste globale Katalysator kommt jedoch am Freitag: der US-Arbeitsmarktbericht für August. Die jüngste Reuters-Umfrage deutet auf lediglich 45.000 neu geschaffene Stellen hin, nachdem im Juli überraschend 23.000 Stellen verloren gegangen waren. Dadurch gewinnt der Bericht ungewöhnlich stark an Bedeutung für die Zinserwartungen.
Investment View
Der langfristige Aufwärtstrend des FTSE 100 bleibt intakt. Ich würde den Index auf dem aktuellen Niveau jedoch nicht aggressiv hinterherkaufen.
Die sauberere Vorgehensweise besteht darin, die Handelsspanne zwischen 10.750 und 10.920 Punkten zu beobachten und den Markt zunächst die Richtung bestimmen zu lassen.
Oberhalb von 10.920 würde sich das bullishe technische Bild weiter verbessern. Unterhalb von 10.750 steigt dagegen die Wahrscheinlichkeit einer stärkeren Korrektur im September deutlich.
Fundamental sehe ich das größte Risiko nicht in einer schwachen britischen Konjunktur. Problematischer wäre eine Kombination aus dauerhaft erhöhten Ölpreisen und erneut steigenden globalen Anleiherenditen.
Für Freitag würde ich deshalb vor allem Brent, GBP/USD, die Rendite zehnjähriger britischer Staatsanleihen und US-Treasury-Renditen beobachten.
Diese Märkte dürften wesentlich früher zeigen, wohin sich der FTSE 100 als Nächstes bewegt, als der Index selbst.
Philip J Papageorgiou - Head of Investment Research
Philip on X (x twitter) - PhilipForexCom


Neueste Marktnachrichten