Marktbrief: Märkte warten auf Klarheit bei Hormus, während die Ölvolatilität zurückkehrt
Naher Osten & Ölmarkt: Diplomatie trifft auf geopolitische Risiken
Die Märkte konzentrieren sich weiterhin auf die Entwicklungen rund um die Straße von Hormus, da sich die Verhandlungen zwischen Iran, Oman und den USA einem möglichen Rahmenabkommen nähern. Berichte deuten auf eine baldige Einigung hin, allerdings sorgen widersprüchliche Aussagen beider Seiten weiterhin für Unsicherheit.
US-Vizepräsident J.D. Vance erklärte, die Gespräche seien nach wie vor „kompliziert“ und würden Zeit benötigen. Gleichzeitig zeigte er sich überzeugt, dass die Verhandlungen letztendlich zu einem positiven Ergebnis für die Vereinigten Staaten führen würden. Präsident Trump bekräftigte ebenfalls seine Präferenz für eine diplomatische Lösung und erklärte, dass die Gespräche mit Iran Fortschritte machen.
Für Verunsicherung sorgten jedoch Aussagen iranischer Vertreter. Der stellvertretende Außenminister Irans betonte, dass eine Verständigung mit Oman nicht automatisch die Wiedereröffnung der Straße von Hormus bedeute. Stattdessen gehe es derzeit in erster Linie um die Organisation und Steuerung des Schiffsverkehrs und nicht um einen uneingeschränkten Transit.
Weitere geopolitische Spannungen verschärften die Unsicherheit. Die Huthi-Rebellen meldeten einen erneuten Angriff auf ein saudisches Ölschiff im Golf von Aden. Gleichzeitig gab es Berichte über Raketenaktivitäten nahe Bahrain sowie weitere militärische Aktionen im Libanon. Auch die britische Seewarnbehörde UKMTO meldete einen Zwischenfall nahe der Straße von Hormus, nachdem Besatzungen Explosionen während der Passage gehört haben sollen.
Diese Entwicklungen zeigen, dass die diplomatischen Fortschritte zwar ermutigend sind, die geopolitischen Risiken jedoch weiterhin hoch bleiben.
Energiemarkt: Rohöl versucht Stabilisierung
Brent-Rohöl durchlief in der Nacht erneut eine volatile Handelsphase, da Händler den Fortschritt bei den Hormus-Verhandlungen gegen neue Sicherheitsrisiken in der Region abwogen.
Kurzzeitig sprang WTI Crude Öl wieder über die Marke von 75 USD pro Barrel, nachdem die Meldungen über den Angriff auf saudische Schifffahrt bekannt wurden. Die Gewinne wurden jedoch schnell wieder abgegeben, als Investoren ihren Fokus auf die zunehmende Wahrscheinlichkeit eines Abkommens zwischen Iran und Oman richteten, welches die Schifffahrt durch die Meerenge teilweise normalisieren könnte.
Der Markt befindet sich aktuell zwischen zwei gegensätzlichen Szenarien.
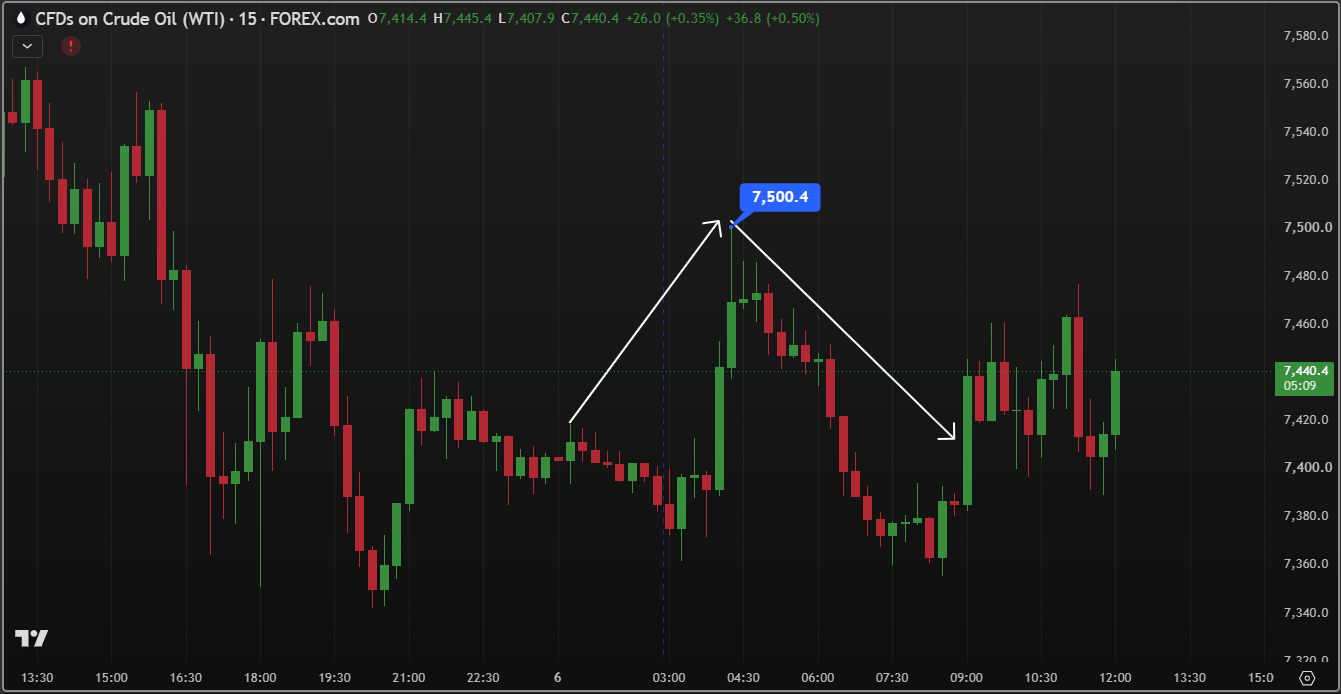
Quelle: Tradingview.com
Bullishes Öl-Szenario
- Weitere Angriffe auf Schifffahrts- oder Energieinfrastruktur
- Verzögerungen bei den Hormus-Verhandlungen
- Eskalation zwischen Iran, Saudi-Arabien oder regionalen Stellvertretern
- Anhaltende Unsicherheit beim Tankerverkehr
Bärisches Öl-Szenario
- Offizielle Bekanntgabe eines Hormus-Abkommens
- Wiederaufnahme sicherer Schifffahrtsrouten
- Weitere Verringerung der geopolitischen Risikoprämie
- Entspannung der globalen Angebotsrisiken
Derzeit scheint der Markt nicht bereit zu sein, sich eindeutig auf eines dieser Szenarien festzulegen.
US-Aktien: Schwäche im Technologiesektor belastet
Der zentrale Markttreiber ist aktuell die Divergenz zwischen Technologieaktien und dem Gesamtmarkt. Während der Dow Jones neue Rekordstände erreicht, wird der Nasdaq durch Schwäche bei Alphabet und AMD belastet.
Die US-Börsen zeigten sich am Vortag uneinheitlich.
Der Dow Jones gewann 0,49 % und setzte seine Rekordjagd fort. Der S&P 500 verlor hingegen 0,17 %, während der Nasdaq um 0,83 % nachgab. Die Marktbreite war leicht negativ, was auf eine zunehmende Selektivität der Anleger hindeutet.
Innerhalb des Technologiesektors verlief die Entwicklung gemischt. Nvidia konnte zulegen, nachdem berichtet wurde, dass SpaceX künftig seine KI-Infrastruktur ausschließlich mit Nvidia-Hardware aufbauen möchte. AMD geriet dagegen unter Druck, obwohl die Quartalszahlen insgesamt solide ausfielen.
Zusätzlichen Gegenwind erhielt der Technologiesektor durch Alphabet. Berichte über den Weggang des langjährigen Chefwissenschaftlers Jeff Dean zur Gründung eines eigenen KI-Unternehmens weckten Sorgen über den zunehmenden Wettbewerb um Spitzenkräfte im Bereich Künstliche Intelligenz.
Die laufende Berichtssaison verdeutlicht erneut ein wichtiges Thema: Starke Umsatz- und Gewinnzahlen allein reichen nicht mehr aus. Anleger verlangen zunehmend einen klaren Nachweis dafür, dass hohe KI-Investitionen letztlich zu steigender Profitabilität führen.
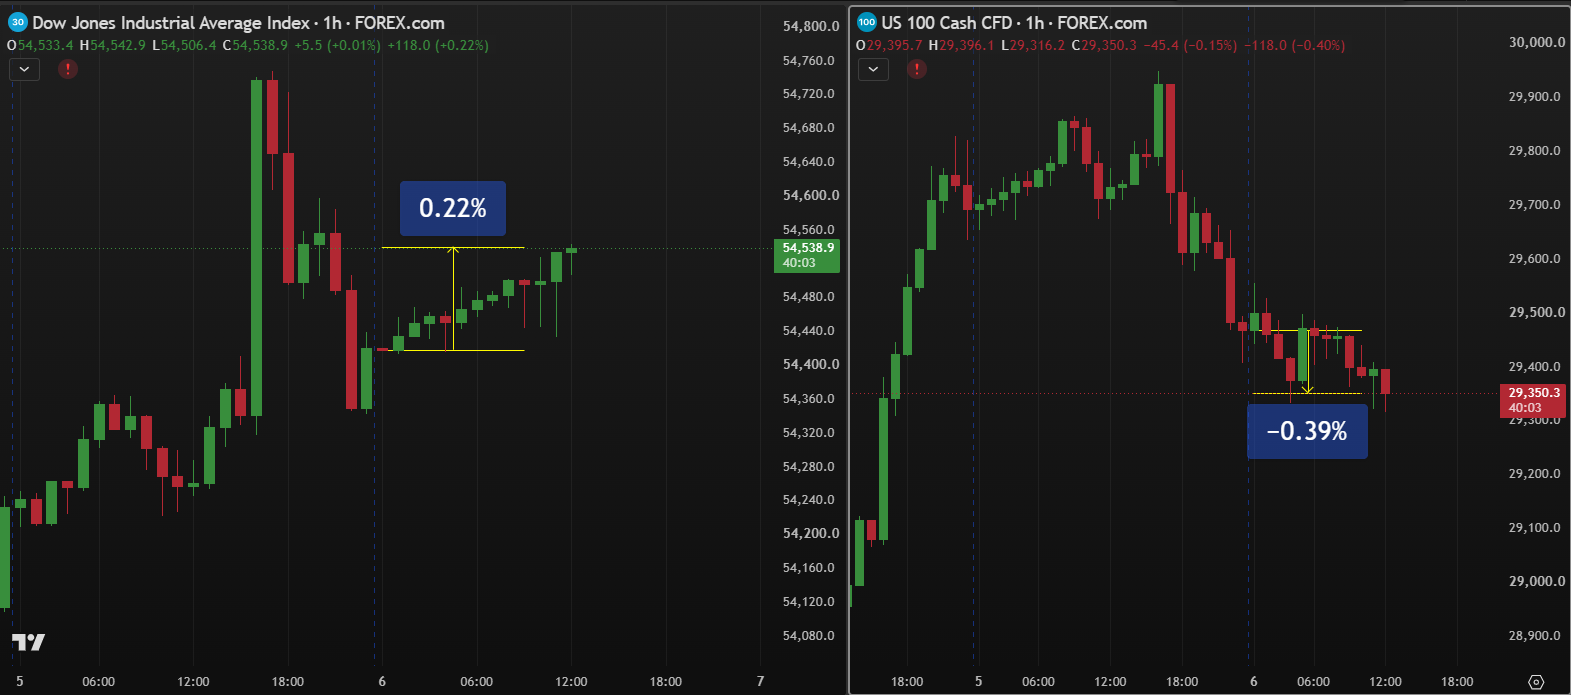
Source: Forex.com (left: Dow Jones overnight gain, Right: NASDAQ overnight loss)
Asien: Technologie belastet die Märkte
Die asiatischen Börsen orientierten sich überwiegend an der schwachen Nasdaq-Vorlage aus den USA.
Der Nikkei verlor an Boden, nachdem Halbleiter- und Technologiewerte unter Druck geraten waren. Auch Südkoreas KOSPI gehörte zu den schwächsten Indizes des Tages. Besonders SK Hynix zeigte erneut hohe Schwankungen und belastete die Stimmung zusätzlich.
China präsentierte ein gemischtes Bild. Während die Festlandmärkte relativ stabil blieben, rückten die Handelskonflikte mit den USA wieder stärker in den Fokus. Peking kündigte zusätzliche Exportbeschränkungen für Drohnen-Technologie an und stellte Gegenmaßnahmen gegen mehrere US-Unternehmen in Aussicht.
Australien entwickelte sich hingegen positiv. Der ASX 200 erreichte ein neues Rekordhoch, nachdem überraschend starke Handelsdaten veröffentlicht wurden.
Die Exporte stiegen im Juni um 9,6 % gegenüber dem Vormonat und sorgten für einen Handelsüberschuss von 1,93 Mrd. AUD, während Ökonomen mit einem Defizit gerechnet hatten.
Devisen und Anleihen: Fokus auf Arbeitsmarktdaten
Der US-Dollar zeigte sich über Nacht weitgehend unverändert.
EUR/USD konsolidierte die jüngsten Gewinne nahe der Marke von 1,1560, während GBP/USD weiterhin um 1,3400 pendelte. USD/JPY bewegte sich ebenfalls kaum, da sowohl US- als auch japanische Renditen stabil blieben.
Die Anleihemärkte verharrten ebenfalls in einer Konsolidierungsphase. Viele Investoren reduzieren größere Positionierungen vor dem wichtigen US-Arbeitsmarktbericht am Freitag.
Die jüngsten Konjunkturdaten deuten auf eine gewisse Abschwächung des US-Arbeitsmarktes hin. Sowohl der ADP-Bericht als auch die Beschäftigungskomponente des ISM-Dienstleistungsindex fielen schwächer aus als erwartet.
Fed-Mitglieder Cook und Daly bekräftigten daher ihre Unterstützung für eine abwartende Haltung bei den Zinssätzen.
Handelskonflikte rücken wieder in den Fokus
Während die Aufmerksamkeit weiterhin auf den Nahen Osten gerichtet bleibt, gewinnen handelspolitische Risiken wieder an Bedeutung.
Die Trump-Regierung bereitet die Veröffentlichung ihrer Untersuchung zu Polysilizium-Importen vor. Berichten zufolge könnten Zölle von mindestens 15 % sowie Mindestpreise eingeführt werden, um die heimische Produktion zu fördern.
China reagierte bereits mit Gegenmaßnahmen gegen mehrere US-Unternehmen sowie zusätzlichen Exportbeschränkungen für Drohnentechnologie.
Die Entwicklungen sind noch kein dominierender Marktfaktor, könnten jedoch mittelfristig erneut zu Belastungen für Technologie-, Halbleiter- und Industrieunternehmen führen.
Wichtige Termine des heutigen Handelstages
Konjunkturdaten
- Schwedische Inflation (Juli)
- Deutsche Auftragseingänge der Industrie (Juni)
- US Challenger Job Cuts
- US Erstanträge auf Arbeitslosenhilfe
- Atlanta Fed GDPNow Update
Zentralbanken
- Zinsentscheid der Tschechischen Nationalbank
- Zinsentscheid der Banco de México
- Rede von Fed-Mitglied Daly
- Rede von Fed-Mitglied Musalem
Unternehmenszahlen
- ConocoPhillips
- Rheinmetall
- Merck
- Diageo
- Fiserv
Philip J Papageorgiou - Head of Investment Research
Find him on X (x twitter) - PhilipForexCom


Neueste Marktnachrichten