NVIDIA (NVDA) Earnings Analyse
NVIDIA veröffentlicht die Ergebnisse für das dritte Quartal des Geschäftsjahres 2027 nach US-Börsenschluss am 17. November 2026. Die zentrale Ausgangslage ist ein Unternehmen, das einen Umsatz von rund 108 Milliarden US-Dollar prognostiziert hat, gegenüber einem Analystenkonsens von etwa 109,1 Milliarden US-Dollar und einem bereinigten Gewinn je Aktie (Non-GAAP EPS) von 2,47 US-Dollar. Dies bedeutet, dass erneut eine deutliche positive Überraschung erforderlich sein dürfte, um die hohen Erwartungen des Marktes während des aktuellen KI-Ausverkaufs aufrechtzuerhalten.
1. Investmentthese
NVIDIA bleibt das wichtigste Instrument zur Monetarisierung der Investitionen in KI-Rechenzentren. Im zuletzt berichteten Quartal, dem zweiten Quartal des Geschäftsjahres 2027 mit Stichtag 26. Juli 2026, erzielte das Unternehmen einen Umsatz von 96,22 Milliarden US-Dollar, ein Anstieg von 106 % gegenüber dem Vorjahr und 18 % gegenüber dem Vorquartal.
Der Umsatz im Rechenzentrumsgeschäft erreichte 89,0 Milliarden US-Dollar, ein Plus von 117 % gegenüber dem Vorjahr, was verdeutlicht, dass das Wachstum des Unternehmens weiterhin überwiegend von Infrastrukturinvestitionen und nicht von einer Diversifizierung über verschiedene Endmärkte getragen wird.
Entscheidend ist, ob das Ausmaß, die Nachhaltigkeit und die Margenqualität dieses Wachstums die Bewertung und Positionierung der Aktie rechtfertigen können.
Das Management hat für das dritte Quartal des Geschäftsjahres einen Umsatz von 108,0 Milliarden US-Dollar ±2 % prognostiziert und gleichzeitig eine Bruttomarge von 74,0 % ±50 Basispunkten in Aussicht gestellt. Außerdem wurde darauf hingewiesen, dass die Bruttomarge im darauffolgenden Januarquartal aufgrund höherer Speicherkosten auf 71 % bis 72 % fallen könnte.
Die Asymmetrie liegt daher eher bei Ausblick, Bruttomarge und der Prognose für das Folgequartal als allein beim gemeldeten Umsatz.
2. Acht Quartale operativer Entwicklung
Die folgende Tabelle verwendet die gemeldeten Quartalsergebnisse von NVIDIA. Der Umsatz wird in Milliarden US-Dollar ausgewiesen; beim Gewinn je Aktie handelt es sich um den verwässerten Non-GAAP-Gewinn je Aktie, die für Analystenkonsens und Handelserwartungen relevanteste Kennzahl.
| Geschäftsquartal | Veröffentlichungsdatum | Umsatz (Mrd. USD) | Umsatz QoQ | Umsatz YoY | Non-GAAP EPS | EPS QoQ | EPS YoY |
|---|---|---|---|---|---|---|---|
| Q3 GJ25 | 20. Nov. 2024 | 35,08 | 17 % | 94 % | 0,81 $ | 17 % | 103 % |
| Q4 GJ25 | 26. Feb. 2025 | 39,33 | 12 % | 78 % | 0,89 $ | 10 % | 82 % |
| Q1 GJ26 | 28. Mai 2025 | 44,06 | 12 % | 69 % | 0,81 $ | -9 % | 121 % |
| Q2 GJ26 | 27. Aug. 2025 | 46,74 | 6 % | 56 % | 1,05 $ | 30 % | 152 % |
| Q3 GJ26 | 19. Nov. 2025 | 57,01 | 22 % | 62 % | 1,30 $ | 24 % | 60 % |
| Q4 GJ26 | 25. Feb. 2026 | 68,13 | 20 % | 73 % | 1,62 $ | 25 % | 82 % |
| Q1 GJ27 | 20. Mai 2026 | 81,62 | 20 % | 85 % | 1,87 $ | 15 % | 131 % |
| Q2 GJ27 | 26. Aug. 2026 | 96,22 | 18 % | 106 % | 2,22 $ | 19 % | 111 % |
Quellen: NVIDIA-Geschäftsberichte und MarketBeat-Historie der gemeldeten Ergebnisse gegenüber den Schätzungen; die Quartals- und Jahresveränderungen wurden auf Basis der veröffentlichten Zahlen berechnet.
Was diese Entwicklung zeigt
- Der Umsatz ist in jedem der letzten acht berichteten Quartale gestiegen, von 35,08 Milliarden US-Dollar im dritten Quartal des Geschäftsjahres 2025 auf 96,22 Milliarden US-Dollar im zweiten Quartal des Geschäftsjahres 2027. Dies entspricht einem Anstieg von rund 174 %.
- Das Umsatzwachstum gegenüber dem Vorquartal beschleunigte sich nach der Verlangsamung im zweiten Quartal des Geschäftsjahres 2026 deutlich: von 6 % QoQ auf 22 %, 20 %, 20 % und 18 % in den darauffolgenden vier Quartalen.
- Das Wachstum des Non-GAAP-Gewinns je Aktie blieb außergewöhnlich stark, auch wenn der Rückgang im ersten Quartal des Geschäftsjahres 2026 die Sensitivität der Profitabilität gegenüber Margen, Betriebskosten, Steuereffekten und quartalsspezifischen Faktoren verdeutlicht.
- Der Umsatz von 96,22 Milliarden US-Dollar und der Non-GAAP-Gewinn je Aktie von 2,22 US-Dollar im letzten Quartal lagen über den Analystenschätzungen von 92,27 Milliarden US-Dollar bzw. 2,09 US-Dollar und setzten damit die Serie positiver Überraschungen fort.
3. Aktuelle Erwartungen
Für das dritte Quartal des Geschäftsjahres 2027 erwartet der Markt erneut eine sehr starke Beschleunigung sowohl gegenüber dem Vorquartal als auch gegenüber dem Vorjahr.
| Kennzahl | Management-Prognose / Markterwartung | Interpretation |
|---|---|---|
| Umsatzprognose | 108,0 Mrd. USD ±2 % | Entspricht rund 89 % Wachstum gegenüber dem Vorjahr verglichen mit 57,01 Mrd. USD in Q3 GJ26 |
| Analystenkonsens Umsatz | 109,08 Mrd. USD | Rund 1,1 Mrd. USD bzw. etwa 1 % über dem Mittelpunkt der Unternehmensprognose |
| Analystenkonsens Non-GAAP EPS | 2,47 USD | Entspricht etwa 90 % Wachstum gegenüber dem Vorjahr im Vergleich zu 1,30 USD in Q3 GJ26 |
| Prognose Bruttomarge | 74,0 % ±50 Basispunkte | Leichter Rückgang gegenüber der gemeldeten Bruttomarge von 75 % im Vorquartal |
| Margensignal Folgequartal | Potenzielle Talsohle bei 71 %–72 % | Management erwartet Margendruck im Januarquartal, wodurch Aussagen zu Kosten und Preisen besonders wichtig werden |
| Analystenkonsens EPS GJ27 | 9,28 USD | Spiegelt das Vertrauen der Analysten in die nachhaltige Ertragskraft wider |
Der wichtigste Vergleich bleibt Analystenkonsens gegenüber Unternehmensprognose. Bei etwa 109,08 Milliarden US-Dollar liegt der Analystenkonsens bereits über dem Mittelpunkt der Umsatzprognose von 108 Milliarden US-Dollar. Ein Ergebnis lediglich im Bereich der Prognose könnte daher nicht als klarer Erfolg aufgenommen werden.
4. Wichtige Katalysatoren und Risiken
Bullisches Szenario
- Nachfragesichtbarkeit: Rechenzentrumsumsätze von 89,0 Milliarden US-Dollar im zweiten Quartal des Geschäftsjahres 2027, ein Wachstum von 117 % gegenüber dem Vorjahr, zeigen, dass die Nachfrage nach KI-Beschleunigern weiterhin der wichtigste Gewinnmotor bleibt.
- Positiver Ausblick: Eine Umsatzprognose deutlich über 108 Milliarden US-Dollar, insbesondere in Kombination mit besseren Margen als befürchtet, würde den über der Unternehmensprognose liegenden Analystenkonsens bestätigen.
- Gewinnkraft: Das Unternehmen hat die Analystenschätzungen beim Gewinn je Aktie in den meisten der oben gezeigten Quartale übertroffen, darunter auch die Überraschung von 0,13 US-Dollar im letzten Quartal.
- Aktienrückkäufe: Der Verwaltungsrat hat ein Aktienrückkaufprogramm in Höhe von 150 Milliarden US-Dollar beschlossen, was die Investmentstory zusätzlich stützen könnte.
Bärisches Szenario
- Margendruck: Die Aussicht auf einen Rückgang der Bruttomarge auf 71 % bis 72 % im Januarquartal birgt das Risiko, dass Umsatzwachstum nicht mehr proportional in Gewinnwachstum umgewandelt wird.
- Hohe Erwartungen: Da die Analystenschätzungen bereits oberhalb der Unternehmensprognose liegen, ist die Hürde für eine positive Marktreaktion hoch. Ein den Erwartungen entsprechendes Quartal kombiniert mit einem vorsichtigen Ausblick könnte als Signal für eine Wachstumsverlangsamung interpretiert werden.
- Kundenkonzentration und Zyklik der KI-Investitionen: Die Ergebnisse bleiben eng mit den Investitionen großer Cloud-Anbieter und KI-Infrastrukturkunden verbunden. Veränderungen bei Investitionstempo, Beschaffungszyklen oder Finanzierungsbedingungen könnten sich auf die Prognosen auswirken.
- Führungswechsel: NVIDIA gab am 13. November 2026 bekannt, dass Jensen Huang mit sofortiger Wirkung als Präsident, CEO und Verwaltungsratsmitglied zurückgetreten ist. Dieses ungewöhnlich bedeutende Ereignis unmittelbar vor den Quartalszahlen erhöht die Bedeutung des Management-Kommentars und des Ausblicks. Besonders aufmerksam wird verfolgt werden, wer die Nachfolge übernimmt und ob Jensen Huang möglicherweise zurückkehrt.
5. Trading-Framework
Das Basisszenario geht davon aus, dass NVIDIA einen Umsatz nahe oder leicht über 109 Milliarden US-Dollar sowie einen Non-GAAP-Gewinn je Aktie nahe 2,47 US-Dollar ausweist und gleichzeitig einen Januar-Ausblick liefert, der zeigt, ob das Unternehmen weiterhin dreistellige Wachstumsraten beim Umsatz erzielen kann.
Die Markterwartung von etwa 92 % Umsatzwachstum gegenüber dem Vorjahr für das dritte Geschäftsquartal bedeutet, dass Investoren keine Normalisierung des Wachstums einpreisen, sondern dessen Fortsetzung.
| Mögliches Szenario | Möglicher finanzieller Ausgang | Marktinterpretation |
|---|---|---|
| Bullisch | Umsatz über 109 Mrd. USD; EPS mindestens 2,47 USD; Umsatzprognose für das Januarquartal über den Markterwartungen; stabile Margen | Bestätigt die beschleunigte Nachfrage nach KI-Infrastruktur und rechtfertigt eine höhere Bewertung |
| Basis | Umsatz zwischen 108 und 109 Mrd. USD; EPS nahe 2,47 USD; Prognose weitgehend im Rahmen der Erwartungen | Wird wahrscheinlich als ausreichend, aber aufgrund der hohen Erwartungen nicht automatisch als bullisch bewertet |
| Bärisch | Umsatz unter 108 Mrd. USD; EPS unter 2,47 USD; schwacher Januar-Ausblick oder deutliche Margenverschlechterung | Erhöht Sorgen über Nachfrage, Preisgestaltung, Speicherkosten und die aktuelle Bewertung |
5. NVIDIA – Technische Analyse
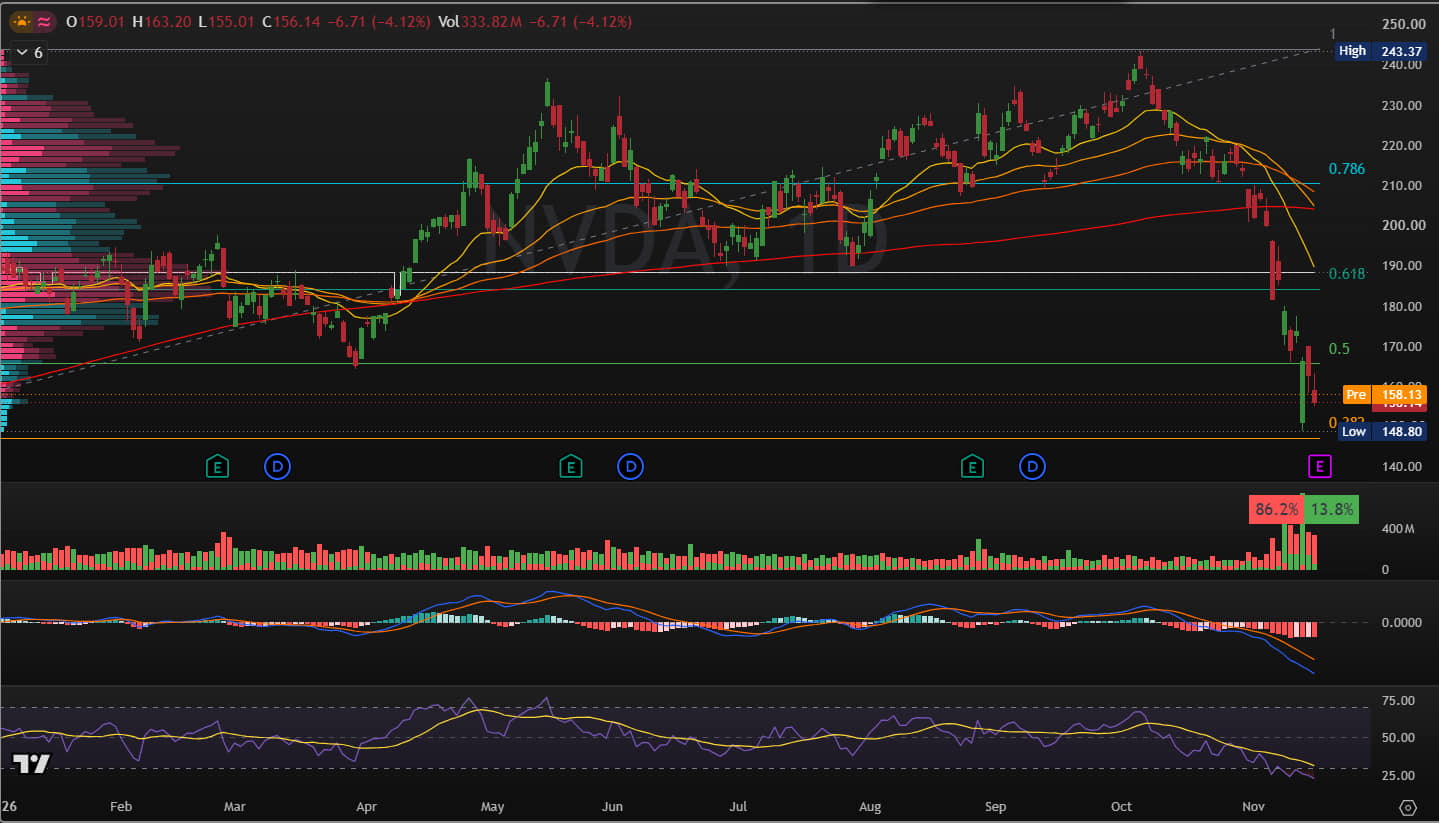
NVDA handelt aktuell bei rund 154,80 US-Dollar, etwa 36 % unter dem Allzeithoch von 243,37 US-Dollar und nur rund 4 % über dem Jahrestief 2026 von 148,80 US-Dollar, das vor zwei Tagen markiert wurde.
Die Aktie befindet sich weiterhin in einem starken kurzfristigen Abwärtstrend, der am 6. Oktober begann:
- Der Kurs notiert unter allen wichtigen gleitenden Durchschnitten.
- Der 50-Tage-Durchschnitt hat den 200-Tage-Durchschnitt nach unten gekreuzt.
- Der RSI auf Tagesbasis befindet sich mit etwa 22,5 bis 30 Punkten in tief überverkauftem Gebiet.
Wichtige Widerstandsniveaus
- 155–156 US-Dollar: Unmittelbarer Widerstand; ein Anstieg über dieses Niveau wäre das erste Stabilisierungssignal.
- 165–171 US-Dollar: Wichtigste Widerstandszone. Sie umfasst das 50%-Retracement sowie das jüngste Erholungshoch. Ein nachhaltiger Schlusskurs über 171 US-Dollar wäre das erste bedeutende bullische Umkehrsignal.
- 177,50–180 US-Dollar: Nächster Widerstandsbereich, falls NVDA über 171 US-Dollar ausbricht. Bereich des Hochs der Vorwoche und früherer Erholungsversuche.
- 189,50–190 US-Dollar: Mögliches Aufwärtsziel bei einer stärkeren Rallye nach den Zahlen. Beginn der bärischen Kurslücken.
- 204–215 US-Dollar: Bedeutender langfristiger Widerstand im Bereich der 200-Tage-Durchschnitte. Die Rückeroberung dieser Zone wäre notwendig, um eine nachhaltige Trendwende zu bestätigen.
Wichtige Unterstützungsniveaus
- 148,80–150 US-Dollar: Kritische Unterstützungszone. Sie umfasst das Jahrestief 2026 sowie die viel beachtete Marke von 149,09 US-Dollar. Das Halten dieser Zone ist entscheidend, um einen weiteren Einbruch zu vermeiden.
- 133–135 US-Dollar: Nächstes großes Abwärtsziel bei einem klaren Bruch von 148,80 US-Dollar. Ausbruchszone vom Mai 2025.
- 122,33 US-Dollar: Zweites Abwärtsziel, falls sich der Verkaufsdruck unterhalb von 133–135 US-Dollar beschleunigt. Ausbruchszone vom 9. Mai.
- 100 US-Dollar und 86,62 US-Dollar: Langfristige Unterstützungen, die nur bei einer schweren Fortsetzung der Abwärtsbewegung relevant wären. Entsprechen Unterstützungszonen und Tiefs aus dem Jahr 2025.
Trade Setup
Sollte NVDA bei erhöhtem Handelsvolumen unter 148,80 US-Dollar schließen, würde das bärische Szenario deutlich an Glaubwürdigkeit gewinnen. In diesem Fall wären 133–135 US-Dollar das nächste wesentliche Ziel und 122 US-Dollar das nächste sekundäre Ziel.
Das Handelsvolumen bleibt der entscheidende Bestätigungsfaktor. Die Erholung vom 16. November erfolgte bei deutlich geringerem Volumen als der Ausverkauf vom 13. November. Dies deutet eher auf Eindeckungen von Short-Positionen oder Neupositionierungen als auf echte Akkumulation hin.
Ein Schlusskurs über 171 US-Dollar bei hohem Volumen wäre ein starkes bullisches Signal.
Ein Schlusskurs unter 149 US-Dollar bei hohem Volumen wäre ein starkes bärisches Signal.
Fazit
NVIDIA geht mit außergewöhnlich starkem Momentum in die Zahlen. Das Unternehmen hat acht Quartale in Folge steigende Umsätze erzielt und wuchs zuletzt um 106 % gegenüber dem Vorjahr.
Allerdings liegen die Analystenerwartungen bereits oberhalb des Mittelpunkts der Unternehmensprognose.
Für Trader dürften die wichtigsten Faktoren sein:
- Der Umsatzausblick für das Januarquartal
- Die Entwicklung der Bruttomargen
- Kommentare zur Nachfrage im Rechenzentrumsgeschäft
- Zusätzliche Klarheit nach dem abrupten Führungswechsel rund um Jensen Huang
--Von Philip Papageorgiou – Markt Analyst
-Mehr auf mein X ex Twitter Account: PhilipForexCom


Neueste Marktnachrichten