Nach dem gestrigen, durch den Verbraucherpreisindex (VPI) bedingten Rückgang gaben die Nasdaq-100-Futures aufgrund der schwachen Übergabe der asiatischen Märkte über Nacht weiter nach. US-Aktien gerieten unter starken Druck, nachdem ein höher als erwartet ausgefallener Inflationsbericht die Spekulationen auf weitere Zinserhöhungen der Federal Reserve neu entfachte und die Renditen von US-Staatsanleihen sowie den Dollar steigen ließ. Obwohl sowohl der Dollar als auch die Renditen anschließend wieder auf das Niveau vor dem VPI-Anstieg zurückfielen – die Renditen sogar noch weiter –, reagierte der Nasdaq nicht positiv, da die Sorgen um den Handel mit KI-Aktien anhielten. Aktuell scheinen weitere Verluste in naher Zukunft immer wahrscheinlicher, insbesondere da alle wichtigen Indizes bärische Umkehrsignale aussendeten. Vor diesem Hintergrund und wie bereits zuvor bleiben wir bei unserer vorsichtigen Prognose für den Nasdaq 100 in naher Zukunft.
Wir werden die makroökonomischen Faktoren, die die Märkte beeinflussen, später besprechen, aber zunächst möchte ich Ihre Aufmerksamkeit auf den Chart des Nasdaq 100 lenken, der begonnen hat, nach unten auszubrechen.
Nasdaq 100 durchbricht Trendlinie
Eine seit März bestehende Aufwärtstrendlinie wurde beim Nasdaq 100 nun durchbrochen.
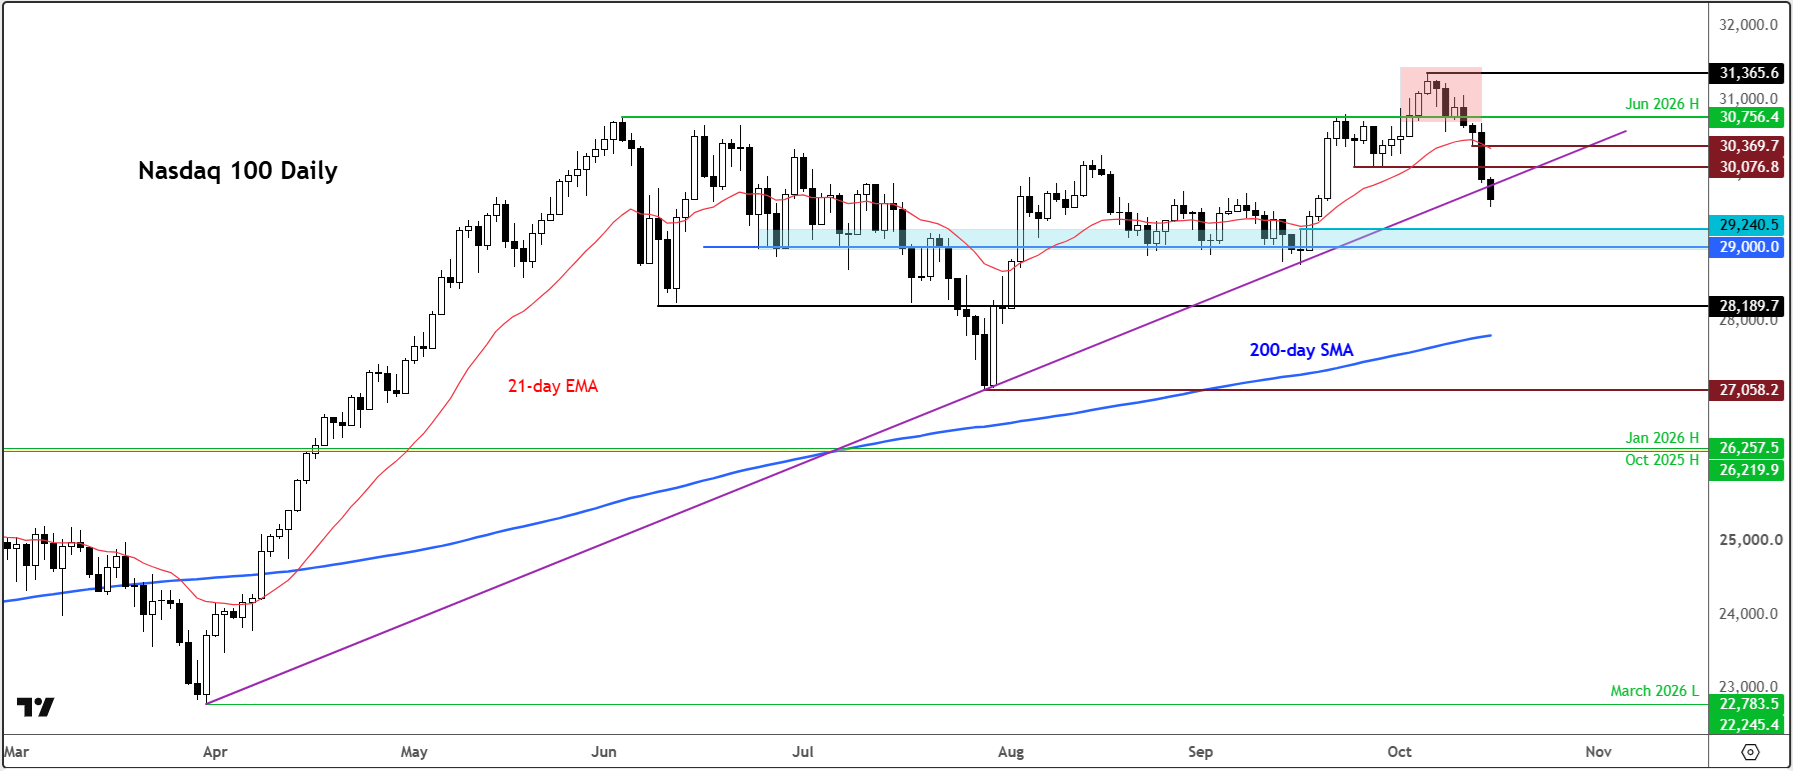
Die obige Grafik zeigt unseren US Tech 100 Tageschart, der auf den Nasdaq 100 Futures basiert . Der Index verzeichnete zuletzt einen Kursrückgang, nachdem er vor einigen Tagen das Rekordhoch vom Juni nicht halten konnte.
Dennoch ist heute ein Tagesschlusskurs unterhalb dieser Trendlinie erforderlich, um die Abwärtswende zu bestätigen. Die nächste wichtige Unterstützung liegt bei etwa 29.000–29.240 Punkten und markiert die Basis des vorherigen Ausbruchs. Darunter befinden sich nun bis etwa 29.190 Punkte deutlich erkennbare kurzfristige Kursziele. Derweil liegt der wichtigste Widerstand zwischen 30.000 und 30.370 Punkten. Darüber hinaus rückt das Juni-Hoch von 30.755 Punkten in den Fokus.
Der KI-Handel steht unter zunehmendem Druck
Der jüngste Kurssturz bei Technologieaktien scheint zunehmend mehr als nur eine Reaktion auf höhere Anleiherenditen zu sein. Anleger scheinen zu hinterfragen, ob die enormen Investitionen hinter dem KI-Boom schnell genug Renditen abwerfen können, um die aktuellen Bewertungen und steigenden Finanzierungskosten zu rechtfertigen.
Diese Besorgnis wird auf den Kreditmärkten sichtbar, wo die Kosten für die Absicherung gegen Zahlungsausfälle bei US-amerikanischen Technologieunternehmen Rekordhöhen erreicht haben. Dieses Signal ist besonders relevant für Rechenzentrumsbetreiber und andere kapitalintensive Unternehmen, deren Investitionsentscheidungen stark vom zukünftigen Umsatzwachstum abhängen.
Das Problem besteht darin, dass anhaltend hohe Zinsen den Wert zukünftiger Cashflows heute mindern. Die unerwartet hohe Inflation in den USA hat den Druck daher noch verstärkt und die Hürde für einen Investitionszyklus erhöht, der ohnehin schon enorme Kapitalmengen erfordert.
Nasdaq-100-Prognose: Gute Nachrichten über KI reichen nicht mehr aus
Die Reaktion auf TSMCs jüngsten Ausblick ist aufschlussreich. Der Chiphersteller präsentierte eine außergewöhnlich starke Umsatzprognose, doch diese Nachricht konnte den gesamten Technologiesektor nicht beflügeln. Normalerweise würden solche Entwicklungen die positive KI-Erzählung bestärken. Stattdessen ignorierte der Markt sie weitgehend.
Das deutet darauf hin, dass sich die Debatte von der Frage, wie groß KI werden kann, hin zur Frage verlagert, wie profitabel der Investitionszyklus letztendlich sein wird. Eine starke Nachfrage nach Chips ist das eine; angemessene Renditen mit der Infrastruktur zu erzielen, die um diese Nachfrage herum aufgebaut wird, ist etwas ganz anderes.
Die Schwäche war in Asien besonders deutlich zu spüren, wo der technologieorientierte KOSPI nach einem Rückgang von bis zu 8 % einen starken Kursverfall erlitt und Handelsunterbrechungen auslöste. Auch europäische Technologieaktien gaben nach, während die Nasdaq-100-Futures im frühen europäischen Handel hinter dem Dow Jones zurückblieben, der sogar einen Kursgewinn verzeichnete.
Anleihen bieten einen aufschlussreichen Kontrast
An anderen Stellen der Märkte zeigt sich eine wichtige Divergenz. Staatsanleihen haben eine breitere globale Anleihenrallye angeführt, da Anleger nach sicheren Anlagen suchen, was die Renditen nach dem anfänglichen inflationsbedingten Anstieg sinken ließ.
Niedrigere Renditen reichten jedoch nicht aus, um Technologieaktien wiederzubeleben. Wäre der Kursverfall ausschließlich auf die Zinsen zurückzuführen, sollten sinkende Renditen von Staatsanleihen langfristige Wachstumsaktien entlasten. Dass diese Aktien weiterhin Schwierigkeiten haben, deutet vielmehr auf wachsende Bedenken hinsichtlich Bewertung, Verschuldungsgrad und der Wirtschaftlichkeit des KI-Investitionszyklus selbst hin.
Die Märkte preisen nach der überraschenden Entwicklung der Verbraucherpreisindizes eine restriktivere Geldpolitik der Fed ein; als nächstes steht der Erzeugerpreisindex an.
Nach den am Dienstag veröffentlichten, deutlich höheren Verbraucherpreisdaten ist die Wahrscheinlichkeit einer Zinserhöhung im Oktober von lediglich 20 % auf rund 45 % gestiegen, während eine Erhöhung im Dezember nun mit etwa 85 % eingepreist wird. Anleger rechnen zudem mit mindestens drei Zinserhöhungen um jeweils 25 Basispunkte innerhalb der nächsten zwölf Monate.
Das ist deutlich restriktiver, als die US-Notenbank selbst bisher signalisiert hat. John Williams, Präsident der New Yorker Fed, rechnet in diesem Jahr nur noch mit einer Zinserhöhung und 2027 mit keiner mehr. Das Problem für die Fed: Hohe Ölpreise und eine solide US-Wirtschaft könnten den Inflationsdruck weiter anheizen. Sollte sich diese Entwicklung fortsetzen, müssen die Märkte möglicherweise einen aggressiveren Zinskurs einpreisen, insbesondere da noch mehrere Reden von Fed-Vertretern, darunter des Vorsitzenden Kevin Warsh, anstehen.
Als Nächstes steht der Erzeugerpreisindex (PPI) an. Die Veröffentlichung steht kurz bevor und erwartet wird ein Anstieg der Kerninflation um 0,3 % gegenüber dem Vormonat sowie der Gesamtinflation um 0,6 %. Ein noch höherer Inflationswert könnte die Prognose für den Nasdaq 100 weiter verschärfen.


Neueste Marktnachrichten