Marktüberblick: Risikobereitschaft kehrt zurück, Optimismus im Hormuz-Konflikt treibt Aktienkurse nach oben und Ölpreis unter 80 US-Dollar
Geopolitik: Märkte preisen Fortschritte im Hormuz-Konflikt ein
Die Anlegerstimmung verbesserte sich über Nacht deutlich, nachdem Berichte auf einen bevorstehenden Abschluss der Verhandlungen um die Straße von Hormuz hindeuteten. US-Präsident Trump erklärte, die Gespräche mit dem Iran verliefen „sehr gut“ und deutete an, dass die Märkte innerhalb der nächsten 48 Stunden weitere Klarheit erhalten könnten.
Mehrere Medienberichte legen nahe, dass die USA, der Iran und Oman an einem Rahmenwerk arbeiten, das die sichere Wiederaufnahme des Schiffsverkehrs durch die strategisch wichtige Wasserstraße ermöglichen soll. Laut Axios könnte eine offizielle Ankündigung noch heute erfolgen. Die Gespräche scheinen sich nun eher auf die Umsetzung und Logistik als auf grundlegende Meinungsverschiedenheiten zu konzentrieren.
Der sich abzeichnende Vorschlag sieht die Einrichtung festgelegter Routen für ein- und auslaufende Schiffe durch iranische und omanische Gewässer vor, während die Beseitigung von Navigationshindernissen beginnt. Die Märkte betrachten die Situation zunehmend als Deeskalationsereignis und nicht mehr als Eskalationsrisiko, was zu einer breiten Auflösung der in den letzten Wochen in den Energiemärkten eingepreisten geopolitischen Risikoprämie geführt hat.
Obwohl Risiken bestehen bleiben, insbesondere nach Berichten über erneute militärische Aktivitäten im Jemen und anhaltende Raketenangriffe in der Ukraine, konzentrieren sich die Anleger eindeutig auf die sich verbessernde diplomatische Lage am Golf.
Energiemärkte: Ölpreisrückgang setzt sich fort
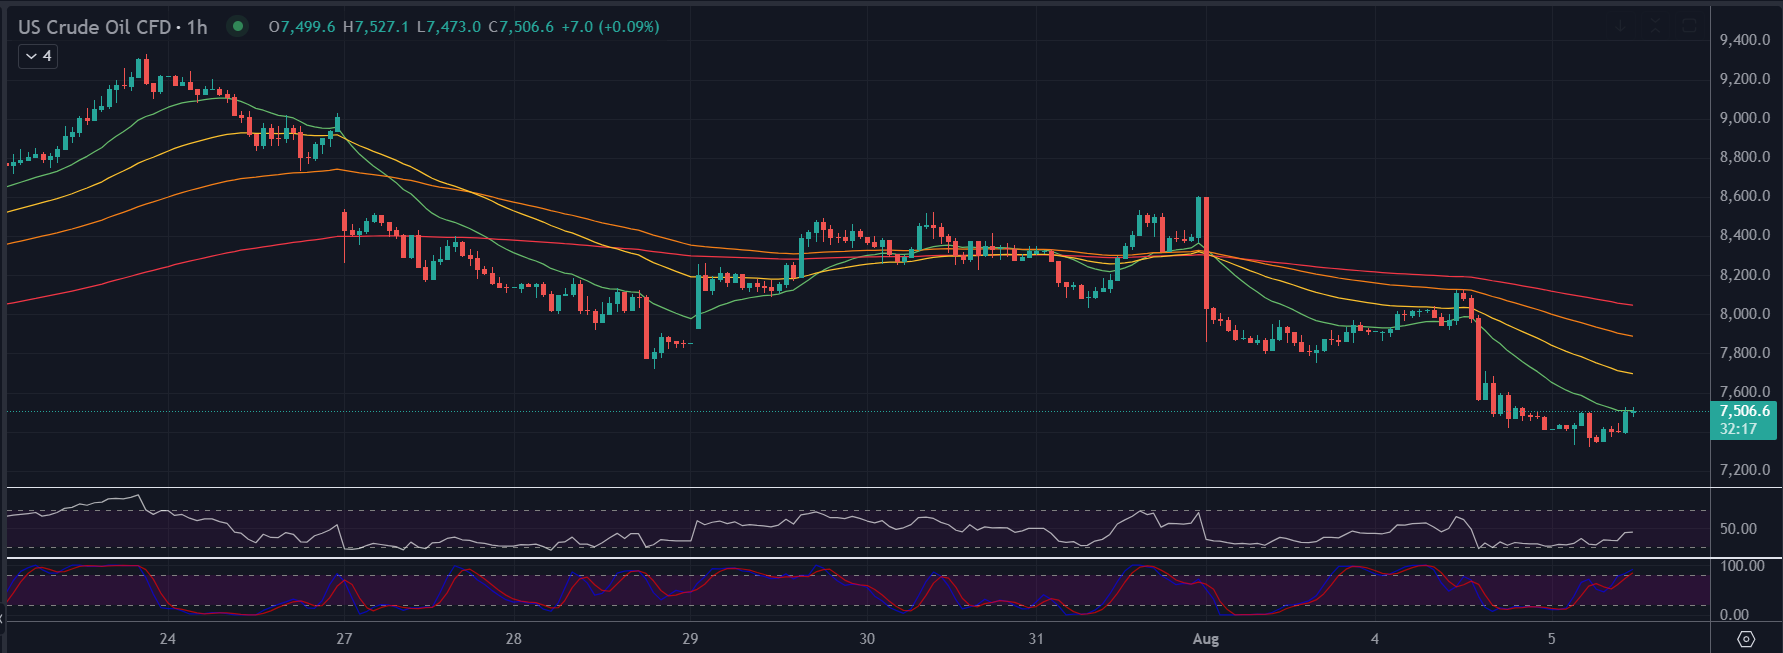
Der Ölmarkt profitierte unmittelbar am meisten vom Optimismus in Hormuz.
Quelle: Forex.com
Rohöl stand über Nacht weiterhin unter Druck, nachdem es in der vorangegangenen Sitzung deutlich gefallen war und wieder unter die psychologisch wichtige Marke von 75 US-Dollar pro Barrel gefallen war. Händler reduzierten weiterhin die in den Preisen eingepreiste Risikoprämie, da die Befürchtungen länger anhaltender Lieferengpässe nachließen.
Zusätzlicher Abwärtsdruck kam von US-Lagerbestandsdaten. Die jüngsten API-Zahlen zeigten einen Anstieg der Rohölbestände um 2,7 Millionen Barrel, entgegen den Erwartungen eines Rückgangs um etwa 2 Millionen Barrel. Auch die Benzinbestände stiegen unerwartet an, was darauf hindeutet, dass die kurzfristige Versorgungslage weiterhin relativ komfortabel ist.
Die Kombination aus nachlassenden geopolitischen Spannungen und schwächeren Lagerbestandsdaten schuf ein günstiges Umfeld für risikoreiche Anlagen und dämpfte gleichzeitig die unmittelbaren Inflationsängste.
US-Aktien: KI-Handel wieder unter Kontrolle
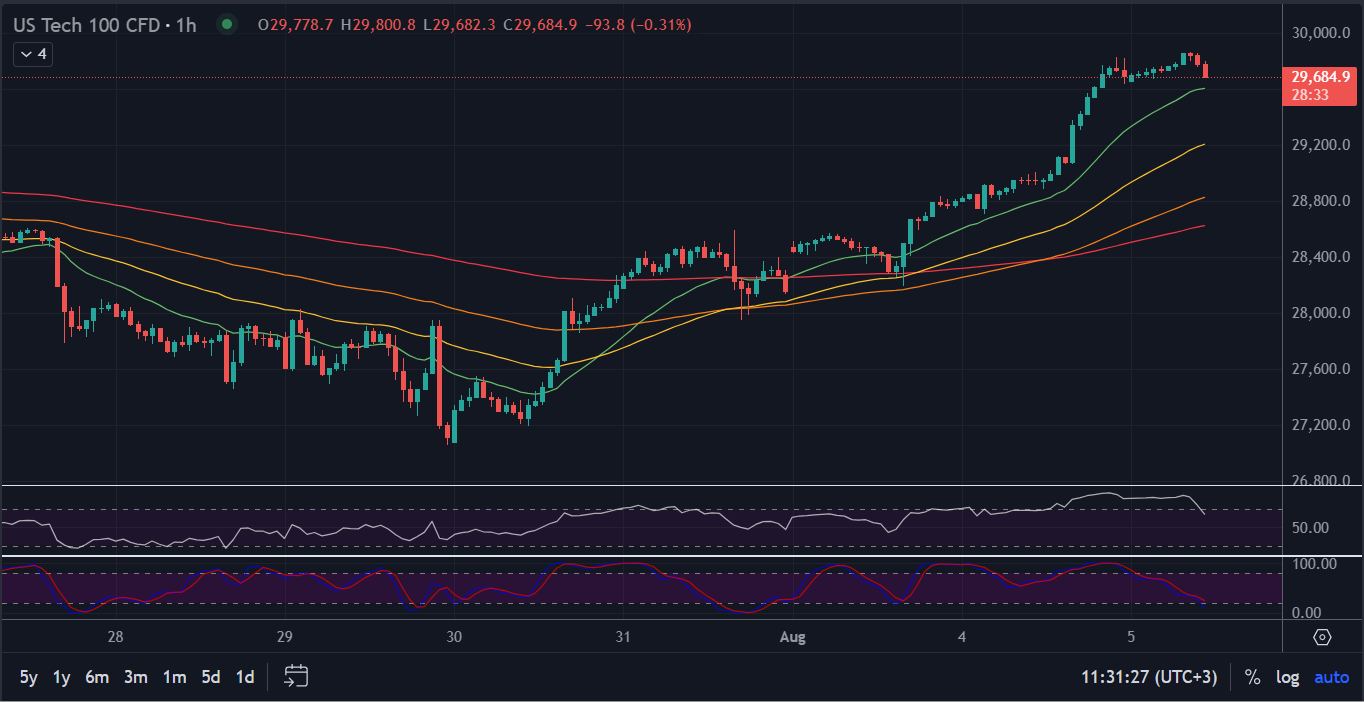
US equity markets delivered a powerful rebound with technology stocks leading gains.
Die US-Aktienmärkte erholten sich kräftig, wobei Technologiewerte die größten Gewinne verzeichneten.
Der Nasdaq legte um 3,3 % zu und übertraf damit den Gesamtmarkt deutlich, da die Begeisterung für Investitionen in Künstliche Intelligenz erneut zunahm. Der S&P 500 stieg um 1,8 %, der Dow Jones um 1,7 %. Beide Indizes erreichten neue Rekordstände.
Die Marktteilnahme war breit gefächert. Der gleichgewichtete S&P 500 gewann 1,4 %, was darauf hindeutet, dass Anleger nicht nur einigen wenigen Mega-Cap-Technologieunternehmen hinterherjagten.
Technologiewerte stiegen um über 4 %, gestützt durch eine starke Gewinndynamik und das anhaltende Vertrauen in KI-bezogene Ausgaben. Softwareunternehmen gehörten zu den stärksten Performern, nachdem solide Ergebnisse und Prognosen von Palantir die Nachfrageerwartungen bekräftigten.
Auch Industriewerte entwickelten sich überdurchschnittlich gut, nachdem Caterpillar besser als erwartet ausgefallene Ergebnisse veröffentlicht hatte. Dies deutet darauf hin, dass die Wirtschaftstätigkeit trotz angespannterer Finanzlage weiterhin robust ist.
Energieaktien hinkten hinterher, da die Ölpreise sanken, während defensive Sektoren wie Versorger, Gesundheitswesen und Konsumgüter des täglichen Bedarfs angesichts der allgemein risikofreudigen Stimmung eine schwächere Performance zeigten.
Asien folgt dem steigenden Trend der Wall Street
Die asiatischen Märkte spiegelten weitgehend die positive Stimmung der US-Sitzung wider.
Der japanische Nikkei-Index erholte sich und überschritt wieder die Marke von 66.000 Punkten, gestützt durch starke Kursgewinne bei Technologiewerten. SoftBank gehörte zu den herausragenden Performern und legte um einen zweistelligen Prozentsatz zu, da Anleger weiterhin Unternehmen mit einem hohen KI-Anteil bevorzugten.
Der südkoreanische KOSPI stieg dank der Stärke des Technologiesektors und positiver Unternehmensgewinne, während der australische ASX 200 von Kursgewinnen im Bergbau- und Rohstoffsektor profitierte.
In China zeigte sich ein uneinheitliches Bild. Hongkonger Aktien taten sich schwer, an Fahrt zu gewinnen, da die Schwäche von Energiewerten den allgemeinen Optimismus dämpfte. Auf dem chinesischen Festland ignorierten die Anleger weitgehend enttäuschende Daten aus dem Dienstleistungssektor und konzentrierten sich stattdessen auf die Verbesserung der globalen Risikostimmung.
Der chinesische Einkaufsmanagerindex für den Dienstleistungssektor (PMI) sank deutlich von 54,1 auf 50,4, während der Gesamt-PMI auf 50,8 nachgab. Dies unterstreicht die anhaltende Herausforderung, eine stärkere Binnennachfrage zu generieren.
Anleihen, Devisen und Gold
Fallende Ölpreise trugen zu einer Rallye an den globalen Anleihemärkten bei.
US-Staatsanleihen-Futures bauten ihre Gewinne über Nacht weiter aus, da Anleger die Inflationsrisiken neu bewerteten. Niedrigere Energiepreise verringern den Druck auf die Zentralbanken und stützen die Erwartungen einer weniger restriktiven Geldpolitik.
Die europäischen Anleihemärkte folgten diesem Trend, wobei die Bund-Futures weiter über die Marke von 125 stiegen.
Das schwächere Renditeumfeld belastete auch den US-Dollar-Index. EUR/USD erholte sich von der Unterstützung um 1,1500, während USD/JPY unter 158 fiel, da sinkende US-Renditen mit stärkeren japanischen Lohnwachstumsdaten einhergingen.
Gold profitierte sowohl von niedrigeren Renditen als auch von einem schwächeren Dollar. Der Goldpreis erreichte wieder die Marke von 4.100 US-Dollar pro Unze, da Anleger trotz gestiegener Risikobereitschaft weiterhin in traditionellen sicheren Anlagen investierten.
Zentralbanken und Handelsrisiken bleiben im Fokus
Trotz des positiven Marktumfelds geben sich die politischen Entscheidungsträger weiterhin vorsichtig.
Der Vertreter der US-Notenbank, Jeff Schmid, bekräftigte, dass die Inflation weiterhin über dem Zielwert liege und argumentierte, die Geldpolitik sei möglicherweise noch nicht ausreichend restriktiv. Er warnte zudem, dass KI-getriebene Investitionen zusätzlichen Inflationsdruck erzeugen könnten, den die politischen Entscheidungsträger nicht ignorieren dürften.
Unterdessen bleiben die Handelsspannungen ein latentes Risiko. Die chinesische Botschaft kritisierte Washingtons Pläne, bestimmte in Rechenzentren verwendete elektronische Geräte einzuschränken, während Berichten zufolge die Trump-Regierung Zölle und Mindestpreise für Polysilizium und Halbleiterprodukte erwägt.
Obwohl die Märkte diese Entwicklungen vorerst weitgehend ignoriert haben, stellen sie weiterhin erhebliche Risiken für Technologie-Lieferketten und globale Handelsströme dar.
Heutige Schlüsselereignisse
Wirtschaftsdaten
Globaler S&P-Einkaufsmanagerindex für den Dienstleistungssektor (endgültig)
- Globaler S&P-Composite-Einkaufsmanagerindex (endgültig)
- Veränderung der US-amerikanischen ADP-Beschäftigung
- US-amerikanischer ISM-Einkaufsmanagerindex für den Dienstleistungssektor
- Quartalsbekanntgabe der US-Finanzbehörde (QRA)
Redner der Zentralbank
- Fed-Chef Cook
- Fed-Chef Schmid
Earnings-Highlights
- Eli Lilly
- Novo Nordisk
- Walt Disney
- Uber
- Siemens Energy
- Infineon
- Deutsche Post
- Glencore
- SanDisk
Was für europäische Händler am wichtigsten ist
Die vorherrschende Markterzählung bleibt eindeutig: Niedrigere Ölpreise, sinkende Anleiherenditen und eine sich verbessernde geopolitische Lage haben ein starkes Risikoklima geschaffen.
Europäische Futures eröffneten höher, nachdem der Euro Stoxx 50 am Dienstag um 0,9 % zugelegt und die Futures über Nacht weitere 0,4 % gewonnen hatten. Die Nachhaltigkeit der Rallye wird maßgeblich von der Bestätigung des Hormuz-Abkommens, den anstehenden US-Konjunkturdaten und den heutigen wichtigen Unternehmensveröffentlichungen abhängen.
Aktuell scheinen Anleger wieder verstärkt in Wachstumswerte zu investieren, da eines der größten geopolitischen Risiken für die Märkte allmählich nachlässt.
Philip J Papageorgiou - Head of Investment Research
Find Philip on X (x twitter) - PhilipForexCom


Neueste Marktnachrichten