Der am Freitag veröffentlichte US-Arbeitsmarktbericht war der erste von vier wichtigen Wirtschaftsdaten vor der September-Sitzung der US-Notenbank. Die Zahlen fielen überraschend negativ aus, was die Märkte veranlasste, ihre Erwartungen an eine Zinserhöhung im September von über 55 % auf rund 44 % zu senken. Die Prognose für den USD/JPY-Kurs hat sich durch die Daten jedoch kaum verändert. Das Währungspaar hat sich bereits wieder auf das Niveau vor der Veröffentlichung der Arbeitsmarktdaten erholt und notiert bei etwa 159,00. Damit ist es wieder in Reichweite der psychologisch wichtigen Marke von 160,00. Sollten die kommenden US-Daten keine weiteren negativen Überraschungen bereithalten oder die japanischen Behörden nicht erneut in den Markt eingreifen, könnte der USD/JPY-Kurs diese Schwelle erneut testen.
Der nächste wichtige Faktor ist die US-Inflation, deren Verbraucherpreisindex im Laufe dieser Woche veröffentlicht wird. Gleichzeitig bleiben die Entwicklungen auf den Ölmärkten von Bedeutung, insbesondere da die Unsicherheit im Zusammenhang mit der Straße von Hormus die Inflationsaussichten weiterhin trübt.
Öl bleibt ein wichtiger Faktor für die Dollar-Aussichten
Die Rohölpreise profitieren weiterhin von der Unsicherheit bezüglich des Schiffsverkehrs durch die Straße von Hormus. Obwohl Donald Trump angedeutet hat, dass Washington mit dem Iran „halbwegs verhandelt“, deutet seine Wortwahl darauf hin, dass wirtschaftlicher Druck weiterhin im Mittelpunkt der Strategie steht und nicht eine unmittelbare militärische Eskalation.
Es gibt auch Berichte, wonach sich Iran und Oman einer Einigung über eine Schifffahrtsroute durch die Straße von Hormus annähern. Eine sinnvolle und dauerhafte Wiedereröffnung der Wasserstraße dürfte jedoch von umfassenderen Fortschritten in den Verhandlungen zwischen den USA und Iran abhängen.
Anhaltende Störungen der Energieversorgung dürften den Inflationsdruck hochhalten. Dies könnte es der US-Notenbank erschweren, ihre Geldpolitik zu lockern, selbst bei weiteren schwachen Wirtschaftsdaten, und potenziell eine Stütze für den US-Dollar darstellen.
Der datenbasierte Ansatz der Fed rückt den Verbraucherpreisindex in den Fokus.
Die jüngste Marktreaktion unterstreicht, wie wichtig die eingehenden Wirtschaftsdaten für den Dollar geworden sind. Anstatt sich allein auf die Ölpreise zu verlassen, sind die Märkte zunehmend gezwungen, die einzelnen Datenveröffentlichungen anhand der sich entwickelnden Reaktionsfunktion der Fed zu bewerten.
Diese Kursänderung folgt der Entscheidung des Vorsitzenden der US-Notenbank, Kevin Warsh, von einer verbindlichen Prognose abzusehen. Seine jüngsten Äußerungen lassen mehr Raum für die Interpretation der Erwartungen an die Geldpolitik durch eingehende Wirtschaftsdaten.
Bis zur FOMC-Sitzung am 16. September müssen noch einige wichtige Datenpunkte veröffentlicht werden: ein weiterer Bericht über die Beschäftigungszahlen und zwei weitere Veröffentlichungen des Verbraucherpreisindex, darunter die Zahlen dieser Woche.
Die Inflation ist besonders wichtig, da Warsh eingeräumt hat, dass die Fed sie wiederholt falsch eingeschätzt hat und nun gegensteuern will. Daher könnten Überraschungen beim Verbraucherpreisindex (VPI) oder anderen Inflationsdaten wie dem Erzeugerpreisindex (EPI) deutlich stärkere Kursbewegungen des Dollars auslösen als allein der Arbeitsmarktbericht vom Freitag.
Dies erklärt auch, warum die schwachen Arbeitsmarktzahlen keinen nachhaltigen Einbruch des USD/JPY auslösten. Die Märkte haben bis September noch mehrere Gelegenheiten, die Prognose der Fed neu zu bewerten.
Was ist von den VPI-Daten zu erwarten?
Der US-Verbraucherpreisindex (VPI) ist wohl das wichtigste Ereignis dieser Woche. Der vorherige VPI-Bericht hatte negativ überrascht. Die Gesamtinflation ging stärker als erwartet von 4,2 % auf 3,5 % zurück, während der Kern-VPI auf 2,6 % sank. Diesmal erwarten Ökonomen eine moderate Abschwächung. Der Gesamt-VPI dürfte im Monatsvergleich um 0,1 % steigen und damit die jährliche Rate auf 3,4 % erreichen. Der Kern-VPI soll im Monatsvergleich um 0,2 % zulegen, wodurch die jährliche Kerninflation bei 2,5 % bleibt.
Die Frage ist nun, ob diese Mäßigung eintreten wird und, falls ja, ob sie ausreicht, um eine weitere Lockerung der Geldpolitik des US-Dollars auszulösen. Wie bereits erwähnt, werden neben den Wirtschaftsdaten auch die Entwicklungen der Ölpreise darüber entscheiden, ob die Erwartungen an eine restriktivere Geldpolitik der Fed wieder gestärkt werden oder sich weiter abschwächen.
Warum der Yen Schwierigkeiten hat, von den schwächeren US-Daten zu profitieren
Theoretisch sollte der Yen zu den deutlichsten Nutznießern schwächerer US-Wirtschaftsdaten gehören, da USD/JPY weiterhin sehr empfindlich auf die Zinsdifferenz zwischen den beiden Volkswirtschaften reagiert.
Der Yen steht weiterhin unter Verkaufsdruck, selbst nach Interventionen. Der USD/JPY-Kurs fiel Ende Juli deutlich, nachdem die US-amerikanischen und japanischen Behörden gemeinsam am Devisenmarkt intervenierten, um den Yen zu stützen. Ein solches koordiniertes Vorgehen ist ungewöhnlich und deutet darauf hin, dass das US-Finanzministerium eine aktivere Rolle bei den Bemühungen zur Stabilisierung der Währung einnehmen könnte.
Interventionen allein werden jedoch voraussichtlich keine nachhaltige Kursänderung des USD/JPY bewirken. Devisenmarktinterventionen können zwar Positionierungen stören, übermäßige Volatilität reduzieren und die Marktpsychologie beeinflussen, aber in der Regel können sie einen starken makroökonomischen Trend nicht dauerhaft umkehren.
Selbst die wachsenden Erwartungen an eine Zinserhöhung der Bank von Japan im September konnten bisher keine nachhaltige Trendwende bei diesem Währungspaar bewirken.
Dies liegt unter anderem daran, dass die Zinsdifferenz zu den USA weiterhin groß genug ist, um die Nachfrage nach dem Dollar im Rahmen von Carry-Trades aufrechtzuerhalten.
Schwächere US-Konjunkturdaten könnten die fundamentalen Argumente für einen stärkeren Yen verbessern, doch Positionierung und Renditedifferenzen können weiterhin in die entgegengesetzte Richtung wirken – insbesondere wenn die Ölpreise längerfristig hoch bleiben.
USD/JPY-Prognose: 160 bleibt fest im Kurs.
Technisch und fundamental bleibt USD/JPY zwischen gegenläufigen Kräften gefangen. Das Währungspaar hat sich bereits wieder über 158,50 erholt und notiert damit wieder in dem Bereich, in dem es vor dem Schock der US-Arbeitsmarktdaten am Freitag gehandelt wurde.
Diese Erholung deutet darauf hin, dass der Markt eine nachhaltige Lockerung der Geldpolitik der US-Notenbank noch nicht vollständig verinnerlicht hat. Da der USD/JPY-Kurs nun auch wieder über dem 200-Tage-Durchschnitt liegt, ist der kurzfristige Weg des geringsten Widerstands nicht mehr nach unten gerichtet.
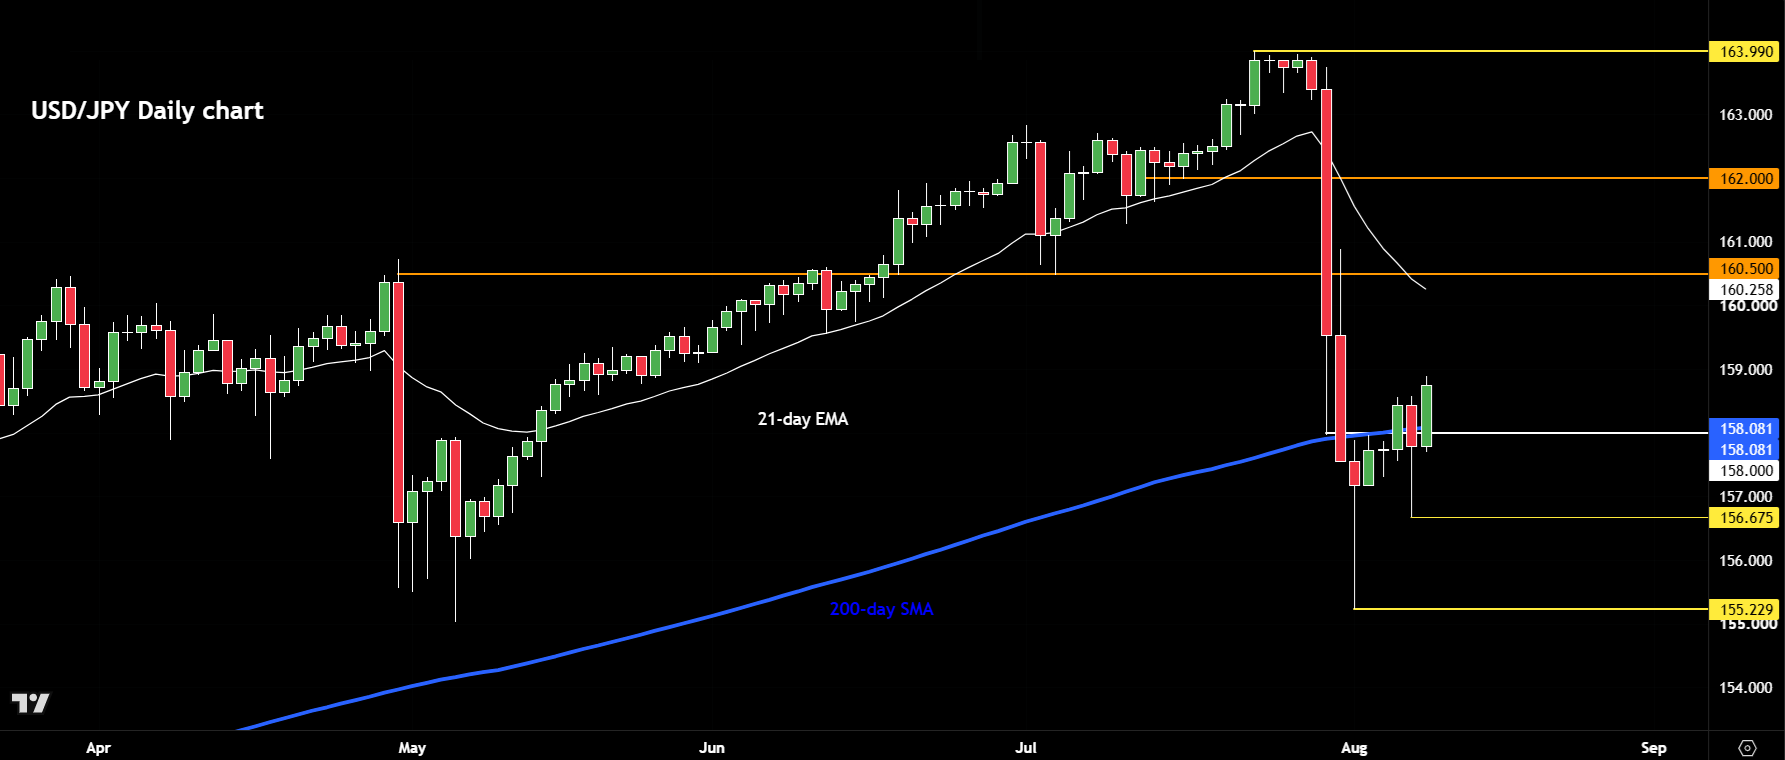
Der weitere Kursverlauf dürfte daher volatil bleiben. Eine Rückkehr in Richtung 160,00 ist weiterhin realistisch, insbesondere wenn die US-Inflation anhält oder die Ölpreise hoch bleiben. Die nächste wichtige Widerstandsmarke liegt bei 160,50, gefolgt von 162,00.
Sollte die Unterstützung im Bereich von 158,00 nachgeben und der Kurs wieder unter die 200-Tage-Linie fallen, wäre eine Rückkehr zu 157,00 und möglicherweise sogar 156,00 wahrscheinlich. Voraussetzung dafür wäre ein deutlich schwacher US-Verbraucherpreisindex in dieser Woche.
-- Verfasst von Fawad Razaqzada, Marktanalyst
Folgen Sie Fawad auf Twitter: @Trader_F_R


Neueste Marktnachrichten