Broadcom-Gewinne – KI-Nachfrage und Prognose für 2027 im Fokus
Broadcom wird die Ergebnisse für das dritte Quartal des Geschäftsjahres 2026 nach Börsenschluss am 2. September veröffentlichen.
Die Erwartungen liegen bei einem Gewinn je Aktie von 3,23 US-Dollar und einem Umsatz von 29,24 Milliarden US-Dollar, was einem Umsatzwachstum von rund 84 % gegenüber dem Vorjahr entspricht.
Die entscheidende Kennzahl wird der Umsatz mit KI-Halbleitern sein. Im zweiten Quartal erreichte dieser 10,8 Milliarden US-Dollar, ein Plus von 143 % gegenüber dem Vorjahr. Damit liegt das Unternehmen bereits über dem bisherigen Wachstumskurs. Das Management prognostiziert für das dritte Quartal einen Umsatz von rund 16 Milliarden US-Dollar, was einem Wachstum von etwa 200 % entspräche.
Doch wie bei Nvidia reicht es möglicherweise nicht aus, die Quartalserwartungen einfach zu übertreffen. Die zukünftige Entwicklung dürfte maßgeblich die Reaktion des Aktienkurses bestimmen.
Anleger werden erwarten, dass das Management sein Umsatzziel für KI-Halbleiter im Geschäftsjahr 2027 auf mindestens 100 Milliarden US-Dollar anhebt. Dies ist besonders wichtig, nachdem Broadcom sein Ziel im letzten Quartal unverändert gelassen hat. Trotz übertroffener Gewinn- und Umsatzprognosen fielen die Aktien um rund 12 %.
Kundenkonzentration stellt ein weiteres Risiko dar. Googles Entscheidung, die Zusammenarbeit mit Marvell auszubauen, warf die Frage auf, ob Broadcom dadurch Teile seines KI-Geschäfts verlieren könnte. Die Broadcom-Aktien fielen nach Bekanntwerden der Nachricht um 5 %, wobei der Deal auch bedeuten könnte, dass Google einen weiteren Zulieferer hinzugewinnt, anstatt Broadcom zu ersetzen.
Wie man AVGO-Gewinne handelt
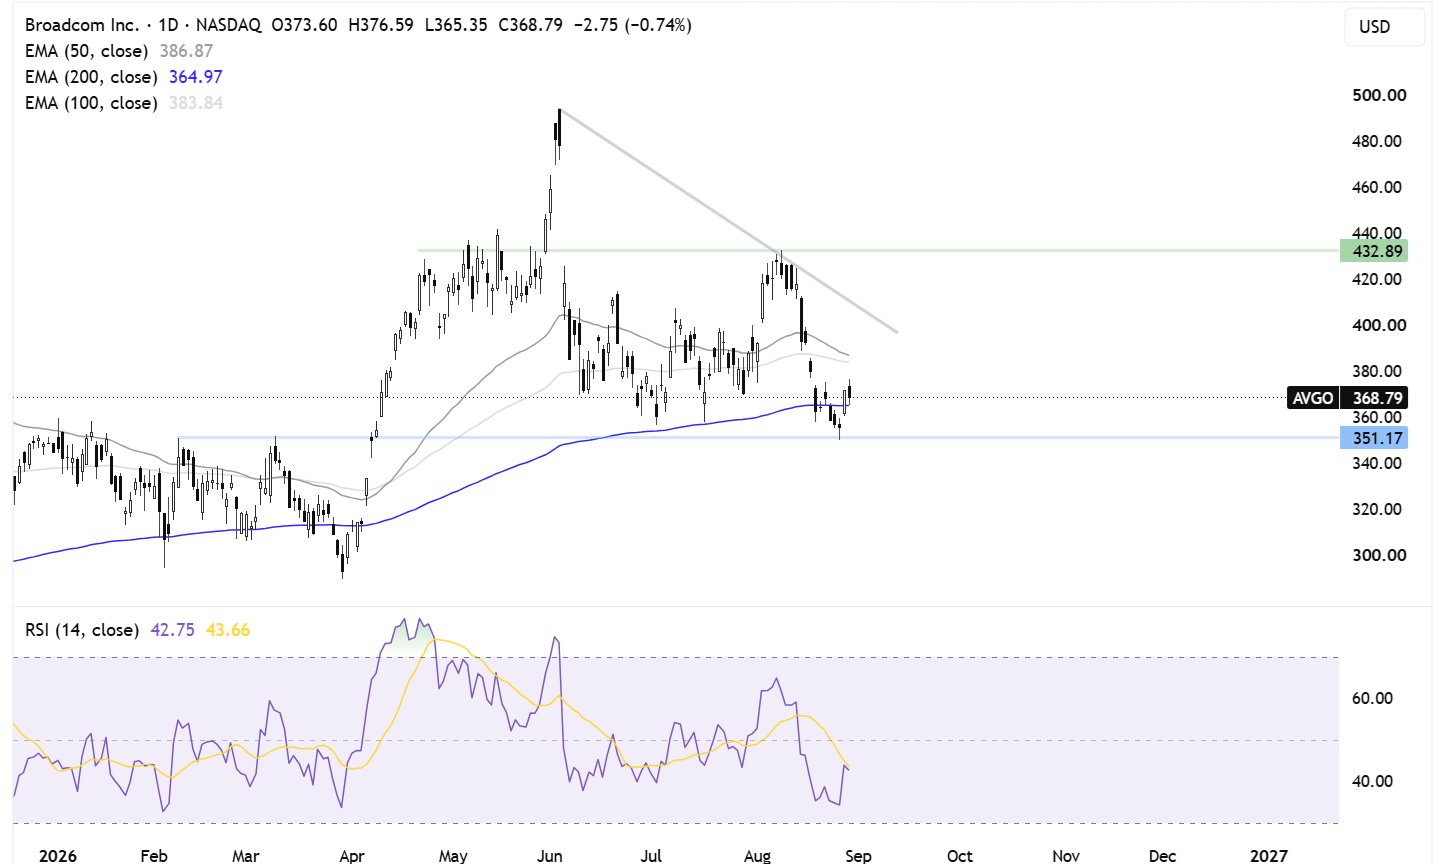
Broadcom notiert nach der Bildung eines niedrigeren Hochs weiterhin unterhalb seiner fallenden Trendlinie, obwohl der 200-Tage-EMA um 366 US-Dollar weiterhin längerfristige Unterstützung bietet.
Ein Durchbruch unter den 200-Tage-EMA und das Tief der letzten Woche bei rund 350 Dollar würde ein tieferes Tief erzeugen und die technischen Aussichten schwächen, wodurch der Weg in Richtung 300 Dollar geebnet würde.
Positiv zu vermerken ist, dass Käufer den 50-Tage-EMA bei etwa 387 $ zurückerobern und anschließend die fallende Trendlinie um 411 $ durchbrechen müssen. Darüber hinaus rückt das Augusthoch bei 430 $ in den Fokus. Ein Ausbruch über 430 $ würde ein höheres Hoch markieren und die aktuelle Marktstruktur verändern.
Die Gewinne von Palo Alto Networks – das Wachstum bis 2027 ist der eigentliche Test
Palo Alto Networks wird die Ergebnisse des vierten Geschäftsquartals am 1. September veröffentlichen.
Der Umsatz wird voraussichtlich bei rund 3,34 bis 3,35 Milliarden US-Dollar liegen, was einem Anstieg von etwa 32 % gegenüber dem Vorjahr entspricht. Der Gewinn je Aktie wird voraussichtlich zwischen 0,96 und 0,98 US-Dollar liegen.
Die Zahlen kommen zu einem Zeitpunkt, an dem die Aktien in diesem Jahr bereits um rund 112 % gestiegen sind und nahe ihrem 52-Wochen-Hoch von 396 US-Dollar notieren. Daher spielen die Bewertung und die Erwartungen eine entscheidende Rolle bei der Gewinnanalyse.
Das vorangegangene Quartal war bereits stark. Der Umsatz stieg um 31 % auf 3 Milliarden US-Dollar, der jährliche wiederkehrende Umsatz (ARR) im Bereich Next-Generation Security legte um 60 % auf 8,1 Milliarden US-Dollar zu und der Umsatz pro Kunde (RPO) stieg um 36 % auf 18,4 Milliarden US-Dollar.
Die Frage ist nun, ob das Management genügend Beweise für ein anhaltendes Wachstum bis 2027 vorlegen kann, um die aktuelle Bewertung zu rechtfertigen.
Die durch KI bedingte Sicherheitsnachfrage wird genau beobachtet werden, insbesondere nachdem die jüngsten Ergebnisse von CrowdStrike die Ansicht stützten, dass KI eher eine höhere Nachfrage nach Cybersicherheit erzeugt als sie zu verringern.
Die Erwartungen sind jedoch bereits hoch. Selbst ein starkes Quartal könnte enttäuschen, wenn sich die Aussichten nicht ausreichend verbessern.
Wie man PANW-Einnahmen handelt
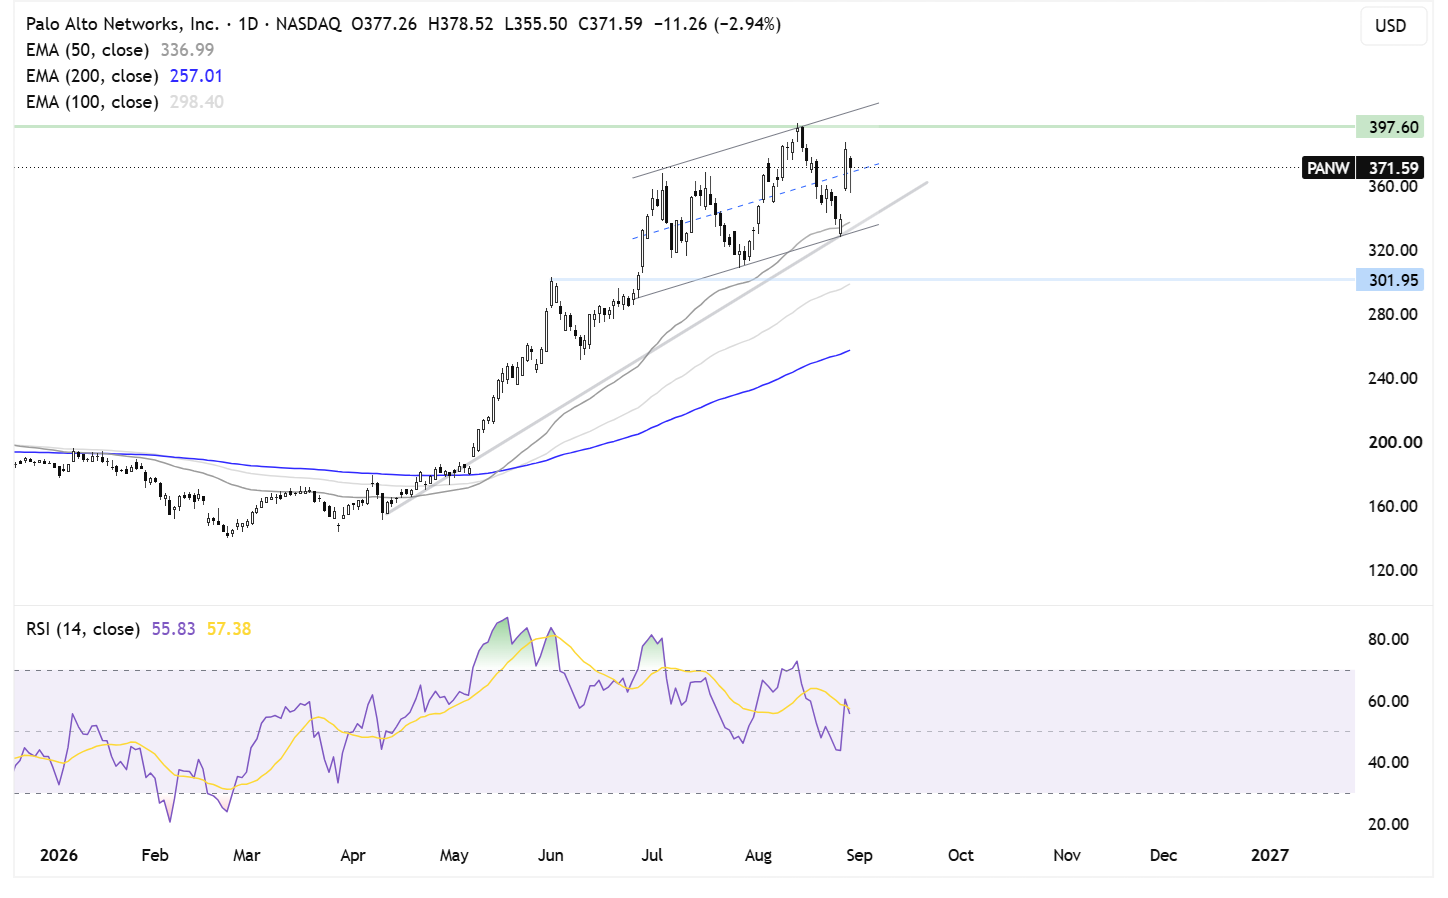
Palo Alto notiert nach der Erholung vom Tiefststand bei 328 US-Dollar und dem 50-Tage-EMA innerhalb eines Aufwärtskanals.
Wenn die positive Entwicklung anhält, werden die Käufer die Marke von 396 Dollar und neue Rekordhochs anvisieren.
Auf der Unterseite liegt die Unterstützung bei etwa 336 US-Dollar, wo der 50-Tage-EMA und die steigende Trendlinie zusammenlaufen. Ein Durchbruch unter diesen Bereich würde den 100-Tage-EMA bei etwa 300 US-Dollar freilegen. Ein Durchbruch unter den 200-Tage-EMA würde das technische Gesamtbild bärischer machen.
Dell-Gewinne – KI-Auftragsbestand und Margen im Fokus
Dell wird die Ergebnisse des zweiten Geschäftsquartals am 1. September nach Börsenschluss veröffentlichen.
Es wird mit einem Umsatz von 45,2 Milliarden US-Dollar gerechnet, was einem Anstieg von mehr als 50 % gegenüber dem Vorjahr entspricht, bei einem bereinigten Gewinn je Aktie von 4,91 US-Dollar.
Die Messlatte liegt besonders hoch. Die Dell-Aktie ist in diesem Jahr um rund 235 % gestiegen, was bedeutet, dass ein weiterer Gewinnanstieg allein möglicherweise nicht ausreicht, um den Kurs weiter nach oben zu treiben.
Der Schwerpunkt wird auf der Nachfrage nach KI-Servern liegen. Dell peilt für 2027 einen Umsatz von rund 60 Milliarden US-Dollar mit KI-optimierten Servern an, was einem Anstieg von etwa 144 % gegenüber dem Vorjahr entspricht.
Im ersten Quartal erreichten die Umsätze mit KI-Servern 16,1 Milliarden US-Dollar, während die KI-Aufträge 24,4 Milliarden US-Dollar betrugen. Die entscheidende Frage ist, ob diese Nachfrage anhalten kann oder ob das erste Quartal ein außergewöhnlich starkes Quartal darstellte.
Der Auftragsbestand im Bereich KI könnte wichtiger sein als der ausgewiesene Umsatz. Das Management hatte zuvor erklärt, die Nachfrage übersteige das Angebot, wobei der Speicherplatz der Hauptengpass sei. Jegliche Anzeichen für eine Verlangsamung oder Stagnation des Auftragsbestands könnten sich negativ auf den Aktienkurs auswirken.
Die Margen sind ein weiteres wichtiges Thema. Der Umsatz der Infrastructure Solutions Group stieg im ersten Quartal um 181 % auf 29 Milliarden US-Dollar, doch die Anleger werden wissen wollen, wie viel Gewinn Dell tatsächlich aus diesem Wachstum generiert.
Wie man mit Dell-Gewinnen handelt
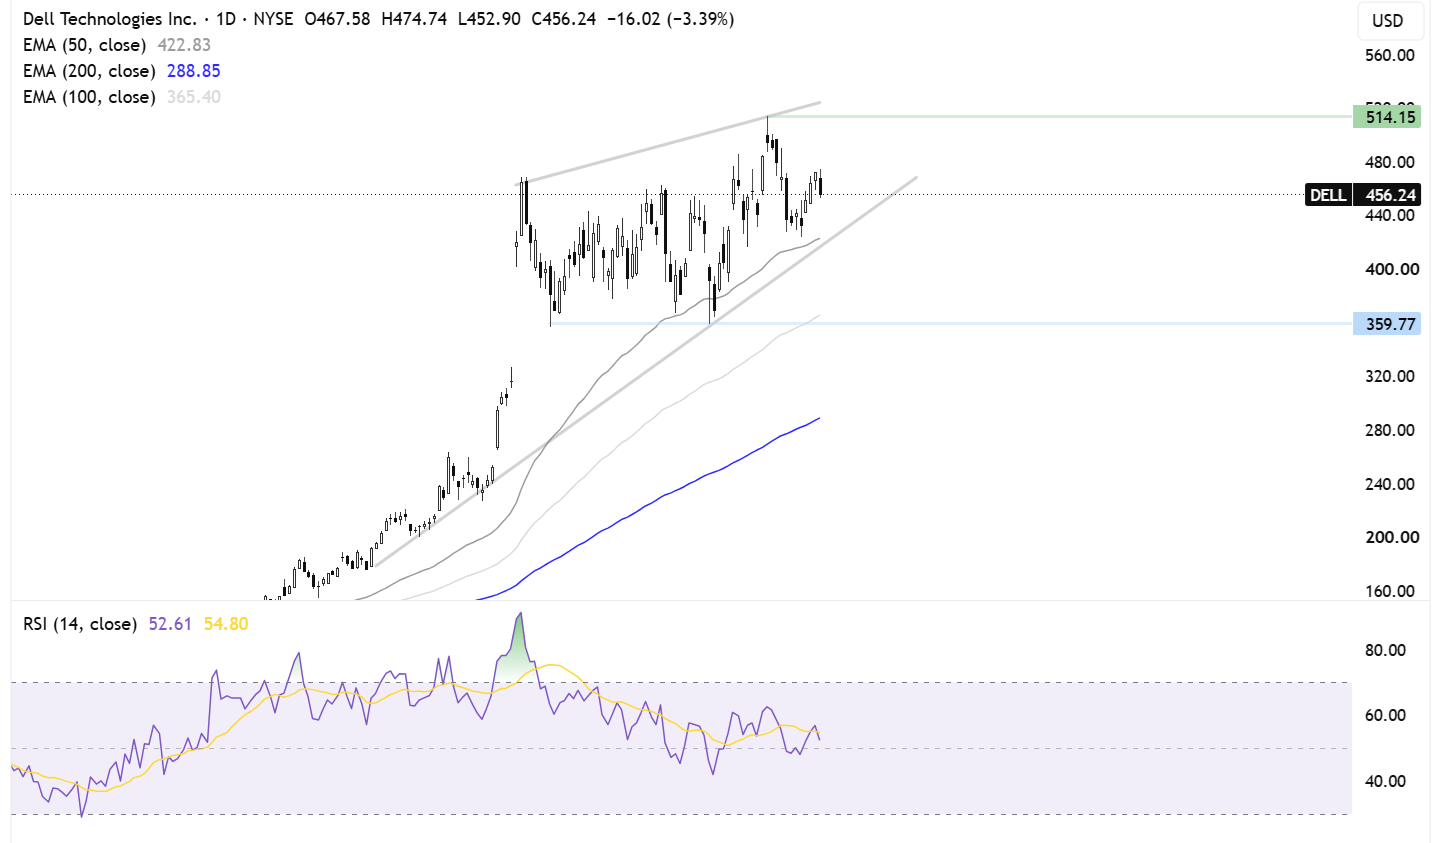
Dell notiert innerhalb eines steigenden Keils, wobei die Aktien vom Rekordhoch von 514 Dollar gefallen sind, bevor sie sich wieder erholten.
Die Aktie notiert weiterhin über ihren 50- und 100-Tage-EMAs, obwohl die Dynamik nachgelassen hat.
Auf der anderen Seite würde ein Durchbruch unter die steigende Trendlinie und den 50-Tage-EMA bei etwa 420 US-Dollar das Risiko einer tieferen Korrektur in Richtung 370 US-Dollar und des Juli-Tiefs erhöhen.
Positiv zu vermerken ist, dass Käufer den Kurs um die 475 US-Dollar zurückerobern müssen, bevor sie den steigenden Trendlinienwiderstand bei etwa 520 US-Dollar ins Visier nehmen. Ein Ausbruch über 520 US-Dollar würde die steigende Keilformation ungültig machen und die positive Prognose verstärken.


Neueste Marktnachrichten