Meta Q3 Ergebnisvorschau
Meta wird am Mittwoch, den 21. Oktober, die Ergebnisse des dritten Quartals veröffentlichen. Der Markt erwartet Anzeichen dafür, dass die enormen Investitionen in KI dem Werbegeschäft einen Nutzen bringen und nicht nur die Kosten erhöhen.
Es wird erwartet, dass der Umsatz um 23 % auf 63,3 Milliarden US-Dollar steigen wird, der Gewinn je Aktie jedoch um 15,7 % auf 6,11 US-Dollar sinken wird.
Im vorangegangenen Quartal verzeichnete Meta ein Umsatzwachstum von 28 % auf 60,8 Milliarden US-Dollar. Allerdings sanken das operative Ergebnis um 8 % und der Nettogewinn um 14 %, bedingt durch stark gestiegene Ausgaben. Der Aktienkurs geriet nach diesen Ergebnissen unter Druck, was die Bedenken des Marktes hinsichtlich der Kosten der KI-Strategien des Unternehmens verdeutlichte. Inzwischen hat sich der Aktienkurs jedoch nach dem Erfolg der KI-App Muse wieder erholt.
Investoren werden nach Beweisen dafür suchen, dass KI durch Werbung Renditen generiert, was dazu beitragen könnte, steigende Infrastrukturausgaben zu rechtfertigen.
Die Investitionsausgaben dürften deutlich steigen, wobei die Anleger den Jahresprognosen des Unternehmens von 130 bis 145 Milliarden US-Dollar besondere Aufmerksamkeit widmen. Der Markt wird genau beobachten, ob Meta diese Spanne beibehält oder weitere Steigerungen signalisiert. Es besteht die Sorge, dass die Ausgaben weiter steigen könnten, bevor sich die Vorteile von KI in den Finanzergebnissen deutlich zeigen.
Werbung ist Metas Kerngeschäft und größter Wachstumstreiber; die Werbeeinnahmen werden voraussichtlich um 24 % auf 62,2 Milliarden US-Dollar steigen.
Die durchschnittliche tägliche Nutzerzahl stieg im zweiten Quartal im Vergleich zum Vorjahr um 3 % auf 3,6 Milliarden. Die Idee dahinter ist, dass KI durch effektiveres Targeting, bessere Messbarkeit und eine verbesserte Kampagnenleistung zu höheren Werbeausgaben beitragen kann.
Eine verbesserte Konversionsrate dank gezielterer Werbung könnte Werbetreibende zu höheren Ausgaben bewegen und so einen direkteren Zusammenhang zwischen KI-Investitionen und höheren Einnahmen schaffen.
Metas KI-Assistent Muse hat ebenfalls an Zugkraft gewonnen und die Marke von 5 Millionen Downloads schneller erreicht als ChatGPT und Claude. Dies unterstreicht das Potenzial von KI, ein bedeutender Wachstumstreiber zu werden, auch wenn die Downloadzahlen allein nicht den zukünftigen Umsatz des Produkts widerspiegeln.
Dies hat jedoch seinen Preis. Obwohl das Werbegeschäft ein starkes Umsatzwachstum verzeichnet, verschlingt die KI-Infrastruktur einen Großteil dieser Mittel. Investoren werden genau beobachten wollen, ob die Renditen der KI den Umfang der Investitionen letztendlich rechtfertigen.
Wie man mit META-Gewinnen handelt
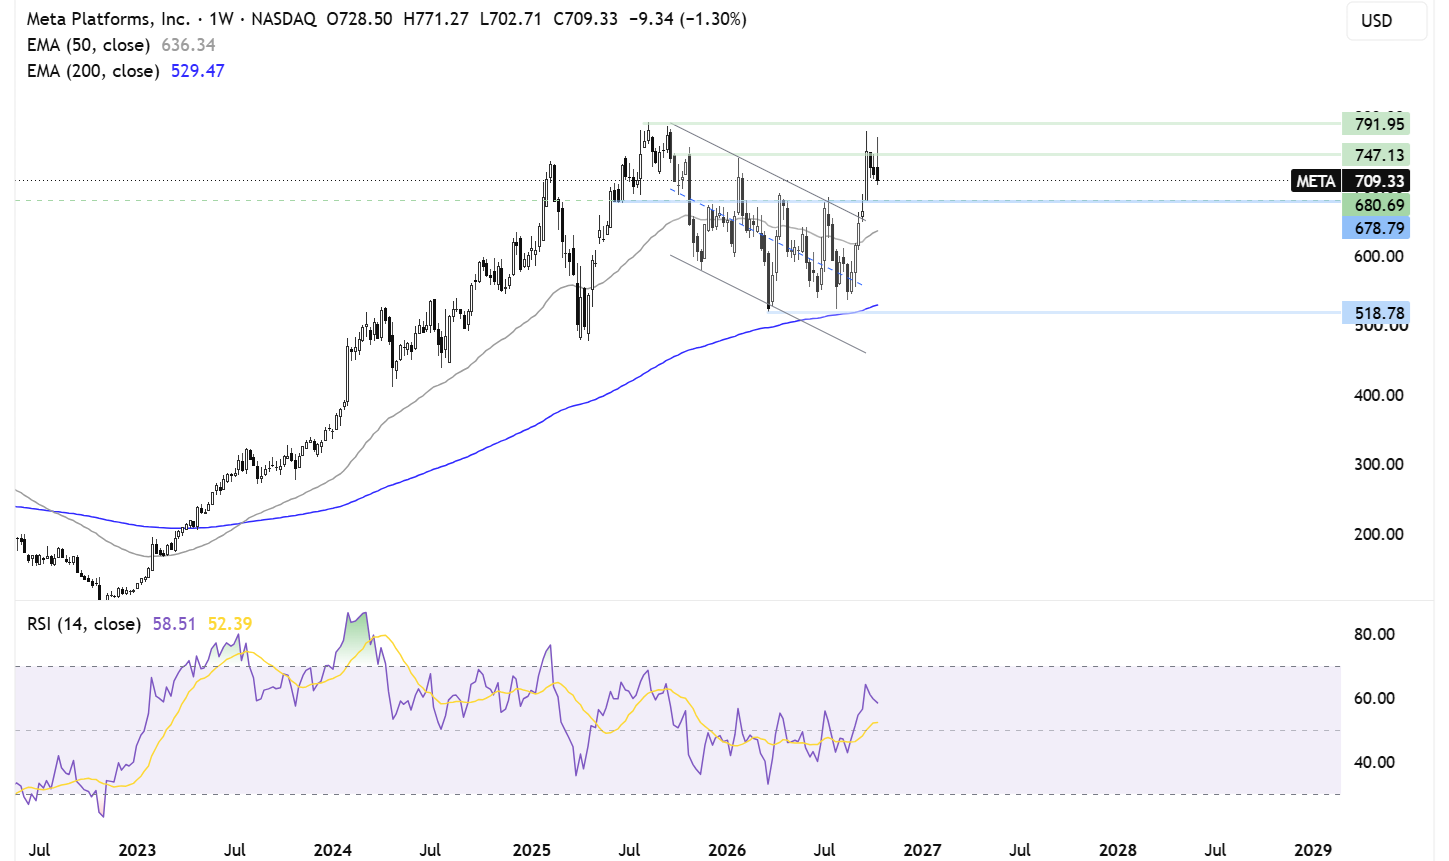
Im Wochenchart durchbrach Meta den Abwärtskanal und stieg in Richtung 780 US-Dollar, bevor der Kurs wieder auf das aktuelle Niveau um 715 US-Dollar zurückging. Die langen oberen Dochte der jüngsten Kerzen deuten auf eine schwächere Kaufnachfrage auf höheren Niveaus hin, was die Möglichkeit einer Trendwende erhöht.
Auf der anderen Seite ist eine Unterstützung bei etwa 680 US-Dollar zu erkennen; ein Durchbruch unter diese Marke würde den 50-Wochen-Durchschnitt bei 636 US-Dollar freilegen.
Käufer werden versuchen, die Marke von 750 US-Dollar wieder zu überschreiten, um die Marke von 790 US-Dollar und neue Rekordhochs in den Fokus zu rücken. Ein nachhaltiger Ausbruch über diese Marke würde die positive Prognose verstärken, während ein Ausbleiben der Erholung die Aktie anfällig für einen stärkeren Kursrückgang machen könnte.
Tesla-Gewinnvorschau für das dritte Quartal
Tesla wird seine Ergebnisse für das dritte Quartal nach Börsenschluss am 21. Oktober veröffentlichen. Erwartet wird ein Rückgang des Gewinns um 15 % auf 0,43 US-Dollar je Aktie im Vergleich zum Vorjahreszeitraum, während der Umsatz voraussichtlich um 0,8 % auf 27,9 Milliarden US-Dollar sinken wird.
Die Investitionsausgaben werden voraussichtlich deutlich auf 7,5 Milliarden US-Dollar steigen, gegenüber 2,3 Milliarden US-Dollar im Vorjahr. Für das vierte Quartal wird ein Rückgang des Gewinns je Aktie um 7,8 % auf 0,46 US-Dollar erwartet, während der Umsatz voraussichtlich um 14,4 % auf 28,5 Milliarden US-Dollar steigen wird. Auch im vierten Quartal des Jahres werden die Investitionsausgaben voraussichtlich weiter auf fast 9 Milliarden US-Dollar ansteigen.
Die Auslieferungen im Quartal beliefen sich auf insgesamt 486.532 Einheiten, ein Rückgang von 2,1 % gegenüber dem Vorjahr. Obwohl die Auslieferungen die Erwartungen übertrafen, lagen sie dennoch unter dem Vorjahreswert. Sollten die Margen und die Prognosen besser als erwartet ausfallen, besteht somit Spielraum für eine positive Ergebnisentwicklung. Steigen die Kosten jedoch weiter an, besteht auch die Möglichkeit einer Enttäuschung.
Vor diesem Hintergrund werden die Bruttomargen im Fokus stehen, insbesondere die Auswirkungen von Rabatten, Prämien und Rohstoffkosten. Tesla hat Preisanreize genutzt, um die Nachfrage, vor allem in China, zu stützen. Sollten die Absatzmengen stabil bleiben, die Margen aber sinken, könnten Anleger die Qualität dieses Wachstums infrage stellen.
Es wird auch darauf ankommen, ob Tesla die Nachfrage ohne weitere Preisnachlässe aufrechterhalten kann. Angesichts steigender Kraftstoffpreise in den USA könnten Elektroautos für Verbraucher attraktiver werden. Hohe Zinsen und teure Fahrzeugfinanzierungen erhöhen jedoch die monatlichen Raten, was Käufer zu günstigeren Modellen drängen oder sie zum Aufschieben des Kaufs veranlassen könnte.
Der Wettbewerb mit chinesischen Herstellern, insbesondere BYD, steht ebenfalls im Fokus und übt weiterhin Druck auf die Preise für Elektrofahrzeuge aus. Teslas Absatz von in Shanghai produzierten Fahrzeugen stieg im dritten Quartal, doch Preisnachlässe belasten die Gewinnmargen weiterhin.
Die langfristige Bewertung konzentriert sich auf Robotik und autonomes Fahren. Der Markt wird gespannt auf konkrete Fortschritte beim Einsatz von Robotaxis, behördlichen Genehmigungen und autonomen Fahrfunktionen sowie auf die Markteinführung des humanoiden Roboters Optimus sein. Investoren werden nach Meilensteinen suchen, die auf zukünftige Umsätze hindeuten, und nicht nur nach ambitionierten Zeitplänen.
Wie man mit TSLA-Gewinnen handelt
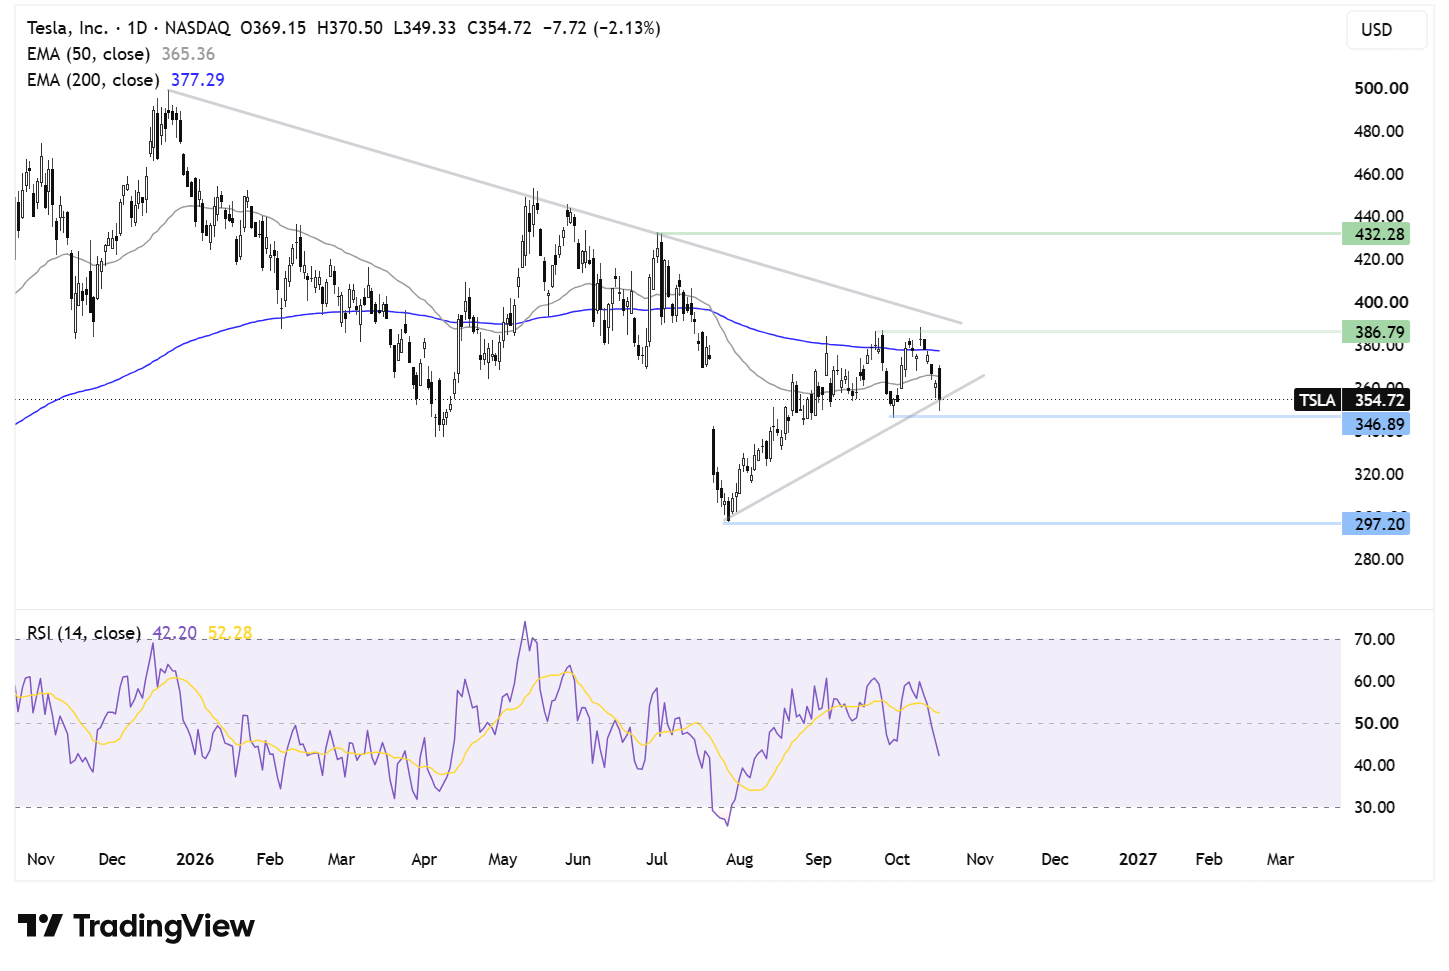
Die Tesla-Aktie befindet sich seit Dezember 2025 in einem Abwärtstrend und notiert nun unterhalb ihrer fallenden Trendlinie sowie ihrer 50- und 200-Tage-EMAs. Der Kurs testet die Unterstützung der steigenden Trendlinie bei etwa 355 US-Dollar.
Bei einem RSI unter 50 spricht die Dynamik für die Verkäufer. Ein bestätigter Kursverfall unter 345 US-Dollar würde den Weg zu einem Tiefststand von 300 US-Dollar im Jahr 2026 ebnen und die bärische Prognose weiter verstärken.
Eine Erholung müsste zunächst den 50-Tage-EMA bei 365 $ und den 200-Tage-EMA bei 378 $ zurückerobern, bevor der Widerstand bei 390 $ getestet wird, wo die fallende Trendlinie und das Oktoberhoch in den Fokus rücken.
Ein Anstieg über diesen Bereich hinaus würde das technische Bild verbessern und die Marke von 430 US-Dollar, den Höchststand vom Juli, in den Fokus rücken. Allerdings müsste der Kurs diese Widerstandsniveaus durchbrechen, bevor die Gesamtaussichten positiver werden.
Netflix-Gewinnvorschau für das dritte Quartal
Netflix wird seine Ergebnisse für das dritte Quartal am 20. Oktober nach Börsenschluss veröffentlichen. Die Anleger erwarten von den Anlegern Beweise dafür, dass das Werbegeschäft und die Content-Pipeline das Wachstum aufrechterhalten können.
Das Management prognostizierte für das dritte Quartal einen Umsatz von 12,86 Milliarden US-Dollar und einen verwässerten Gewinn je Aktie von 0,82 US-Dollar, was unter den damaligen Markterwartungen lag. Dies führte nach der Bekanntgabe zu einem Kursrückgang der Aktie.
Daher werden die Anleger die Ergebnisse genau prüfen, um sich die Gewissheit zu verschaffen, dass das Unternehmen weiterhin in einem attraktiven Tempo wächst.
Im zweiten Quartal erzielte Netflix einen Umsatz von 12,56 Milliarden US-Dollar, was einem Anstieg von 13 % gegenüber dem Vorjahr entspricht, während der verwässerte Gewinn je Aktie bei 0,80 US-Dollar lag.
Für dieses Quartal wird ein zweistelliges Umsatzwachstum erwartet. Netflix ist jedoch längst nicht mehr nur ein Abo-Anbieter mit rund 325 Millionen zahlenden Mitgliedern. Das Management konzentriert sich zunehmend auf Umsatz und Betriebsgewinn als zentrale Erfolgsindikatoren und hat die vierteljährliche Veröffentlichung der Abonnentenzahlen im letzten Jahr eingestellt.
Das werbefinanzierte Abonnementmodell ist zentraler Bestandteil der Wachstumspläne des Unternehmens und bietet ihm eine zusätzliche Einnahmequelle von den Zuschauern, während sich gleichzeitig größere Werbemöglichkeiten eröffnen.
Die Werbeeinnahmen werden dieses Jahr voraussichtlich 3 Milliarden US-Dollar erreichen, obwohl das Wachstum langsamer als ursprünglich erwartet ausfiel. Die Werbeeinnahmen im zweiten Quartal lagen unter den Prognosen. Investoren werden Beweise dafür sehen wollen, dass Netflix Werbekunden gewinnt und diese Nachfrage in Umsätze umwandelt. Für das dritte Quartal wird ein Anstieg der Werbeeinnahmen auf rund 806 Millionen US-Dollar erwartet, ein Plus von 22 % gegenüber dem Vorjahr.
Wenn die Werbemaßnahmen langsamer wachsen als erwartet, könnte das Wachstum enttäuschend ausfallen und den Aktienkurs weiter belasten. Die entscheidende Frage ist, ob Werbung neben Abonnements eine bedeutende zusätzliche Einnahmequelle darstellen kann.
Inhalte bleiben entscheidend. Interaktion ist wichtig, und Netflix konkurriert weiterhin mit anderen Plattformen wie YouTube, Instagram und TikTok um die Zeit und Aufmerksamkeit der Zuschauer.
Eine solide Content-Pipeline kann Preiserhöhungen rechtfertigen und Abonnenten binden. Schwächere Inhalte bergen jedoch das Risiko höherer Kündigungen, insbesondere wenn die Zinsen hoch bleiben und die verfügbaren Einkommen unter Druck geraten.
Wie man mit NFLX-Gewinnen handelt
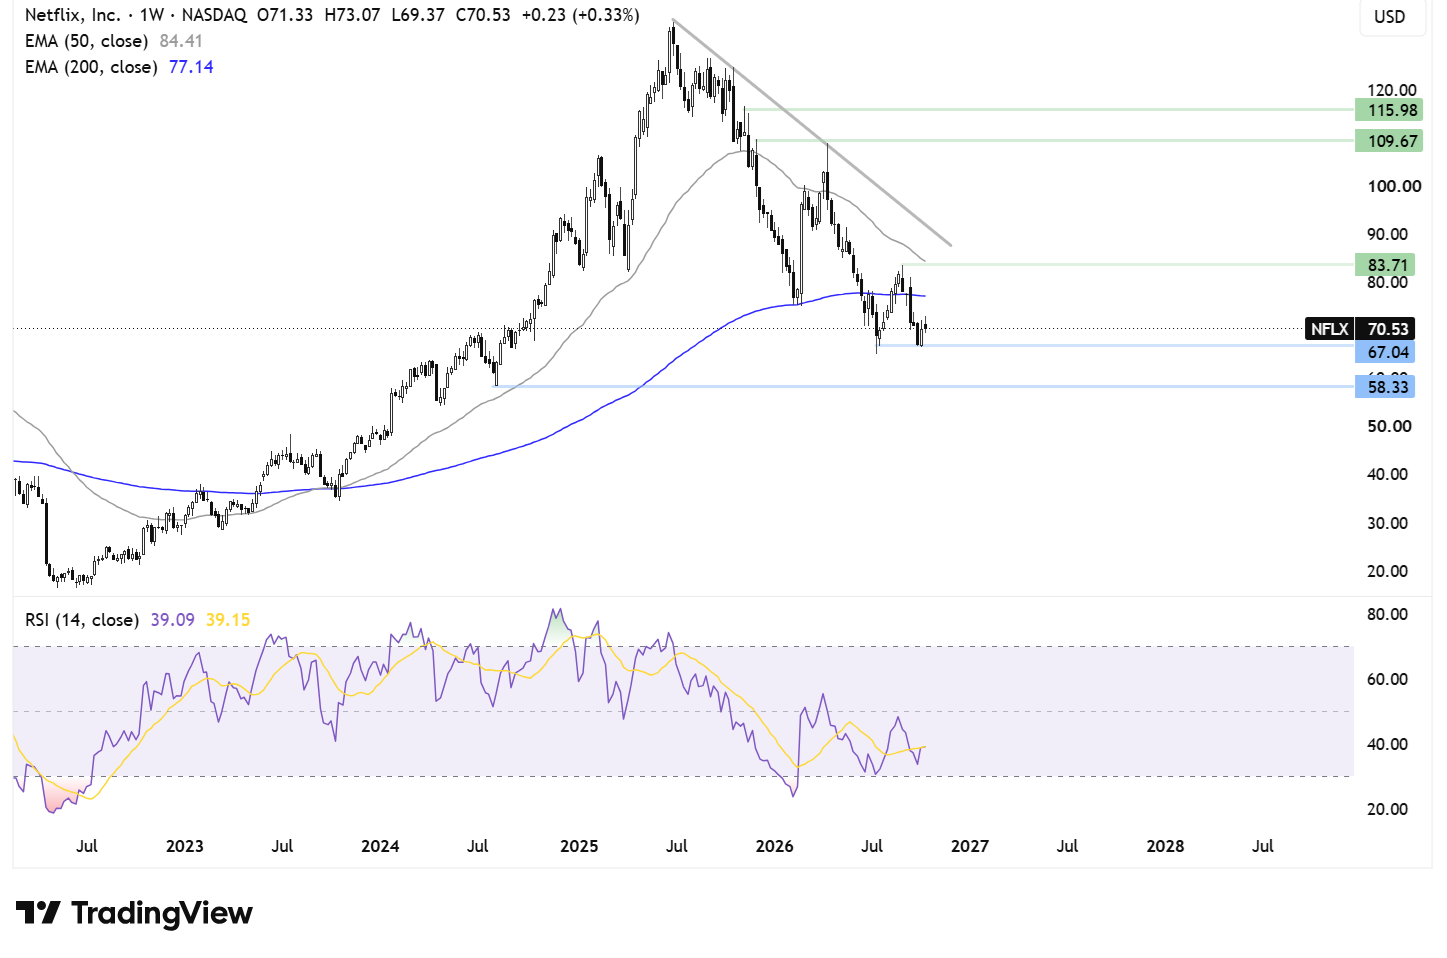
Nachdem Netflix bei 134 US-Dollar auf Widerstand gestoßen war, tendierte der Kurs abwärts und fiel unter seine absteigende Trendlinie sowie seine 50- und 200-Tage-EMAs, bevor er bei etwa 67 US-Dollar, seinem Tiefststand für 2026, Unterstützung fand.
Das Bild bleibt bärisch, der Kurs tendiert weiter nach unten. Verkäufer werden versuchen, die Marke von 67 US-Dollar zu durchbrechen, um das Tief von August 2024 bei 58 US-Dollar in den Fokus zu rücken.
Auf der Erfolgsseite müssten Käufer den 200-Tage-EMA bei 77,30 $ zurückerobern und den Widerstand um 84 $ (dem Augusthoch) sowie den 50-Tage-EMA überwinden. Darüber hinaus richtet sich die Aufmerksamkeit auf den fallenden Trendlinienwiderstand bei 91 $.
Ein Ausbruch über 91 US-Dollar würde die technische Prognose verbessern und die Marke von 110 US-Dollar in den Fokus rücken. Bis dahin bleibt der übergeordnete Trend unter Druck, wobei die Unterstützung bei 67 US-Dollar für die kurzfristige Entwicklung entscheidend ist.


Neueste Marktnachrichten