Drei große US-Einzelhändler veröffentlichen diese Woche ihre Geschäftszahlen. Walmart, Home Depot und Target geben dabei unterschiedliche Einschätzungen zur Stärke des US-Konsums ab.
Für Walmart liegt der Fokus auf dem Umsatzwachstum, Anzeichen für eine Nachfrage nach günstigeren Produkten, den Margen und der Performance des zunehmend wichtigen E-Commerce- und Werbegeschäfts. Home Depot wird Aufschluss über die Nachfrage nach hochpreisigen Anschaffungen und Heimwerkerbedarf geben, während Target vor größeren Herausforderungen steht, da die Verbraucher bei nicht lebensnotwendigen Ausgaben weiterhin zurückhaltend sind.
Walmart-Quartalsgewinnvorschau
Walmart, der größte Einzelhändler der USA, veröffentlicht am Donnerstag seine Ergebnisse für das zweite Quartal. Erwartet wird ein Gewinn pro Aktie (EPS) von 0,74 US-Dollar bei einem Umsatz von 186,7 Milliarden US-Dollar.
Die Gesundheit der US-Verbraucher wird eines der Hauptthemen im Vorfeld der Ergebnisse von Walmart im zweiten Quartal sein, insbesondere nachdem die US-Einzelhandelsumsätze im Juli im Vergleich zum Vormonat um 0,6 % gesunken sind – der erste Rückgang seit neun Monaten. Ein Teil davon war jedoch auf niedrigere Benzinpreise und den Zeitpunkt des Amazon Prime Day zurückzuführen.
Für Walmart wird die entscheidende Frage sein, ob die Verbraucher ihre Ausgaben reduzieren oder preisbewusster werden. Ein preisbewussterer Konsum könnte für Walmart sogar von Vorteil sein, wenn Kunden von teureren Anbietern zu günstigeren Produkten wechseln.
Die hohe Inflation könnte auch für Walmart ein Problem darstellen. Steigende Lebensmittelpreise belasten das verfügbare Einkommen der Haushalte und könnten die Ausgaben für Konsumgüter reduzieren. Es wird spannend sein zu beobachten, ob Walmart seinen Preisvorteil halten und gleichzeitig seine Gewinnmargen schützen kann.
Die Margen stellen eines der größten Risiken dar. Walmart hat seine Größe und Preissetzungsmacht genutzt, um Kunden anzulocken, doch höhere Treibstoff- und andere Kosten könnten die operativen Margen belasten. Für das zweite Quartal wird ein Wachstum des operativen Ergebnisses von 7 % bis 10 % erwartet.
Gleichzeitig könnte der sogenannte „Trade-Down-Effekt“ sich positiv auf Walmart auswirken. Wenn Verbraucher angesichts von Inflation, höheren Kreditkosten und einer schwachen Stimmung vorsichtiger werden, könnten sie von Premium-Händlern zu Walmart wechseln. Dadurch positioniert sich Walmart in einem sich abschwächenden Konsumumfeld relativ defensiv.
Besonderes Augenmerk wird auch auf den globalen E-Commerce gerichtet sein, der im ersten Quartal um 26 % wuchs. Weitere starke Zahlen würden die Investitionsentscheidung für Walmart unterstützen, da dessen digitales Geschäft zunehmend an Bedeutung gewinnt.
Die weltweiten Werbeeinnahmen stiegen im ersten Quartal um 36 %, während die Marktplatzumsätze um fast 50 % zulegten. Auch die Mitgliedsbeitragseinnahmen bleiben stark.
Diese alternativen Einnahmequellen könnten zur Verbesserung der Rentabilität beitragen, selbst wenn das Wachstum der vergleichbaren Kernumsätze in den USA weiterhin im Bereich von 3 bis 4 % liegt.
Der größte potenzielle Kurstreiber könnte die Prognose für das Gesamtjahr sein. Walmart rechnet derzeit für das Gesamtjahr 2027 mit einem Gewinn je Aktie (EPS) von 2,75 bis 2,85 US-Dollar und einem währungsbereinigten Umsatzwachstum von 3,5 % bis 4,5 %.
Interessanterweise notiert die Aktie bei rund 116 Dollar, was angesichts des zugrundeliegenden Wachstums relativ schwach erscheint.
Wie man mit WMT-Gewinnen handelt
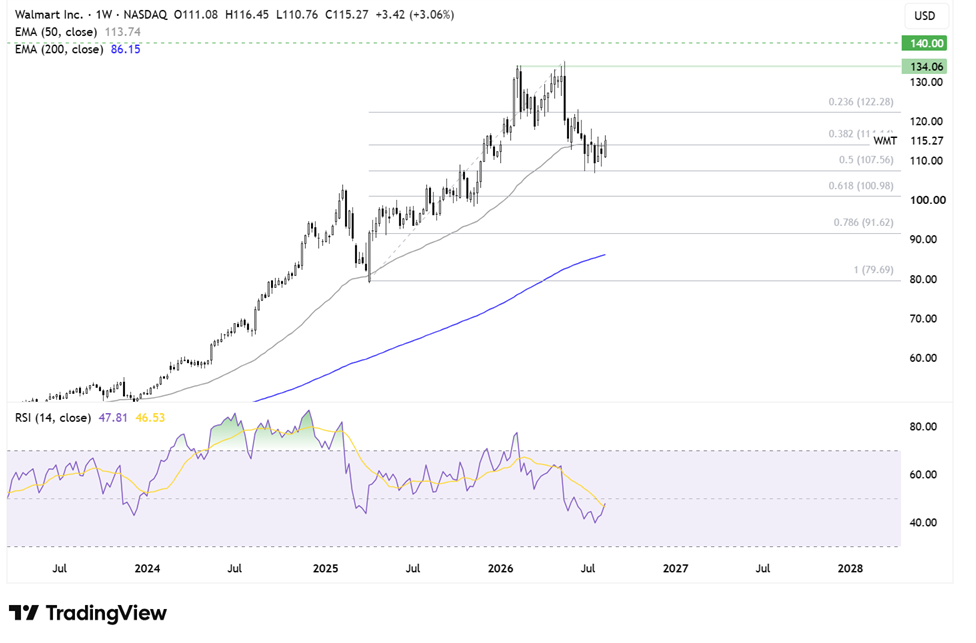
Im Wochenchart stieg Walmart auf ein Rekordhoch von 135, bevor die Aktie wieder auf etwa 107 zurückfiel, was ungefähr dem 50%-Fibonacci-Retracement des Tiefs von 79 zum Hoch von 135 entspricht.
Der Kurs versucht, sich über den 50-EMA und das 38,2%-Fibonacci-Niveau bei 114 zu erholen.
Ein Anstieg über 114 würde die Zahl 122, das 23,6%-Fibonacci-Niveau, in den Fokus rücken, bevor sich die Aufmerksamkeit wieder der Zahl 135 zuwendet.
Auf der anderen Seite müssten die Verkäufer unter 107 fallen, um ein tieferes Tief zu erreichen und die Bewegung in Richtung 100, dem 61,8% Fibonacci-Retracement-Level, fortzusetzen.
Home Depot Gewinnvorschau
Home Depot veröffentlicht seine Ergebnisse für das zweite Quartal am Dienstag, den 18. August, vor Börsenbeginn. Die Konsensschätzungen gehen von einem Gewinn pro Aktie (EPS) von 4,73 US-Dollar aus, verglichen mit 4,68 US-Dollar im Vorjahresquartal.
Das erste Quartal verlief eher schwach. Der Umsatz stieg zwar um 4,8 % auf 41,8 Milliarden US-Dollar, der flächenbereinigte Umsatz legte jedoch nur um 0,6 % zu, während der Gewinn je Aktie von 3,56 US-Dollar auf 3,43 US-Dollar sank.
Diese Zahlen sind nicht nur für Home Depot, sondern auch für die allgemeine Verbraucherstimmung von Bedeutung. Verbraucher haben teure Projekte wie Küchen-, Badsanierungen und größere Renovierungen aufgeschoben.
Die Verbraucherstimmung in den USA verschlechterte sich etwa zu Beginn des Nahostkonflikts, erholte sich dann im Juni und Juli, hat sich aber im August wieder verschlechtert, da die Sorgen um die Inflation im Zusammenhang mit dem Nahen Osten die Stimmung belasten.
Das Management ging jedoch optimistisch in das zweite Quartal des Geschäftsjahres 2026, da die positive Resonanz der Verbraucher und das günstige Wetter Anfang Mai die Frühjahrsproduktivität teilweise wiederherstellten. Auch der Absatz von Terrassenmöbeln, Grills und motorisierten Gartengeräten könnte den Umsatz stützen.
Dennoch bleibt die zugrunde liegende Nachfrage durch hohe Hypothekenzinsen, einen schwachen Wohnungsmarktumsatz und die Unsicherheit der Verbraucher eingeschränkt.
Man sollte auch bedenken, dass ein Umsatzplus nicht unbedingt beeindruckend wäre, wenn die Margen sinken. Höhere Treibstoff-, Rohstoff- und Zollkosten könnten weiterhin unter Druck stehen.
Ein weiterer Punkt, den es zu beobachten gilt, ist CEO Ted Decker, der nur wenige Tage vor der Bekanntgabe der Geschäftszahlen vorübergehend aus gesundheitlichen Gründen beurlaubt wurde. Diese Ankündigung trug zu einem Kursrückgang der HD-Aktien bei.
Die Aktien von Home Depot haben in den letzten drei Monaten um 15 % zugelegt, verglichen mit einem Branchenwachstum von 12 %. Die Aktie hat sich auch besser entwickelt als der S&P 500 und der Einzel- und Großhandelssektor, die um 3,2 % bzw. 0,8 % gestiegen sind.
Wie man mit HD-Gewinnen handelt
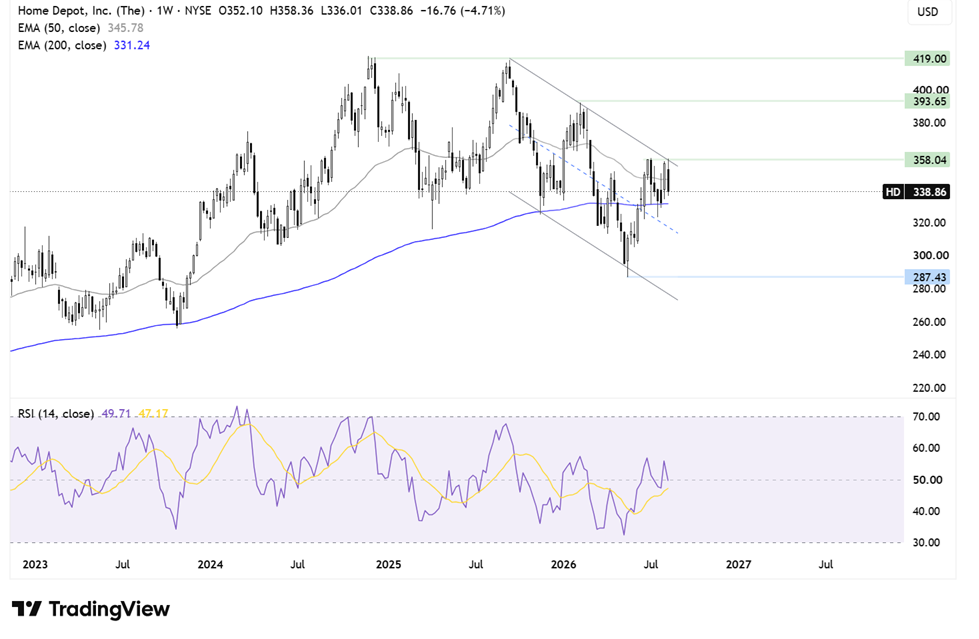
HD bewegt sich im Wochenchart innerhalb eines absteigenden Kanals, der bis September 2025 zurückreicht.
Der Kurs erholte sich vom Tiefststand von 294 im Jahr 2026, etwa an der unteren Begrenzung des fallenden Kanals, und stieg wieder über den 200-Wochen-EMA, bevor er bei 360, der oberen Begrenzung des Kanals, auf Widerstand stieß.
Die Käufer müssten die Marke von 360 überschreiten, um ein höheres Hoch zu erreichen und das Hoch von 393 im Februar 2026 in den Fokus zu rücken.
Auf der Abwärtsseite müssten die Verkäufer den 200-Wochen-EMA bei etwa 330 unterschreiten, um den Fokus auf 313, den Mittelpunkt des fallenden Kanals, und 287, das Tief von 2026, zu richten.
Target-Ergebnisvorschau für das zweite Quartal
Target wird die Ergebnisse des zweiten Quartals am Mittwoch, den 19. August, vor Börsenbeginn veröffentlichen.
Die Erwartungen liegen bei einem Gewinn je Aktie von rund 2,25 US-Dollar, was einem Anstieg von 9,8 % gegenüber dem Vorjahr entspricht, bei einem Umsatz von 26,1 Milliarden US-Dollar, was einem Anstieg von 3,4 % gegenüber dem gleichen Quartal des Vorjahres entspricht.
Die Ergebnisse folgen auf einen Rückgang der US-Einzelhandelsumsätze um 0,6 % gegenüber dem Vormonat im Juli. Dies ist der erste Rückgang seit neun Monaten und fällt deutlich schwächer aus als erwartet.
Dies ist für Target von Bedeutung, da die Konsumenten des Unternehmens besonders anfällig für Konsumausgaben in den Bereichen Bekleidung, Haushalt, Kosmetik und allgemeine Handelswaren sind.
Die entscheidende Frage wird sein, ob die Verbraucher im Zeitraum von Mai bis Juli weiterhin relativ ausgabefreudig waren oder ob wir den Beginn einer deutlicheren Abschwächung erleben.
Die Stellungnahme des Managements zu Konsumenten mit niedrigem und mittlerem Einkommen wird daher von Bedeutung sein.
Es ist außerdem erwähnenswert, dass der Gesamtverbraucherpreisindex zwar etwas gesunken ist, aber mit 3,4 % im Juli weiterhin deutlich über dem Zielwert der US-Notenbank von 2 % liegt. Höhere Lebenshaltungskosten beanspruchen nach wie vor einen Großteil der Haushaltsbudgets, sodass weniger Geld für Konsumgüter wie beispielsweise bei Target zur Verfügung steht.
Die Gewinnmargen werden ein weiterer wichtiger Schwerpunkt sein, insbesondere die Zölle. Höhere Zölle können die Produktkosten erhöhen und den Bruttogewinn unter Druck setzen.
Die Frage ist nicht einfach, ob Target die Preise erhöht. Vielmehr geht es darum, ob das Unternehmen diese Kosten weitergeben kann, ohne dass die Absatzmengen sinken. Dies ist besonders wichtig, da die Bruttomarge von Target im zweiten Quartal 2025 von 30 % im Vorjahr auf 29 % gefallen ist.
Bei den Ergebnissen des zweiten Quartals wird es daher weniger darum gehen, ob Target die EPS-Erwartungen um ein paar Cent übertrifft, sondern vielmehr darum, ob die im ersten Quartal beobachtete Verbesserung nachhaltig ist, insbesondere angesichts der Verschlechterung der Verbraucherstimmung zu Beginn des laufenden Quartals.
Wie man mit TGT-Gewinnen handelt
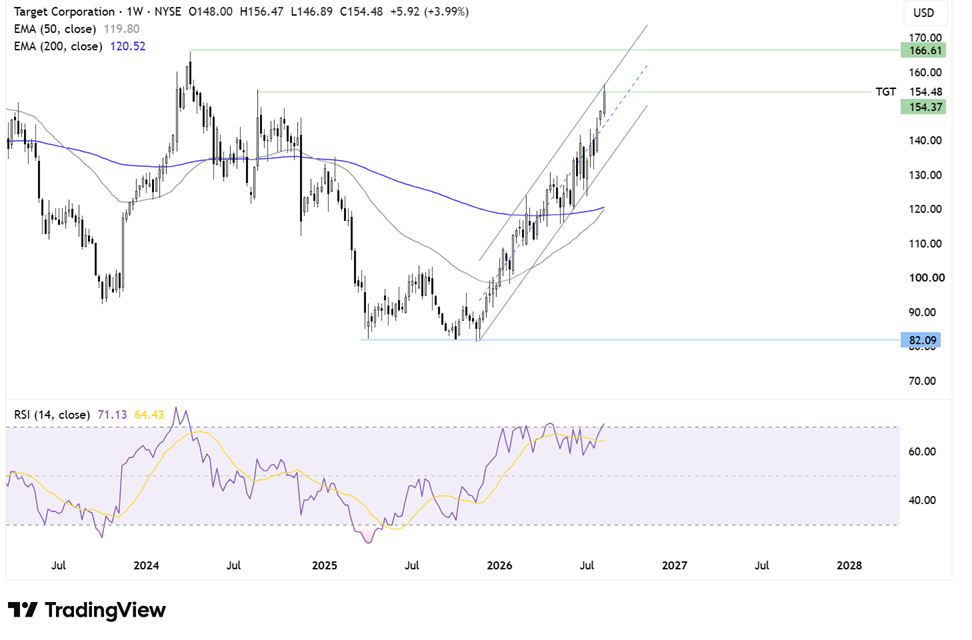
Target erholte sich vom Tiefstand bei 82 im Jahr 2025 und bewegt sich seither innerhalb eines Aufwärtskanals, wobei das aktuelle Niveau bei etwa 154 liegt.
Der 50-Tage-EMA steht kurz davor, den 200-Tage-EMA nach oben zu kreuzen, wodurch ein potenzielles Golden-Cross-Signal entsteht.
Käufer werden versuchen, die Marke von 154 zu durchbrechen, wodurch das Hoch von 166 im Jahr 2024 in den Fokus rückt.
Auf der Abwärtsseite ist Unterstützung bei 130,5 zu erkennen, etwa im unteren Bereich des steigenden Kanals.
Ein Durchbruch nach unten würde den 200-Tage-EMA bei 121 freilegen.
Ein Kursrückgang unter 82 wäre nötig, um ein tieferes Tief zu erzeugen und die Gesamtstruktur des Charts zu verändern.


Neueste Marktnachrichten