Marktbrief – Freitag, 20. November 2026
Marktüberblick | Europäische Aktien | Makroökonomie | Geopolitik | Technologie
1. Europäische Märkte: Risikoaversion dominiert
Die europäischen Aktienmärkte dürften am Freitag deutlich schwächer eröffnen, da die globale Risikoaversion, die den US-Handel am Donnerstag prägte, nun auch auf Asien übergegriffen hat. Die Euro Stoxx 50-Futures gaben um rund 1,6 % nach, nachdem sie am Donnerstag bereits um 0,7 % gefallen waren.
Die Wall Street verzeichnete breit angelegte Verluste: Der S&P 500 fiel um 2,02 %, der Nasdaq 100 um 2,21 % und der Dow Jones verlor 2,19 %. Die Schwäche spiegelt wachsende Bedenken hinsichtlich der Bewertungen von KI-Unternehmen, des Wettbewerbs im Halbleitersektor und der Nachhaltigkeit von Investitionen im Technologiesektor wider.
Die asiatischen Märkte folgten dem Abwärtstrend. Der japanische Nikkei 225 verzeichnete deutliche Verluste, während der südkoreanische KOSPI so schwach abschnitt, dass ein Stabilisierungsmechanismus ausgelöst wurde . Technologieorientierte Märkte zeigten sich besonders anfällig, wobei SoftBank und Samsung Electronics zu den größten Verlierern zählten.
Bei europäischen Aktien besteht die unmittelbare Sorge darin, ob sich der Technologie-Ausverkauf zu einer breiter angelegten Reduzierung des Aktienengagements ausweitet, insbesondere angesichts der Bedeutung von Halbleiter- und Industrietechnologieunternehmen für die Region.
2. KI-Sektor: Nvidia, Anthropic und AMD unter Druck
Künstliche Intelligenz bleibt im Mittelpunkt des Marktinteresses, wobei drei wichtige Entwicklungen die Stimmung der Anleger prägen.
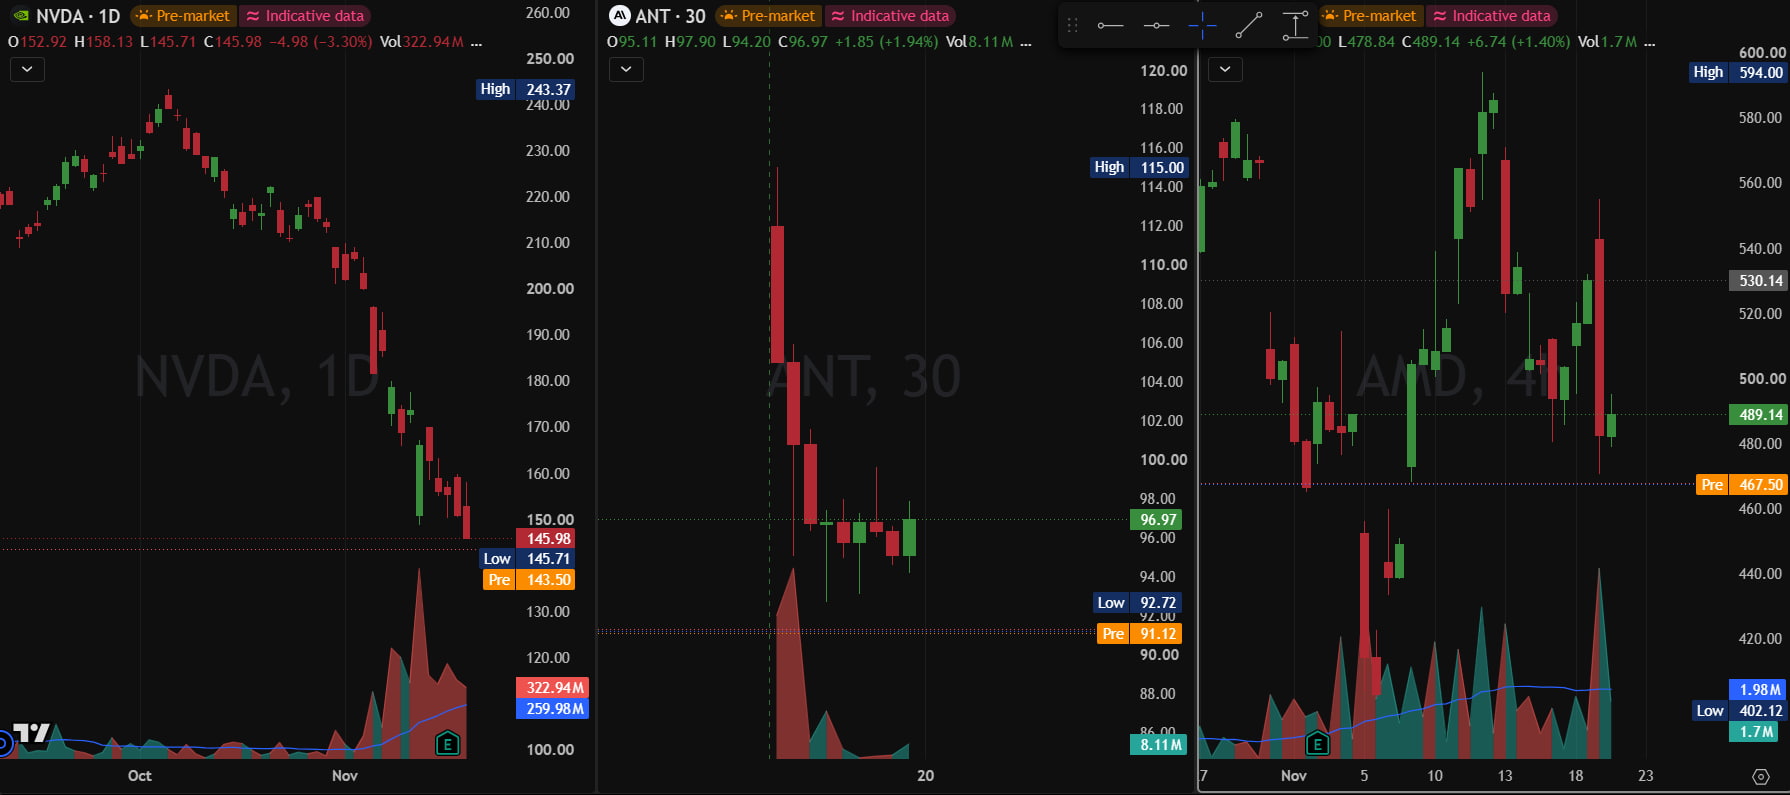
Quelle: Tradingview. Links; NVIDIA, Mitte; Anthropic, Rechts: AMD
Nvidia (NVDA) präsentierte starke Quartalsergebnisse und einen optimistischen Umsatzausblick, was die Stimmung im Halbleitersektor zunächst stützte. Die positive Gewinnmitteilung konnte das Vertrauen jedoch nicht wiederherstellen. Die Nvidia-Aktie fiel am Donnerstag um rund 3,3 % und verzeichnete damit den sechsten Verlusttag in Folge. Die anhaltende Unsicherheit um den angekündigten Rücktritt von CEO Jensen Huang hat die Aussichten zusätzlich getrübt, während die US-Exportbeschränkungen weiterhin Unsicherheit hinsichtlich des China-Geschäfts des Unternehmens schaffen.
Anthropic (ANT) feierte sein Börsendebüt mit dem größten Börsengang aller Zeiten und nahm dabei 81,3 Milliarden US-Dollar zu einem Ausgabepreis von 83 US-Dollar pro Aktie ein. Die Aktien eröffneten bei 111,50 US-Dollar und erreichten im Tagesverlauf ein Hoch von 114,99 US-Dollar, was kurzzeitig eine Bewertung von über 2 Billionen US-Dollar implizierte. Die anfängliche Euphorie verflog jedoch schnell, und die Aktien fielen anschließend wieder auf etwa 97 US-Dollar zurück. Obwohl der Schlusskurs rund 17 % über dem Ausgabepreis lag, konnte das Debüt den breiteren KI-Aktienmarkt nicht beflügeln. Stattdessen scheinen Anleger hinsichtlich der Bewertungen und des Kapitalbedarfs im Zusammenhang mit der KI-Entwicklung zunehmend selektiv vorzugehen.
AMD (AMD) verzeichnete einen der stärksten Kursverluste und fiel um rund 8 %, nachdem der Leerverkäufer Hunterbrook Anschuldigungen über mögliche Verbindungen des Unternehmens zu chinesischen Firmen veröffentlicht hatte, die mit auf der schwarzen Liste stehenden Unternehmen in Verbindung stehen. Der Bericht warf Fragen auf, ob AMD-Technologie über Zwischenhändler an eingeschränkte chinesische Serverhersteller gelangte. Diese Anschuldigungen wurden zwar nicht unabhängig als Verstöße gegen Exportkontrollbestimmungen bestätigt, führen aber zu zusätzlicher regulatorischer Unsicherheit in der Halbleiterindustrie.
Die weitergehende Schlussfolgerung lautet, dass starke KI-Gewinne und eine hohe Investorennachfrage nach neuen KI-Unternehmen allein nicht mehr ausreichen, um branchenweite Gewinne zu garantieren. Dies könnte weiterhin eine erhebliche Belastung für europäische Technologieaktien darstellen, insbesondere für ASML und Infineon.
3. Geopolitik: Iran und Ukraine
Geopolitische Entwicklungen beeinflussen weiterhin die Stimmung. Präsident Trump ließ durchblicken, dass er es nicht eilig habe, über mögliche Militäraktionen gegen den Iran zu entscheiden , und deutete an, dass ein Angriff mit Israel koordiniert würde. Berichte über zunehmende iranische Aggressionen gegen Schiffe in der Straße von Hormus schüren unterdessen die Sorge vor möglichen Unterbrechungen der Energieversorgung.
Bezüglich der Ukraine deutete der US-Gesandte Jared Kushner an, dass Trump weiterhin offen für eine Sicherheitsgarantie nach Artikel 5 sei. Europäische Staats- und Regierungschefs bekräftigten die Bedeutung rechtsverbindlicher Sicherheitsgarantien als Bestandteil künftiger Waffenstillstandsvereinbarungen. Fortschritte in Richtung einer Einigung könnten letztlich die Stimmung in der europäischen Industrie verbessern.
4. Währungen, Anleihen und Rohstoffe
Der US-Dollar blieb angesichts der Risikoaversion relativ stabil, während EUR/USD leicht zulegte. Das Pfund Sterling erholte sich im Vorfeld der britischen Einzelhandelsumsätze und näherte sich der Marke von 1,3100.
Die Futures auf US-Staatsanleihen stiegen, da Anleger sicheren Hafen suchten, während auch die Futures auf deutsche Bundesanleihen zulegten. Gold setzte seinen Abwärtstrend fort und fiel unter 3.600 US-Dollar pro Unze auf ein 14-Monats-Tief. Auch Kupfer gab angesichts von Sorgen um das globale Wachstum und die Industrienachfrage nach.
Der Rohölpreis blieb relativ stabil, wobei die Spannungen im Nahen Osten trotz Sorgen um Angebot und Nachfrage etwas Unterstützung boten. Bitcoin setzte seine Verluste fort und fiel unter 62.000 US-Dollar.
5. Technische Analyse des DAX
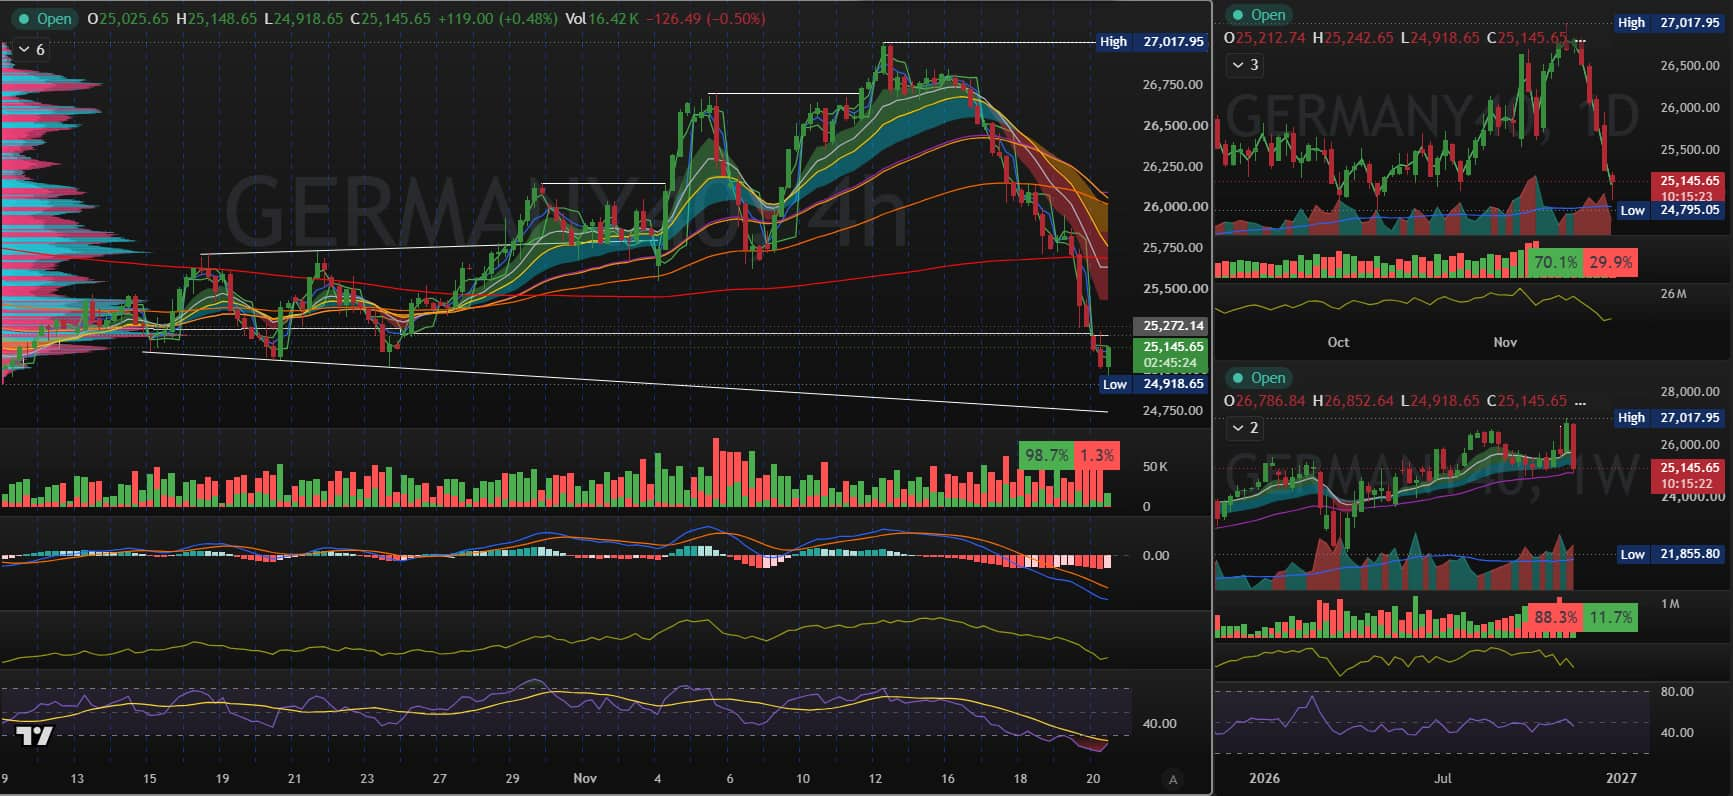
Quelle: Tradingview. DAX
Der DAX startet mit erheblichem Abwärtsdruck in den Freitag, wobei die europäischen Märkte einen schwächeren Handelsstart signalisieren. Die psychologisch wichtige Marke von 25.000 Punkten stellt einen wichtigen Orientierungspunkt dar; ein nachhaltiger Durchbruch könnte weitere Kursverluste bis auf 24.700 Punkte nach sich ziehen. Auf der Oberseite bildet die Zone zwischen 25.750 und 26.000 Punkten eine wichtige Erholungszone. Ein Anstieg über diese Zone würde zur Stabilisierung der kurzfristigen Struktur beitragen, allerdings wären hierfür Bestätigungen durch die breiteren europäischen Aktienmärkte und US-Futures erforderlich.
Philip J Papageorgiou - Head of Investment Research
Follow me on X (ex Twitter) - PhilipForexCom


Neueste Marktnachrichten