Marktüberblick
- US-Aktien geben nach
- Zollsorgen belasteten die Stimmung.
- Unternehmen wie Yum Brands und Caterpillar wiesen auf Kostendruck hin.
- US-Dienstleistungssektor
- Der ISM-Dienstleistungs-PMI fiel im Juli auf 50,1.
- Unternehmen melden höhere Inputkosten und einen schwächeren Personalbedarf.
- Steigende Zölle tragen zu Stagflationsängsten bei.
- US-Fertigungsindustrie und Arbeitsmarkt
- Der ISM-Index für das verarbeitende Gewerbe fiel auf 48,0 – den niedrigsten Stand seit Oktober 2024.
- Der Teilindex für die Beschäftigung sank auf 43,4, was auf eine Schwäche des Arbeitsmarktes hindeutet.
- Die Auftragseingänge stagnieren, die Preise erreichten den höchsten Stand seit Oktober 2022.
- Die Unsicherheit hinsichtlich der Zoll- und Handelspolitik beeinträchtigt die Planung.
- Erwartungen an die Fed und US-Staatsanleihen
- Die Märkte preisen eine Wahrscheinlichkeit von 94 % für eine Zinssenkung im September ein.
- Die 10-jährigen Renditen liegen vor einer Auktion im Wert von 42 Mrd. USD nahe ihrem Mehrmonatstief.
- Unternehmensgewinne
- ~80 % der S&P-500-Unternehmen übertreffen die Erwartungen für das zweite Quartal.
- Der Fokus richtet sich nun auf die bevorstehenden Ergebnisse von Disney und McDonald's.
Geopolitische und politische Entwicklungen
- Eskalierende Zollrhetorik
- Trump droht mit neuen Zöllen auf Halbleiter und Arzneimittel.
- Mögliches Handelsabkommen mit China angedeutet.
- Nominierung des neuen Fed-Gouverneurs wird bis zum Wochenende erwartet.
- Geldpolitik in Großbritannien
- BoE dürfte Zinsen von 4,25 % auf 4,0 % senken.
- Wachstums- und Inflationserwartungen bestimmen künftigen Zinspfad.
- Finanzlage trotz vorangegangener Zinssenkungen weiterhin angespannt.
- Fiskalpolitik unter Beobachtung – Anleiherenditen bleiben hoch (~4,5 %).
- Nächster Haushaltstest im November durch Finanzministerin Rachel Reeves.
Globale Märkte
- Asien
- Gemischte Aktienperformance.
- Japan und Australien übertrafen den Markt.
- Der Brent-Ölpreis stieg um 0,1 % auf 67,78 USD.
- Gold blieb nahe seinem 1-Wochen-Hoch.
- Chinas Bankensektor
- MSCI China Banks Index +12 % seit Jahresbeginn, übertrifft den breiteren Markt.
- Gestützt durch:
- Fiskalische Unterstützung für den Immobiliensektor und die Finanzen der lokalen Regierungen.
- Geringere Kreditrisiken und stärkere Kapitalpuffer.
- Steigende Kreditnachfrage (+5 % im Juni gegenüber dem Vorjahr).
- Die Bewertungen bleiben attraktiv (KGV 5,91 gegenüber 12,1 im Marktdurchschnitt).
Unternehmens- und Technologie-News
- xAI bringt Grok Imagine auf den Markt
- Erzeugt Videos aus Text/Bildern.
- Der „Spicy Mode” ermöglicht Premium-Nutzern suggestive Inhalte.
- Spiegelt Elon Musks Bestreben nach weniger KI-Beschränkungen wider.
- Wirft ethische Bedenken hinsichtlich Deepfakes und Missbrauch auf.
- Apples KI-Pläne
- Aufbau einer „Antwortmaschine” im Stil von ChatGPT durch ein neues internes Team.
- Ziel ist es, die Abhängigkeit von Google-Suchwerkzeugen zu verringern.
- Könnte in Siri, Safari und andere Apple-Produkte integriert werden.
- Könnte Apples Assistenz- und Sucherfahrung neu gestalten.
- NASA-Satellitenabschaltung
- Die Trump-Regierung ordnet die Beendigung zweier CO₂-Überwachungsmissionen an.
- Es gibt keinen offiziellen Grund, aber es steht im Zusammenhang mit der Skepsis gegenüber dem Klimawandel.
- Könnte die Klimaüberwachung, -prognose und -forschung beeinträchtigen.
Kryptowährungen und digitale Vermögenswerte
- Bitcoin-Meilenstein
- Schloss den Juli bei 115.644 USD – höchster Monatsabschluss aller Zeiten.
- Absorbierte eine Überweisung in Höhe von 9 Mrd. USD aus einer Wallet aus der Satoshi-Ära.
- Die vom IWF geleitete Aktualisierung des SNA umfasst Kryptowährungen in den Daten zum nationalen Vermögen.
- Kryptowährungen werden nun als „nicht produzierte nichtfinanzielle Vermögenswerte” gezählt.
- Ethereum-Treasury-Anstieg
- 20 Tage in Folge mit Netto-ETF-Zuflüssen im Juli, insgesamt 5,4 Mrd. USD.
- 1,26 Millionen ETH (~1 % des Angebots) wurden seit Juni von Unternehmen gekauft.
- BitMine ist der größte öffentliche ETH-Inhaber (833.000 ETH).
- Institutionelle Anleger konzentrieren sich auf das Staking, DeFi und die Programmierbarkeit von ETH.
- Standard Chartered erwartet, dass der Anteil von ETH an den Treasury-Aktien auf 10 % steigen wird.
- DAX Technische Analyse 4 Stunden
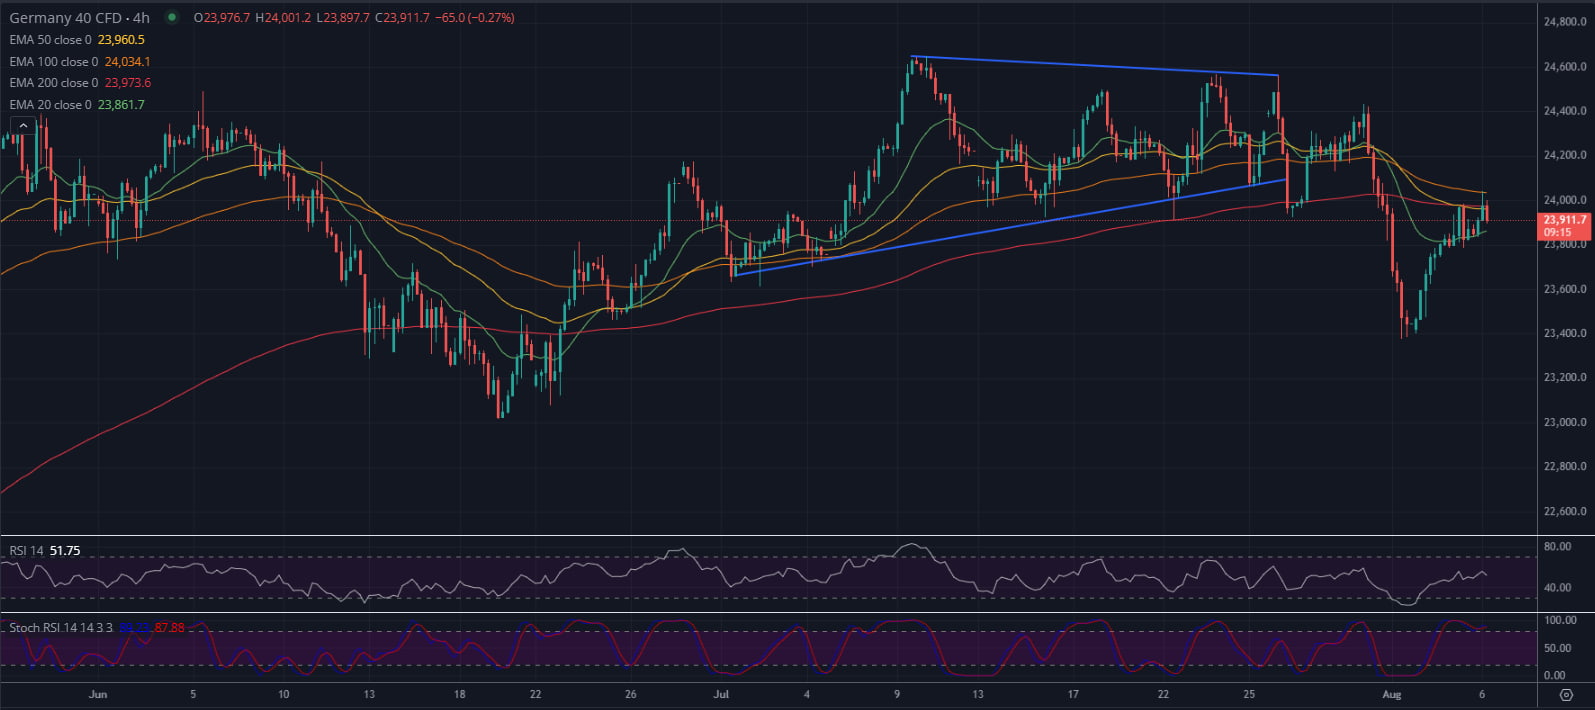
Der DAX hat sich nach einem starken Rückzug wieder erholt, die 200 EMA wieder überschritten und ist in den ehemaligen Aufwärtskanal zurückgekehrt. Der Kurs verbleibt jedoch unterhalb des Schnittpunkts der 50 EMA und des vorherigen horizontalen Widerstands bei 23.950–24.000, der weiterhin als wichtige Drehpunktzone fungiert. Die jüngste Kerze deutet auf eine Ablehnung aus diesem Bereich hin, wodurch die kurzfristige Dynamik ungewiss bleibt.
Der RSI ist in den neutralen Bereich nahe 50 zurückgekehrt, während der stochastische RSI sich den überkauften Niveaus nähert, was auf eine mögliche Verlangsamung der bullischen Dynamik hindeutet. Die Bullen werden einen Durchbruch und einen Schlusskurs über 24.000 sehen wollen, um eine Fortsetzung der Erholung zu bestätigen, während ein Scheitern über der 23.860-Zone einen weiteren Abwärtsschwung auslösen könnte. Die Kursentwicklung bleibt zwischen den gleitenden Durchschnitten und den Grenzen der vorherigen Konsolidierungsstruktur gefangen, sodass die nächste Ausbruchsrichtung entscheidend für die kurzfristige Tendenz sein wird.
--Verfasst von Philip Papageorgiou – Marktanalyst
-Folgen Sie mir auf X (ex Twitter): PhilipForexCom


Neueste Marktnachrichten