Aktien:
Die US-Aktien schlossen am Donnerstag uneinheitlich. Der Nasdaq 100 (+0,3 %) entwickelte sich dank der Unternehmensgewinne von Alphabet überdurchschnittlich, während der Small-Cap-Index Russell 2000 (-1,4 %) hinterherhinkte. Alphabet stieg um 1 %, Tesla fiel jedoch um 8,2 % und trug damit zur Divergenz innerhalb des Sektors bei: Kommunikationswerte legten zu, während Konsumgüter und Rohstoffe nachgaben. Dow Inc. (-17,5 %) war nach schlechten Ergebnissen ein großer Belastungsfaktor.
Zölle und Handel:
· Finanzminister Bessent sagte, die USA seien in Bezug auf den Handel mit China in einer guten Position und würden sich mit Chinas Käufen von sanktioniertem russischem und iranischem Öl befassen.
· Der britische Premierminister Starmer plant, Präsident Trump zu niedrigeren Zöllen auf britischen Stahl zu drängen.
· Indiens Handelsminister sagte, ein Handelsabkommen mit den USA komme gut voran und könne vor Ablauf der Frist am 1. August abgeschlossen werden.
· Präsident Trump besuchte die Fed, bekräftigte seine Forderung nach niedrigeren Zinsen und bezeichnete das Treffen mit Powell als „produktiv”.
Währungen & Zinsen:
· Der US-Dollar-Index (DXY) stieg nach gemischten PMI-Daten und rückläufigen Arbeitslosenanträgen leicht an.
· Der EUR/USD pendelte nach Schwankungen nach der EZB-Sitzung in der Nähe seiner vorherigen Tiefststände. EZB-Vertreter sollen die Hürde für eine Zinssenkung im September hoch gelegt haben.
Rohstoffe
· Der Rohölpreis stieg leicht an, doch die Gewinne wurden durch Berichte über eine mögliche Wiederaufnahme der Ölförderung in Venezuela durch Chevron begrenzt.
· Die USA könnten PDVSA-Partnern im Ausland, darunter Chevron, begrenzte Lizenzen erteilen, obwohl Vertreter dies nicht bestätigten.
· Der Spotpreis für Gold gab nach, nachdem der Dollar seine früheren Verluste wieder wettgemacht hatte.
· Der Bitcoin rutschte ab und näherte sich der Marke von 115.000 USD.
Geopolitik:
· Der französische Präsident Macron kündigte an, dass Frankreich im September einen palästinensischen Staat anerkennen werde.
· Die israelische Führung verurteilte Macrons Ankündigung scharf und bezeichnete sie als Bedrohung für die nationale Sicherheit.
· Auch die USA lehnten Macrons Plan ab.
· Die militärischen Spannungen zwischen Thailand und Kambodscha eskalierten, es gab Berichte über Grenzkonflikte und zivile Opfer. Thailand warf Kambodscha vor, Langstreckenwaffen gegen zivile Gebiete eingesetzt zu haben.
Wirtschaftsdaten:
· Deutschland Ifo (Juli):
o Geschäftserwartungen: 91,1 (gegenüber 90,7 zuvor)
o Aktuelle Einschätzung: 86,7 (gegenüber 86,2 zuvor)
o Geschäftsklimaindex: 89,0 (gegenüber 88,4 zuvor)
· US-Auftragseingänge für langlebige Güter (Juni): -10,4 % (gegenüber +16,4 % zuvor) – ein deutlicher Rückgang des monatlichen Wachstums.
DAX Technische Analyse 4-Stunden-Chart
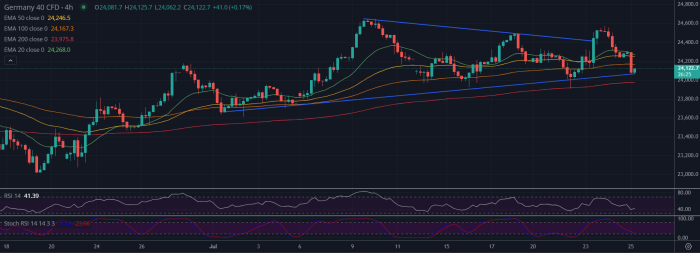
Der Deutschland 40 Index (DAX) handelt derzeit innerhalb eines fallenden Dreiecksmusters, wobei der Kurs kürzlich die untere Grenze bei 24.000 getestet hat, die eng mit den 100- und 200-EMA-Unterstützungen übereinstimmt. Trotz der abfallenden Widerstandslinie, die die neuen Höchststände begrenzt, hat sich der Kurs bislang über der seit Ende Juni gebildeten steigenden Unterstützungslinie gehalten, was darauf hindeutet, dass die Konsolidierungsphase noch nicht durchbrochen ist.
Die Momentum-Indikatoren zeigen gemischte Signale: Der RSI liegt nahe 41, was auf bearischen Druck hindeutet, aber noch keine Überverkauft-Situation signalisiert, während der stochastische RSI im überverkauften Bereich liegt, was auf eine mögliche kurzfristige Erholung hindeutet. Wenn der Kurs sich über der Unterstützungszone bei 24.000 halten und die 50 EMA bei 24.250 zurückerobern kann, könnten die Bullen einen erneuten Angriff auf die obere Trendlinie versuchen. Ein Durchbrechen der aufsteigenden Unterstützung könnte jedoch weitere Abwärtsbewegungen in Richtung 23.800 oder darunter auslösen.


Neueste Marktnachrichten