Deutschland: Geschäftsklima verbessert sich, aber noch kein Durchbruch
- Der IFO-Geschäftsklimaindex stieg im März auf 86,7 (zuvor 85,3), den höchsten Stand seit Juli 2024, da der Optimismus in der verarbeitenden Industrie, im Dienstleistungssektor und im Einzelhandel zunahm.
- Treiber: Erwartung umfangreicher staatlicher Investitionsprogramme (Infrastruktur und Verteidigung).
- Allerdings bleibt die Stimmung im Baugewerbe aufgrund anhaltender Auftragsrückgänge gedämpft, und der Index verbleibt deutlich unter dem Niveau vom Frühjahr 2024.
- Der Euro konnte nicht davon profitieren und fiel zum fünften Mal in Folge und handelte in Asien bei 1,0790.
DAX Technische Analyse 1 Tag
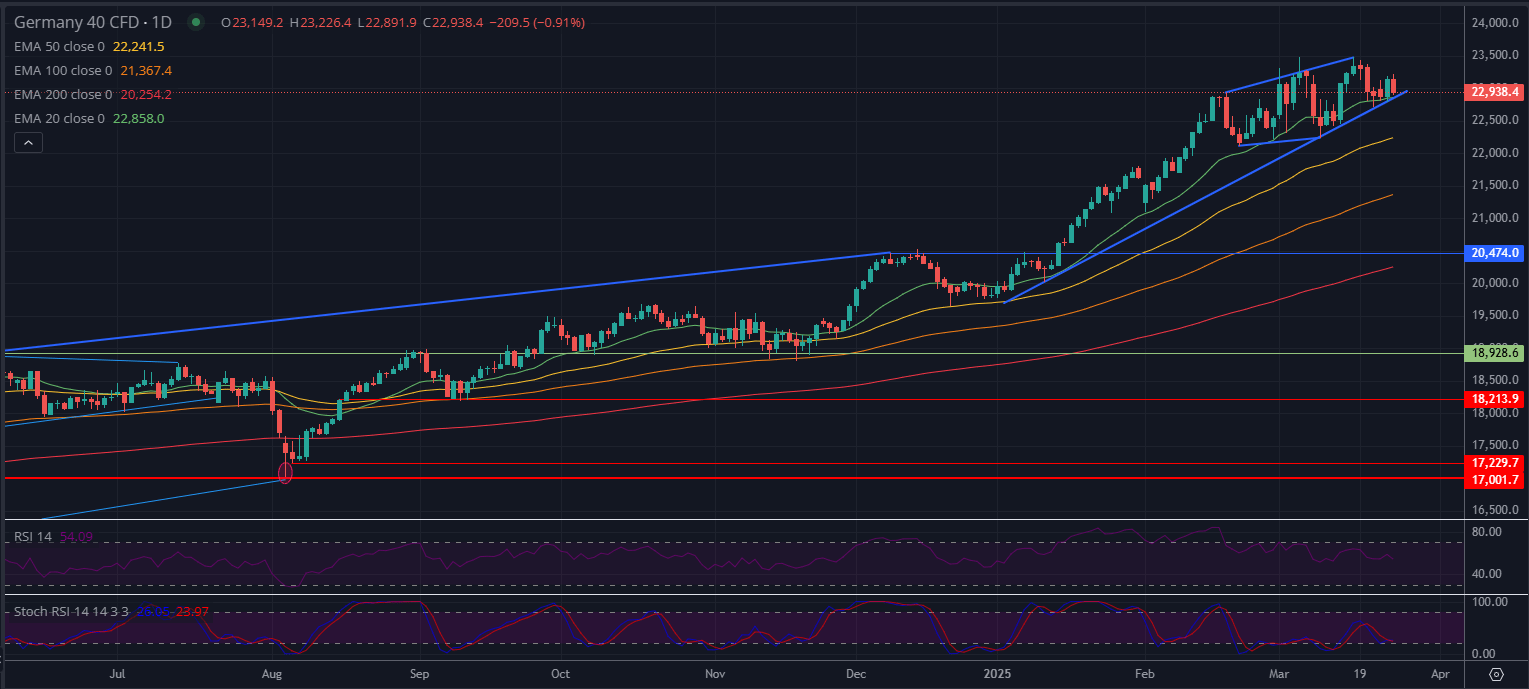
Der Germany 40 (DAX) Tageschart zeigt Anzeichen einer Konsolidierung innerhalb eines steigenden Keilmusters, das durch eine sich verengende Preisbewegung zwischen höheren Hochs und höheren Tiefs gekennzeichnet ist. Die heutige bearische Kerze, die bei 22.938,4 (-0,91 %) schließt, deutet auf eine mögliche Schwäche hin, insbesondere da der Preis direkt auf der Keil-Unterstützungslinie und leicht über dem 20 EMA (22.858) liegt.
Der RSI liegt bei etwa 54, was neutral ist und darauf hindeutet, dass es Spielraum in beide Richtungen gibt. Unterdessen bewegt sich der Stochastic RSI in Richtung überverkaufter Bereich, was kurzfristig auf weitere Abwärtsbewegungen hindeuten könnte, sofern nicht bald Käufer einspringen.
Wenn 22.850–22.800 (Unterstützung und 20 EMA-Zone) nicht halten, wäre das nächste Abwärtsziel die 50 EMA bei 22.241, gefolgt von einer stärkeren Unterstützung bei 21.750. Auf der Oberseite müssten die Bullen 23.200+ zurückerobern und mit Volumen aus dem Keil ausbrechen, um den Aufwärtstrend wieder aufzunehmen und 23.600–23.800 anzusteuern.
Zusammenfassung: Der Aufwärtstrend ist technisch gesehen noch intakt, aber die steigende Keilformation und die neue Schwäche mahnen zur Vorsicht. Ein Ausbruch aus dem Keil würde wahrscheinlich eine kurzfristige Korrektur bestätigen, während ein Aufschwung eine Kaufgelegenheit bieten könnte, um wieder in den Trend einzusteigen.
Euro-Ausblick
- EUR/USD verbleibt trotz besserer deutscher Daten unter Druck.
- Der Markt wartet auf weitere Strukturreformen in Deutschland, bevor sich das Vertrauen wesentlich verbessert.
- Die EZB bleibt zurückhaltend, hat die Zinsen am 6. März zum fünften Mal gesenkt und bleibt datenabhängig.
- Die Inflation lässt nach, aber die Wachstumsaussichten werden nach unten korrigiert (2025: 0,9 %, 2026: 1,2 %).
- Nächste EZB-Sitzung: 17. April.
US-Verbrauchervertrauen sinkt drastisch
- Der Conference Board Index fiel auf 92,9, den niedrigsten Stand seit Januar 2021.
- Die Erwartungskomponente stürzte auf 65,2 ab, den niedrigsten Stand seit 2013.
- Die Inflationserwartungen für die nächsten 12 Monate stiegen auf 6,2 %, den höchsten Stand in diesem Jahr.
- Die Renditen US-amerikanischer Staatsanleihen sanken, der US-Dollar gab als Reaktion darauf leicht nach.
Gold: Nachfrage als sicherer Hafen hält den Preis über 3.000 $
- Gold verbleibt stabil über 3.000 $/oz, nachdem es am vergangenen Donnerstag einen Rekordwert von 3.057 $/oz erreicht hatte.
- ETF-Nachfrage stieg am Montag sprunghaft an: 750.000 oz wurden an einem einzigen Tag gekauft.
- Spekulanten erhöhten ihre Long-Positionen, und die Zentralbankkäufe in Südostasien sind weiterhin stark.
- Kurzfristig sind Preissenkungen möglich, aber langfristig verbleibt der Trend nach oben.
Andere Rohstoffe
- Die Daten zu den Ölvorräten werden heute erwartet, aber Gold und Gas dominieren die Aufmerksamkeit:
- Rohöl: Es wird ein Lageraufbau von +1,5 Mio. Barrel erwartet.
- Erdgas: Die Preise stiegen letzte Woche nach dem Angriff auf die Sudzha-Raffinerie sprunghaft an, wobei die Lagerbestände in Deutschland auf 29,7 % sanken.
- Kupfer:
- Erreichte 9.951 $/Tonne, den höchsten Stand seit Mai 2023.
- Getrieben durch die Bevorratung in den USA vor den Zöllen und die globale Versorgungsknappheit.
- Der Aufwärtstrend könnte begrenzt sein, wenn sich die zollbedingte Nachfrage abkühlt oder sich das globale Wachstum verlangsamt.
Unternehmens-Highlights
- Nvidia-Aktie vorbörslich um 1,1 % gefallen; KI-Chips könnten immer noch von Trumps vorgeschlagenen Halbleiterzöllen betroffen sein.
- BYD meldet einen Rekordumsatz von 107 Milliarden US-Dollar im Jahr 2024 und überholt damit Tesla beim Gesamtfahrzeugabsatz.
- Alibaba stellt wieder ein und begründet dies mit dem gestiegenen Vertrauen nach Xi Jinpings neuer Geschäftsoffensive und der Sorge über eine aufkommende KI-Blase in den USA.
Wichtige Daten heute (MEZ)
- 13:30 – USD: Auftragseingänge für langlebige Güter (Februar)
- Erwartet: -1,1 % | Vorher: +3,1 %
- 15:30 – USD: Rohöllagerbestände
- Erwartet: +1,5 Mio. | Vorher: +1,745 Mio.
Marktausblick
- Deutsche Daten zeigen erste Anzeichen einer Verbesserung, aber der EUR entwickelt sich unterdurchschnittlich, was auf die allgemein risikofreudige Stimmung und die Zurückhaltung der EZB zurückzuführen ist.
- Gold verbleibt unterstützt, da Investoren angesichts der Zollunsicherheit und geopolitischen Risiken nach Sicherheit streben.
- US-Verbraucherdaten verstärken die Rezessionsängste, während Unternehmensaktivitäten in China eine Erholungsdynamik signalisieren.
- Händler betrachten die US-Daten zu langlebigen Gütern und Öl als nächste kurzfristige Katalysatoren.


Neueste Marktnachrichten