Marktübersicht – 24. März 2025
Globale Marktstimmung
- US-Aktien-Futures eröffneten höher:
- S&P 500 +0,7 %, Nasdaq +0,8 % in der Hoffnung, dass Trumps Zölle weniger schädlich sein könnten als befürchtet.
- EUR/USD stabil über 1,08 $, unterstützt durch Marktoptimismus und Lockerung der EZB.
- Händler verbleiben vorsichtig, da die Zollpolitik mit der voraussichtlichen Umsetzung ab dem 2. April weiterhin unvorhersehbar bleibt.
- Gold bewegt sich mit 3.021 $/oz nahe Rekordhöhen und Bitcoin wird um die 87.000 $ gehandelt.
- Schwellenländer, insbesondere die Türkei und Indonesien, stehen weiterhin unter Druck.
- Berichten zufolge könnte es bis zum 20. April zu einem Waffenstillstand zwischen Russland und der Ukraine kommen, doch Analysten warnen, dass Rezessions- und Stagflationsängste weiterhin bestehen.
Wichtige Daten und Termine heute
- Globale PMIs im Fokus:
- US S&P Manufacturing PMI (März): 51,9 (gegenüber 52,7 zuvor)
- US S&P Services PMI (März): 51,2 (gegenüber 51,0 zuvor)
- PMI der Eurozone dürfte leicht steigen (von 47,6 auf 48,0)
- S&P 500 Index heute neu gemischt:
- Neue Zugänge: DoorDash, Williams-Sonoma, Expand Energy, TKO Group
- Entfernt: BorgWarner, Teleflex, Celanese, FMC
Technische Analyse des DAX
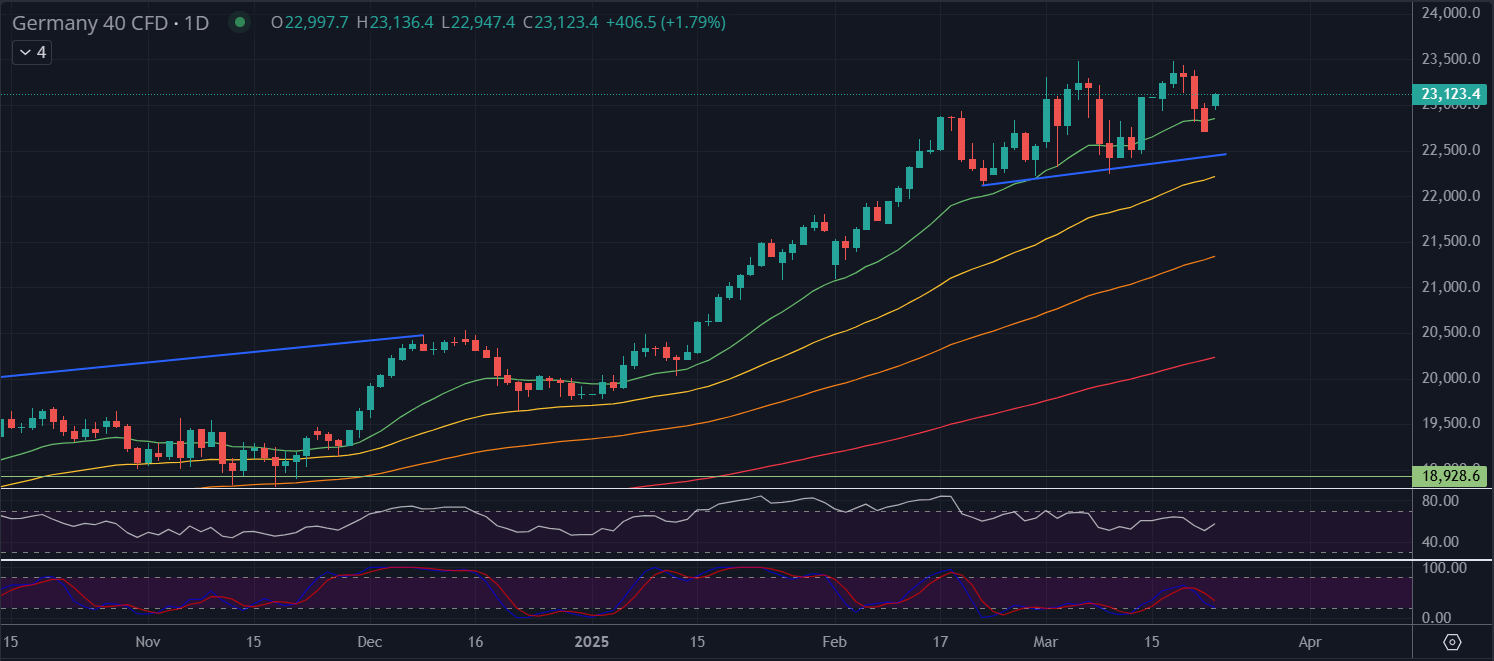
- DAX erholte sich von der Unterstützung bei 22.800 und liegt nun bei 23.123,4 (+1,79 %), was auf eine erneute bullische Dynamik hindeutet.
- RSI steigt und Stochastic RSI Crossover unterstützt weiteren Aufwärtstrend.
- Wichtige Widerstandslevel:
- 23.500–23.600 Zone: potenzieller Ausbruchsbereich
- 23.480: Allzeithoch
- Wichtige Unterstützung:
- 22.800, gefolgt von 22.100–21.750, falls der Trend scheitert
Rohstoffe
Gold
- Erreichte 3.057,57 $/oz letzte Woche und fiel am Freitag leicht auf 3.022,94 $ zurück.
- Die Nachfrage verbleibt stark und Rückgänge könnten langfristige Käufer anziehen.
Erdgas
- TTF-Gaspreise stiegen letzte Woche um fast 10 % aufgrund von:
- Stillstand der Waffenstillstandsgespräche in der Ukraine
- Angriff auf die Sudzha-Tankstelle (Russland)
- Deutschlands Speicherfüllstände sanken auf 29,7 % (von 98 % im November)
- Die EU verlangt eine Auffüllung von 90 % bis November, wobei eine mögliche Reduzierung auf 80 % diskutiert wird
Kupfer
- Trumps Zollandrohungen haben die Kupferlagerhaltung verstärkt und die Preise auf 9.951 $/Tonne getrieben, den höchsten Stand seit 10 Monaten.
- 100.000–150.000 Tonnen raffiniertes Kupfer in die USA umgeleitet
- Nachfragesteigerung reduzierte globale Lagerbestände, aber Zölle und Wachstumsängste könnten den Aufwärtstrend in den kommenden Wochen begrenzen.
Bitcoin
- Handel bei 87.000 $, wobei die US-Politik möglicherweise unterstützend wirkt:
- Bitcoin Act of 2025 schlägt den Erwerb von 1 Million BTC über fünf Jahre durch die USA vor
- Finanzierung über Goldzertifikatsverkäufe der Federal Reserve
- Ziel: Diversifizierung der US-Reserven auf budgetneutrale Weise
Ausblick
- Die Marktdynamik bleibt verhalten, wobei der Optimismus durch drohende Zölle gedämpft wird.
- Schwerpunkte dieser Woche:
- US-PCE-Inflationsdaten
- Australische und japanische Inflationszahlen
- Britischer Frühjahrshaushalt
- Große chinesische Unternehmensgewinne
- Gold und Kupfer verbleiben auf hohem Niveau, während die Volatilität von Erdgas durch das Kriegsrisiko und die EU-Speichermandate bestimmt wird.
- DAX verbleibt im bullischen Bereich und peilt Allzeithochs an, wenn der Widerstand bei 23.500–23.600 durchbrochen wird.


Neueste Marktnachrichten