Europäische Markteröffnung | Positive Stimmung nach Trumps versöhnlichen China-Tönen
Montag, 13. Oktober 2025
Marktüberblick
• Europa: Aktien-Futures deuten auf eine moderate Erholung nach dem starken Ausverkauf am Freitag hin. Euro Stoxx 50 Futures +0,68 %, nachdem die Kassamärkte aufgrund von Handelsängsten um –1,7 % geschlossen hatten.
• APAC: Regionale Aktien starteten schwächer nach dem Zollschock vom Freitag, machten jedoch Verluste nach Trumps versöhnlichen Wochenendkommentaren („Keine Sorge wegen China, alles wird gut!“) teilweise wett. Japan feiert Feiertag; China, Hongkong und Südkorea teilweise geschlossen.
• US-Futures: Erholen sich leicht nach den deutlichen Rückgängen vom Freitag (SPX –2,7 %, NDX –3,5 %, DJI –1,9 %).
• Anstehende Daten: Deutscher Erzeugerpreisindex (WPI, Sep), OPEC MOMR, sowie Redner von BoE, Fed und RBA.
• Feiertage: US Columbus Day (Anleihemärkte geschlossen), Kanadischer Erntedank.
• US-CPI: Das BLS bestätigte, dass die September-Verbraucherpreise am 24. Oktober um 08:30 EDT / 13:30 BST veröffentlicht werden.
EU: DAX Technische Analyse
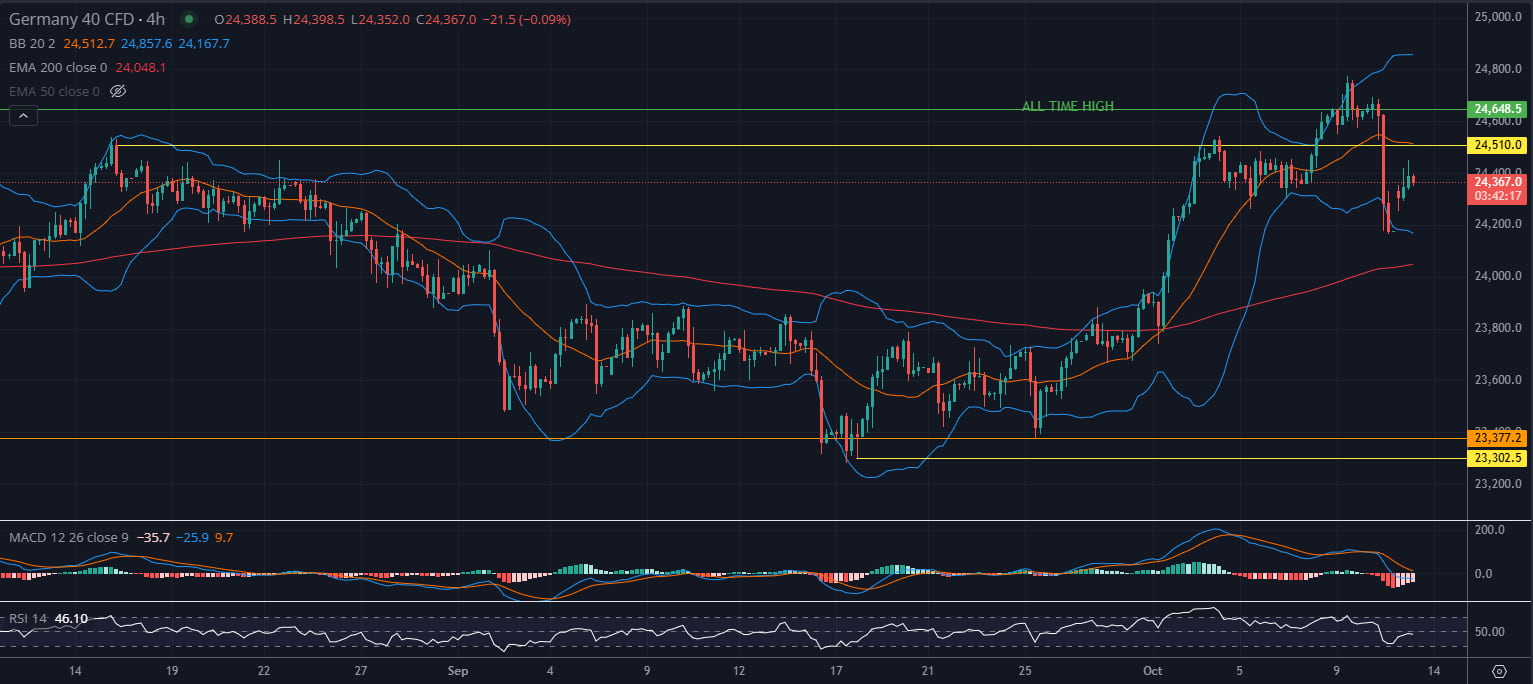
Der Germany 40 CFD (4H) ist zurückgefallen, nachdem er sich nicht über dem Ausbruchslevel bei 24.510 halten konnte, und bewegt sich nun in der Zone 24.300–24.350. Der Kurs notiert nahe der 200 EMA (24.050), die aktuell als dynamische Unterstützung fungiert. Der RSI (46) zeigt neutrales bis schwächeres Momentum, während der MACD unter der Signallinie bleibt und damit kurzfristigen Abwärtsdruck, jedoch keinen Trendbruch bestätigt.
Strukturell bleibt der Aufwärtstrend intakt, solange der Kurs über 24.000 liegt. Widerstand bei 24.510, gefolgt vom Allzeithoch (24.648). Ein Anstieg über 24.510 würde den bullischen Bias wiederherstellen, während ein Bruch unter die 200 EMA Raum für einen Rückgang in Richtung 23.900–23.800 eröffnen könnte.
Tonalität: Korrektive Rücksetzung innerhalb eines übergeordneten Aufwärtstrends.
Große Berichtswoche startet erneut
Eine bedeutende Woche für Unternehmen, insbesondere angesichts der erwarteten Zinssenkungen – die Rede von Jerome Powell am Dienstag wird dabei besonders wichtig sein.
Dienstag, 14. Oktober (Premarket): J.P. Morgan Chase & Co, Johnson & Johnson, Wells Fargo & Company, Goldman Sachs Group, Inc, Citigroup.
Mittwoch, 15. Oktober (Premarket): ASML Holdings N.V, Bank of America Corporation, Morgan Stanley, Abbott Laboratories.
Donnerstag, 16. Oktober (Premarket): Taiwan Semiconductor Manufacturing Company Ltd, The Charles Schwab Corporation.
Freitag, 17. Oktober (Premarket): American Express Company, State Street Corporation, Truist Financial Corporation.
Handel & Zölle
• USA–China-Spannungen:
-
Trump kündigte 100-%-Zölle auf chinesische Importe ab dem 1. November sowie Exportkontrollen für kritische Software an.
-
Am Wochenende versöhnlichere Töne über Truth Social, signalisiert Kooperationsbereitschaft mit Peking.
• Chinas Reaktion:
-
Handelsministerium bezeichnete die US-Zölle als „Doppelmoral“ und erklärte, man „habe keine Angst vor einem Konflikt“.
-
Verteidigte die Kontrollen bei Seltenen Erden als legitim, betonte aber, dass kein vollständiges Exportverbot bestehe.
-
Führte Sonderhafenabgaben für US-Schiffe als Gegenmaßnahme ein.
• Weitere Handelsmeldungen:
-
USA erwägen Zollrückvergütungen, Entscheidung steht aus.
-
EU plant laut FT 50-%-Zölle auf Stahlimporte über dem Quotenlimit von 2013.
-
USA lehnen UN-Vorschlag einer globalen CO₂-Steuer ab, prüfen Untersuchungen und Sanktionen gegen unterstützende Staaten.
-
Kanada entwickelt eine neue Industriestrategie, um US-Zölle auszugleichen, und prüft neue Exportmärkte.
-
Schweiz–China: Vereinbarung zur Beschleunigung der FTA-Modernisierung.
Makro & Politik
• Fed-Ausblick:
-
Musalem (Stimmberechtigt 2025): Inflation weiterhin hoch, Arbeitsmarkt kühlt ab; offen für eine „Versicherungs-Zinssenkung“, warnte jedoch vor begrenztem Spielraum.
-
Industrieproduktionsdaten verzögert sich wegen des Shutdowns; Datenlücken bestehen fort.
-
Shutdown-Auswirkungen: Tausende Bundesentlassungen, Regierung leitete Mittel um, um Militärgehälter zu sichern.
• US-Inland:
-
Trump warnte vor „demokratisch orientierten Entlassungen“ und gab weiterhin den Demokraten die Schuld am Shutdown.
-
Vizepräsident Vance bestätigte, dass das Justizministerium Trumps Aufforderung zur Strafverfolgung politischer Gegner nicht folgt.
-
FT-Studie: Lockerung der Kapitalanforderungen könnte 2,6 Bio. USD zusätzliche Kreditkapazität für US-Banken freisetzen.
APAC-Sitzung
• Japan: Geschlossen wegen Feiertag.
• ASX 200: Schwächer aufgrund von Verlusten im Technologie-, Energie- und Telekomsektor; Goldminen profitierten vom Anstieg des Spot-Goldpreises über 4.000 USD/oz, einem neuen Rekord.
• KOSPI: Im Minus; Samsung Electronics verlor nach einem 445,5 Mio. USD Patenturteil.
• China: Exporte +8,3 % YoY (Erwartung +6 %), Importe +7,4 % YoY (Erwartung +1,5 %); Handelsbilanzüberschuss 90,45 Mrd. USD.
FX:
-
USD stabil (DXY unverändert) bei gemischter Stimmung und dünnem Handel.
-
EUR seitwärts; in Frankreich politische Umstrukturierung (Lecornu erneut als Premierminister bestätigt).
-
GBP stabil nahe Hochs; Berichte über 7 Mrd. GBP Rentensteuerbelastung im kommenden UK-Haushalt.
-
JPY leicht schwächer; USD/JPY >150, BoJ-Feiertag.
-
AUD/NZD fester durch Rohstofferholung.
Renditen:
-
US-Treasuries: Kaum verändert (US-Anleihemärkte geschlossen).
-
Bunds: Etwas niedriger vor deutschem WPI-Bericht.
-
JGB-Auktion: Starke Nachfrage trotz vorangegangenen Renditeanstiegs.
Rohstoffe:
-
Öl: Moderate Erholung nach dem 3–4-%-Rückgang am Freitag; Brent gewinnt leicht.
-
Gold: Rekord über 4.000 USD/oz; Goldman Sachs hebt Dezember-2026-Ziel auf 4.900 USD/oz an.
-
Kupfer: Fester nach Trumps weicheren China-Aussagen; Risikostimmung verbessert sich.
Krypto: Bitcoin volatil, erholte sich teilweise nach dem „Krypto-Einbruch“ der Vorwoche.
Geopolitik
Naher Osten
• Ägypten-Gipfel: Über 20 Staats- und Regierungschefs (darunter Trump, Starmer, Macron, Costa) nehmen an der Unterzeichnung des Gaza-Friedensabkommens teil.
• Geiselfreilassung: Israel erwartet am Montagmorgen die Freilassung von 20 Geiseln; palästinensische Gefangene sollen anschließend folgen.
• Iran: Lehnte Beitritt zu den Abraham-Abkommen ab, bezeichnete sie als „Wunschdenken“; offen für „faire und ausgewogene“ US-Atomverhandlungen über Vermittler.
Russland–Ukraine
• Trump: Erwägt die Entsendung von Tomahawk-Raketen in die Ukraine, betonte aber, dass keine Eskalation angestrebt werde.
• Selenskyj: Bedankte sich bei Trump für die Unterstützung; betonte, dass die Raketen nur militärische Ziele treffen sollen.
• Russland: Startete massive Drohnen- und Raketenangriffe, traf ukrainische Energieinfrastruktur.
• EU: Beschloss, die Bewegungsfreiheit russischer Diplomaten wegen Sabotageverdachts einzuschränken.
Weitere globale Themen
• Pakistan–Afghanistan: Tödliche Grenzgefechte (22 pakistanische Soldaten, über 200 afghanische Tote).
• Philippinen–China: Marinekollision nahe Sandy Cay; beide Seiten machen sich gegenseitig verantwortlich.
• Nordkorea–Russland: Kim und Medwedew besprachen engere militärische Zusammenarbeit; DPRK droht, „alle Bedrohungen zu zerstören“.
• EU–UK:
-
UK-Premier Starmer überarbeitet das Planungsgesetz und bereitet Steuererhöhungen und Ausgabenkürzungen für den Haushalt im November vor.
-
Frankreich: Lecornu bestätigt Regierungsumbildung; Roland Lescure bleibt Finanzminister.
-
EZB’s Vujcic: „Die Zinssätze liegen auf einem guten Niveau“ – signalisiert stabile geldpolitische Haltung.
Zentrale Marktthemen
• US–China-Zölle: Volatilität ließ nach Trumps versöhnlichen Kommentaren nach, doch die Frist am 1. November bleibt ein Risiko.
• Gold-Rally: Neue Rekordhochs unterstreichen anhaltende Nachfrage nach sicheren Häfen und Erwartungen weiterer geldpolitischer Lockerung.
• Europäische Eröffnung: Erwartet wird eine vorsichtige Erholungsrally, angeführt von Rohstoff-, Industrie- und defensiven Werten.
• Datenlücke: Der US-Government-Shutdown schränkt weiterhin wichtige Veröffentlichungen ein – Fokus auf CPI am 24. Oktober.
• Makro-Tonlage: Inflationsresistenz versus nachlassendes Wachstum bleibt der zentrale Faktor für die Risikostimmung.


Neueste Marktnachrichten