Fed-Entscheidung
• Das FOMC senkte die Zinsen um 25 Basispunkte auf 3,50–3,75 %, unter Verweis auf moderates Wachstum und schwache Beschäftigungszuwächse; die Arbeitslosigkeit stieg im September.
• Abstimmung 9–3:
o Goolsbee, Schmid wollten keine Änderung.
o Miran drängte auf eine Senkung um 50 Basispunkte.
• Dot-Plots zeigen Uneinigkeit; Powell signalisierte „Abwarten“ bis 2026.
• Wachstumsprognose für 2026 auf 2,3 % angehoben (von 1,8 %); Inflation auf 2,4 % reduziert.
• Median-Pfad: je eine Senkung um 25 Basispunkte in 2026 und 2027.
• Fed nimmt Anleihekäufe zur Liquiditätsstützung wieder auf.
• Marktreaktion: Aktien steigen, Zinskurve steiler, USD schwächer.
Daten heute (MEZ)
13:00 USD OPEC-Monatsbericht
14:30 USD Fortgesetzte Arbeitslosenhilfe erwartet: 1.950 Tsd., vorher 1.939 Tsd.
14:30 USD Erstanträge au Arbeitslosenhilfe erwartet: 220 Tsd., vorher 191 Tsd.
18:00 USD 30-jährige Anleiheauktion, vorher 4,694 %
Marktbewegungen
• Wall Street im Plus: Dow +1,05 %, S&P 500 +0,67 %, Nasdaq +0,33 % dank Fokus der Fed auf Arbeitsmarkt.
• Industrie führt: GE Vernova +15,6 % wegen starker KI-gestützter Infrastrukturprognose.
• Oracle enttäuscht: Nachbörslich -11 % wegen schwacher Umsatz-/Gewinnprognose → Tech-Stimmung belastet.
• Globale Futures schwächer: Oracle-Miss löscht Fed-Optimismus; europäische Tech-Werte unter Druck; Bitcoin -2 %.
• Japan: Nikkei -1 %, SoftBank -8 %, Sorgen um Stargate-Datenzentrum; Tech und Banken geben nach.
KI & Arbeitsmarkt
• Stanford-Studie:
o Jobs für 22–25-Jährige in KI-exponierten Rollen seit Ende 2022 um ~6 % zurückgegangen.
o Ältere Arbeitnehmer in denselben Rollen +6–9 %.
• Auswirkungen konzentriert auf automatisierbare Aufgaben; unterstützende Rollen verzeichnen Jobwachstum.
Deutschland – DAX – Technische Analyse (1-Tages-Chart)
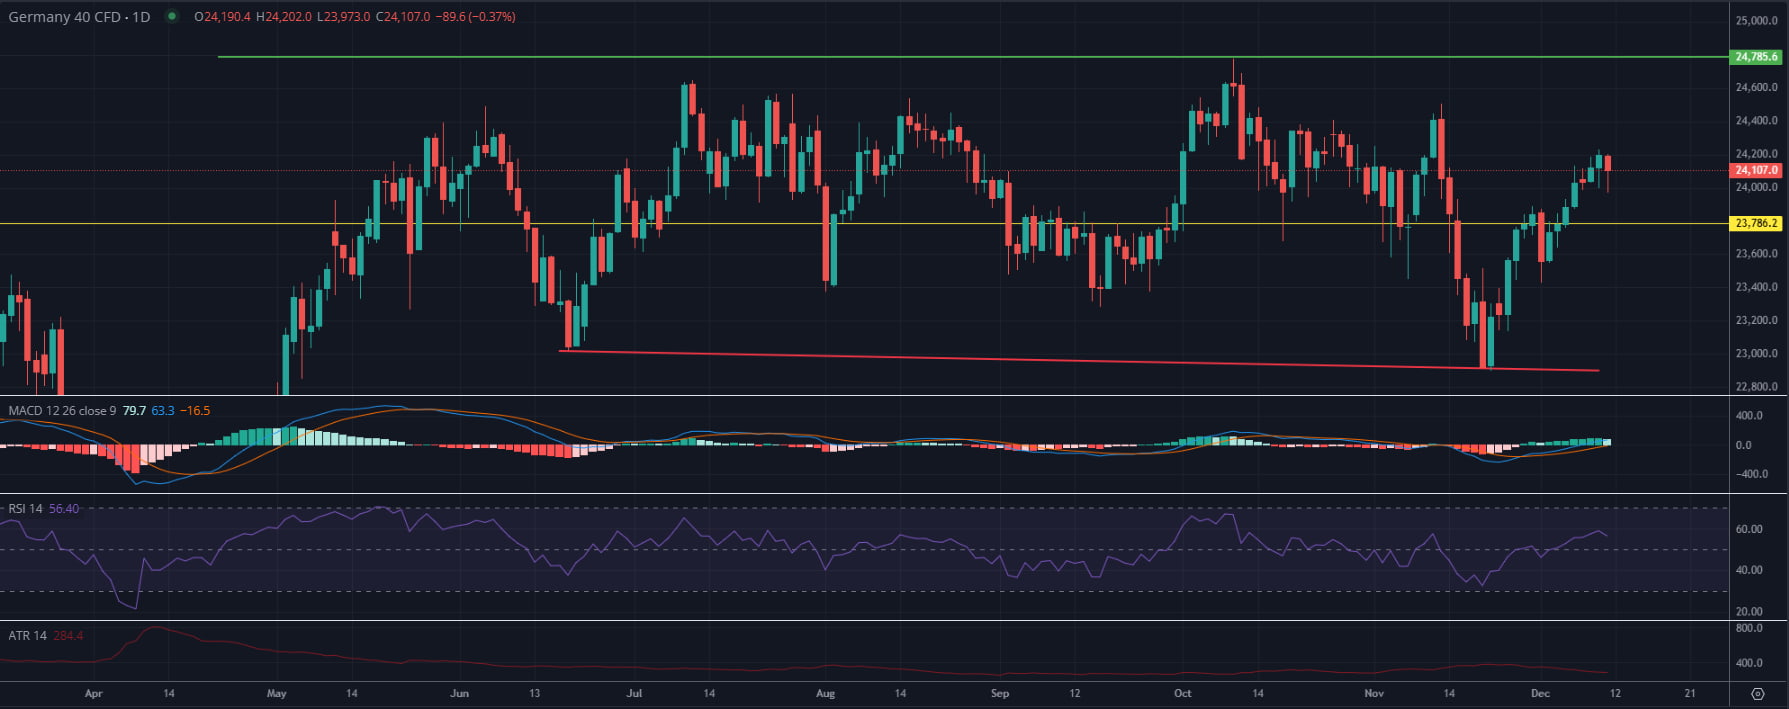
Germany 40 handelt aktuell bei 24.127 nach einem leichten Rücksetzer vom Intraday-Hoch nahe 24.220, nach einem starken bullischen Lauf über das Pivot-Level bei 23.740. Der Kurs bleibt innerhalb der breiten Konsolidierungszone von 22.900 bis 24.884, aber der jüngste Anstieg positioniert den Index im oberen Bereich dieser Struktur. Kurzfristiger Trend ist bullisch, gestützt durch höhere Tiefs seit Ende November, jedoch verhindert das Scheitern, 24.220 klar zu überwinden, eine sofortige Fortsetzung. Ein nachhaltiger Schlusskurs über 24.220 würde den Weg zu 24.400 und dem Hauptwiderstand bei 24.884 öffnen, während ein Rückfall unter 24.000 eine Korrektur Richtung 23.740 auslösen könnte, das nun als Schlüsselunterstützung fungiert.
Momentum-Indikatoren bleiben konstruktiv. MACD positiv und zunehmend, bestätigt bullische Dynamik; RSI bei 58,40 steigt, aber noch unter überkauftem Bereich, lässt Raum für weitere Aufwärtsbewegung. ATR bei 284,4 zeigt leicht moderierte Volatilität gegenüber vorherigen Sitzungen, deutet auf kontrollierte Preisbewegung innerhalb des bullischen Beins hin. Technischer Bias favorisiert Fortsetzung Richtung 24.400–24.884 bei Überwindung von 24.220; andernfalls Konsolidierung oder Rücksetzer Richtung 24.000 und 23.740 wahrscheinlich vor nächstem Richtungsimpuls.
China
• Exporte +5,9 % YoY im November, übertrifft Prognosen; starke Lieferungen in EU und Australien, geringere US-Abhängigkeit.
• Politbüro signalisiert Konsumstimulus vor CEWC.
• MSCI China: Gewinne +10,9 % in den nächsten 12 Monaten; Forward-KGV 12,9.
• Profiteure: Telekom, Kommunikationsdienste, Finanzwerte (~50 % des Index).
Politik & Regulierung
• Australien verbietet Social Media für unter 16-Jährige; Plattformen müssen Altersverifikation implementieren oder Strafen bis 32 Mio. USD riskieren.
• Weitere Länder (Dänemark, Malaysia, Norwegen) prüfen mögliche Einführung.
-Philip Papageorgiou – Market Analyst
--X ex Twitter: PhilipForexCom


Neueste Marktnachrichten